美国9月PCE前瞻:通胀或再度升温,美股、美元及黄金如何反应?



 收藏
 举报
TradingKey - 本周四(10月29日),美国将公布9月个人消费支出价格指数(PCE),不过,由于PCE将在美联储10月利率决议之后发布,本次数据不会影响10月会议结果,但可能成为市场判断美联储是否在12月再次加息的重要依据。
目前市场预计9月PCE将再次显示美国通胀压力升温,整体PCE预计环比上涨0.5%,高于8月的0.3%,同比增速预计由3.4%升至3.6%;美联储更关注的核心PCE预计环比上涨0.3%,高于8月的0.2%,同比增速则可能由3.0%升至3.1%。
9月PCE或重新加速,12月加息预期仍是焦点
近期公布的CPI和PPI已经为PCE升温提供了较强信号。美国9月CPI环比上涨0.6%、同比上涨3.7%,其中能源价格单月上涨5.2%,汽油价格上涨9.1%;核心CPI环比上涨0.3%、同比上涨2.6%。
生产端的价格压力更加明显。9月PPI环比大涨1.3%,创2022年3月以来最大单月涨幅,同比升至6.3%;其中最终需求商品价格上涨2.6%,能源价格更是上涨10.8%。这表明9月通胀上升并不仅体现在消费者端,上游成本压力同样明显。
对于投资者来说,本次PCE最值得关注的在于核心PCE是否达到甚至超过0.3%。如果核心PCE环比升至0.4%,或同比明显高于3.1%,市场可能认为通胀重新扩散至更广泛的服务和消费项目,美联储12月再次加息的可能性将进一步上升。反之,如果核心PCE仍维持0.2%左右,则说明9月CPI和PPI的大幅上涨更多受到能源价格推动,基础通胀压力相对温和,市场可能下调12月加息预期。
目前市场普遍预计美联储将在10月会议维持3.75%-4.00%的利率区间不变,但对12月政策仍保持明显鹰派定价。据CME美联储观察工具显示,截至10月28日,交易员预计12月加息的概率约为84%。与此同时,10年期美债收益率已经升至5.01%左右,美元指数也维持在102.40附近。
从更长期来看,美联储9月经济预测预计2026年PCE通胀为3.7%,核心PCE为3.4%,均明显高于2%的长期目标。因此,即使9月PCE基本符合市场预期,也很难让美联储迅速转向宽松,市场更可能围绕“12月是否继续加息”重新调整定价。
PCE将如何影响市场?美股、美元和黄金走势前瞻
美股方面,若9月核心PCE高于预期,尤其是环比达到0.4%或更高,市场可能进一步提高12月加息概率,美债收益率也可能重新走高,对纳指、AI及半导体等高估值板块形成压力。当前10年期美债收益率已在5%左右,高利率对股票估值的约束明显增强。若核心PCE低于0.3%,则可能缓解市场对进一步加息的担忧,美债收益率回落有利于科技股和成长股修复。不过,如果整体PCE升温主要来自能源而核心通胀符合预期,美股反应可能相对有限。
美元方面,如果PCE高于预期,尤其是核心通胀重新加速,将强化美国利率维持高位甚至进一步上升的预期,美元指数可能获得支撑。当前美元已经接近两周高位,市场对12月加息的高概率定价是其重要支撑因素。若核心PCE低于预期,12月加息概率下降,美债收益率回落,则可能推动美元出现阶段性调整。
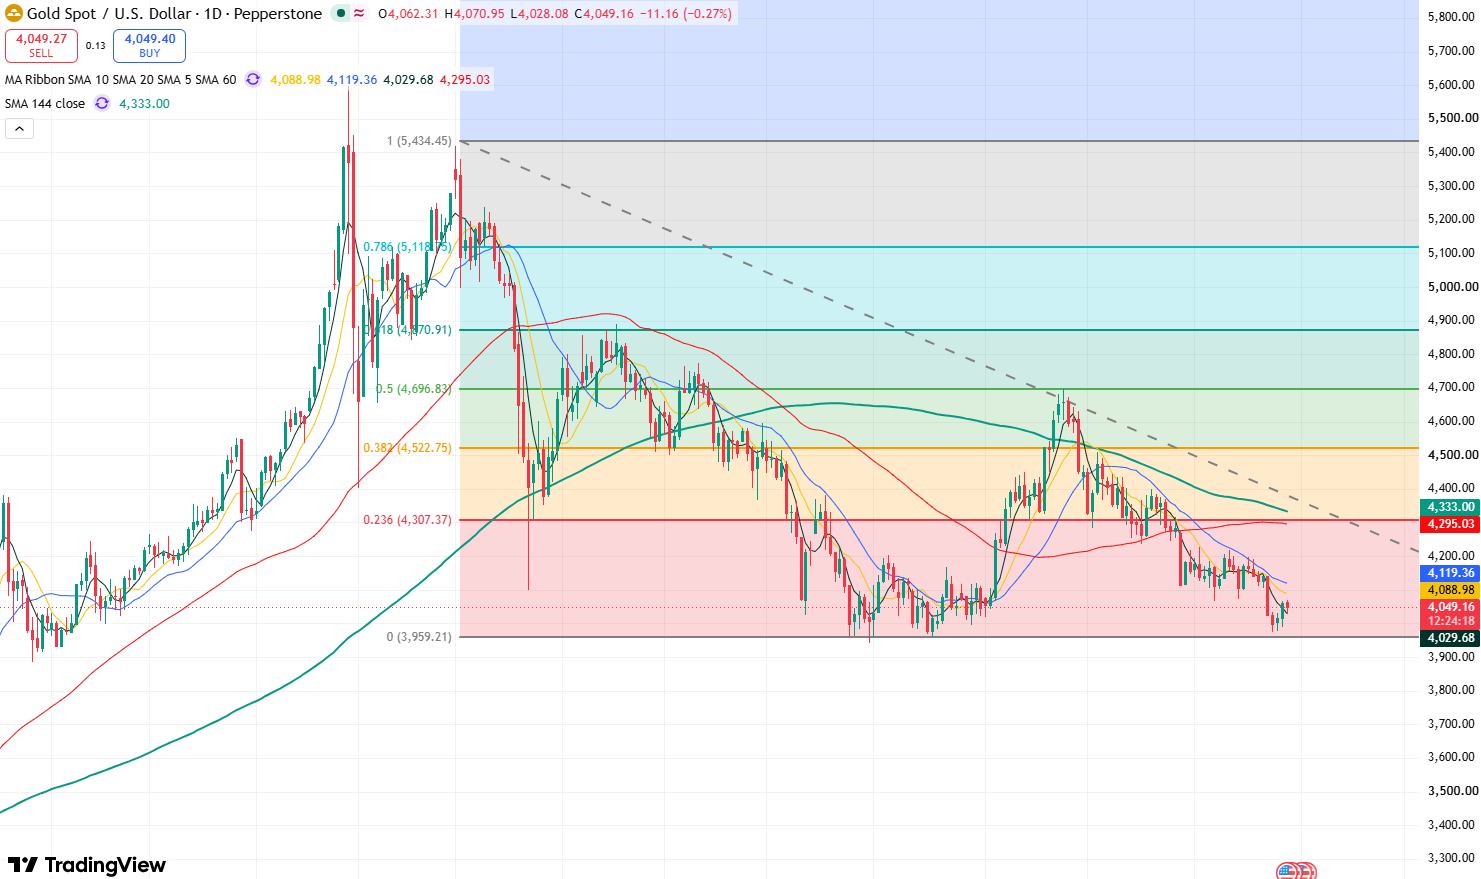
黄金价格日线图,来源:TradingView
黄金(XAUUSD)方面,10月28日金价盘中一度跌至约4050美元附近,高油价、强美元以及高利率预期继续限制金价表现。若PCE超预期,美元和实际利率进一步上升可能令黄金继续承压,金价可能将跌破4000美元,进一步向下测试3940美元附近支撑位;若核心PCE低于预期,市场下调12月加息押注,则有利于美元和美债收益率回落,黄金可能出现修复性反弹,有望向上测试4100美元关口。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96