招商公路(001965)2026年三季报简析:营收净利润同比双双增长


 收藏
 举报
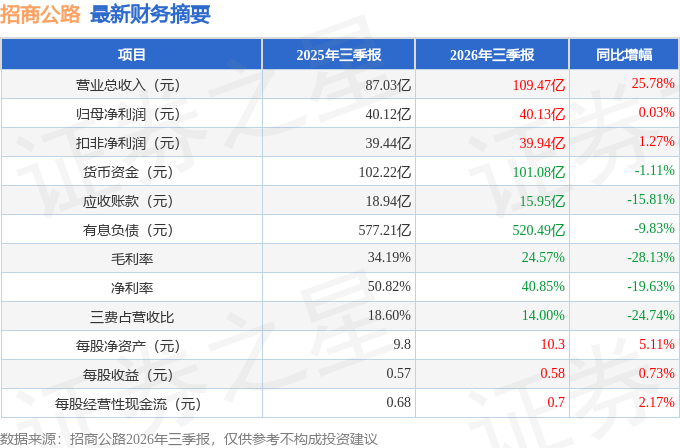
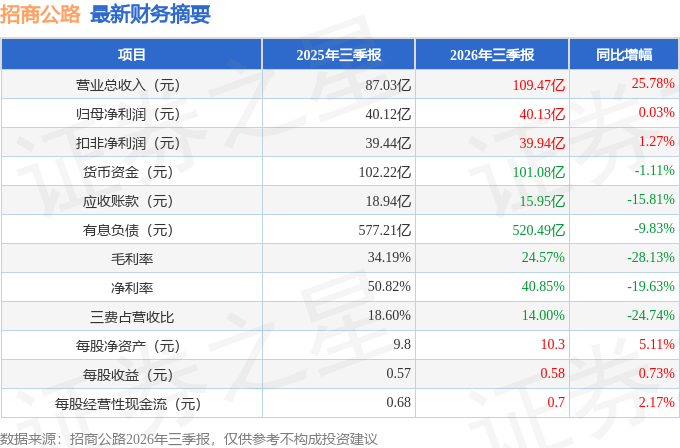
据证券之星公开数据整理,近期招商公路(001965)发布2026年三季报。根据财报显示,招商公路营收净利润同比双双增长。截至本报告期末,公司营业总收入109.47亿元,同比上升25.78%,归母净利润40.13亿元,同比上升0.03%。按单季度数据看,第三季度营业总收入37.62亿元,同比上升23.76%,第三季度归母净利润14.08亿元,同比下降6.65%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率24.57%,同比减28.13%,净利率40.85%,同比减19.63%,销售费用、管理费用、财务费用总计15.32亿元,三费占营收比14.0%,同比减24.74%,每股净资产10.3元,同比增5.11%,每股经营性现金流0.7元,同比增2.17%,每股收益0.58元,同比增0.73%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为4.45%,资本回报率不强。然而去年的净利率为38.22%,算上全部成本后,公司产品或服务的附加值极高。从历史年报数据统计来看,公司上市以来中位数ROIC为7.38%,投资回报一般,其中最惨年份2020年的ROIC为4.27%,投资回报一般。公司历史上的财报较为好看(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市9年以来,累计融资总额45.39亿元,累计分红总额194.44亿元,分红融资比为4.28。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为7.8%/6.9%/6.4%,净经营利润分别为72.16亿/59.36亿/51.07亿元,净经营资产分别为928.46亿/858.48亿/797.85亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.12/0.06/-0.19,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为11.9亿/7.82亿/-24.8亿元,营收分别为97.31亿/127.11亿/133.6亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为83.83%)
- 建议关注公司债务状况(有息资产负债率已达30.52%)
分析师工具显示:证券研究员普遍预期2026年业绩在50.15亿元,每股收益均值在0.74元。
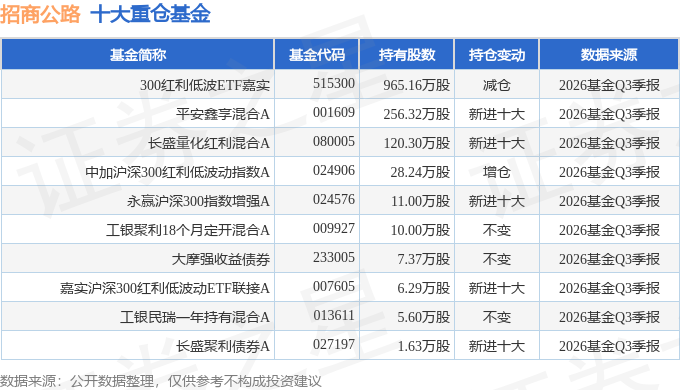
持有招商公路最多的基金为300红利低波ETF嘉实,目前规模为35.7亿元,最新净值1.3598(10月27日),较上一交易日上涨0.26%,近一年上涨2.14%。该基金现任基金经理为王紫菡。
最近有知名机构关注了公司以下问题:问:作为综合性公路投资运营服务商,公司依托招商局集团拥有强大的资源整合能力。请在资本运作层面,公司未来在并购优质高速公路资产或推进核心路产(如京津塘高速改扩建完成后)的资产证券化(如REITs)方面,是否有具体的时间表或战略规划?这些举措将如何进一步增厚中小股东的权益?答:公司将紧紧围绕打造基础设施投资管理平台的发展目标,推动主控路公司全面提质增效,提升参股公司管理效能和投资收益,精准把握投资机遇,做强做优做大主业基本盘,持续推动经营模式的转型和经营领域的拓宽,实现公司高质量可持续发展。
本文数据来源于招商公路2026年三季报,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96