闪迪财报前瞻:NAND涨价与数据中心需求成焦点,华尔街最高目标价3000美元



 收藏
 举报

TradingKey - 闪迪(SNDK)将于美东时间10月29日美股收盘后公布2027财年第一季度财报。随着人工智能(AI)基础设施建设持续推高企业级固态硬盘(SSD)的需求,市场正密切关注NAND闪存价格走势、数据中心业务增长,以及公司能否继续维持供不应求的市场格局。
市场预计,闪迪本季度营收约为106.4亿美元,调整后每股收益约为46.22美元。去年同期,公司营收为23.08亿美元,调整后每股收益为1.22美元。按此计算,预计营收同比增长约361%,每股收益增幅接近37倍。
闪迪此前给出的官方指引为营收103亿至108亿美元,调整后每股收益44至46美元。这意味着市场预期已经略高于公司指引中值,甚至超过每股收益指引上限,单纯达到公司目标可能不足以推动股价上涨。
NAND价格与供需格局:涨价能否延续?
闪迪近期业绩增长的重要动力来自NAND闪存价格上涨,随着AI数据中心对高容量存储的需求增加,企业级SSD逐渐成为存储行业的重要增长来源。与传统消费电子存储需求相比,数据中心客户对容量、性能和供应稳定性的要求更高,也为闪迪争取长期供货协议创造了条件。
闪迪2026财年第四季度营收达到89.7亿美元,同比大幅增长。管理层此前指出,价格上涨是推动收入增长的重要因素,约占当季环比营收增量的三分之二。进入2027财年第一季度,公司预计营收将进一步升至103亿至108亿美元,管理层也预计产品价格将继续温和上涨。
不过,价格上涨的速度可能逐步放缓,此前几个季度,闪迪营收连续大幅增长,市场已经提前计入存储行业景气度上行的预期。随着收入基数不断抬高,后续增长能否持续,将更加依赖价格、出货量和产品结构共同推动,而不只是依靠涨价。
数据中心SSD成为增长核心
AI模型训练和推理需要大量数据存储,企业级SSD在数据访问速度、能耗和容量方面的需求随之提升,为NAND闪存供应商带来新的增长机会。
闪迪的数据中心收入在2026财年呈现快速扩张态势,第二季度约为4.4亿美元,第三季度升至14.7亿美元,第四季度进一步达到29.8亿美元,已占公司总营收的约三分之一。整个2026财年,该业务收入同比增长437%,显示数据中心正逐渐成为闪迪业务组合中不可忽视的部分。
本次财报将为市场提供观察该业务最新表现的机会,投资者需要关注数据中心收入是否继续增长、企业级SSD需求能否保持强劲,以及相关业务在公司整体营收中的占比是否进一步提高。若数据中心收入继续扩张,闪迪对AI基础设施需求的受益程度将更加清晰。
长期供货协议也可能成为影响未来收入的重要因素,闪迪管理层此前表示,公司已签署多项多年期商业协议,相关安排有助于提高未来需求的可见度。不过,协议的实际价值仍取决于客户采购执行、供应交付能力和合同条款。市场需要从后续财报中判断,这些协议能否持续转化为收入和盈利增长。
闪迪目标价最高3000美元,财报预期已经不低
闪迪股价过去一年大幅跑赢标普500指数,但高位回撤也说明市场对存储周期的判断仍然敏感。此前公司即使公布超预期业绩,股价仍曾因后续指引未达到高涨的买方预期而下跌。
截至最新统计,TipRanks汇总的17位华尔街分析师给予闪迪“强力买入”共识评级,12个月平均目标价为2205.59美元,最高预测达到3000美元,最低为1550美元。
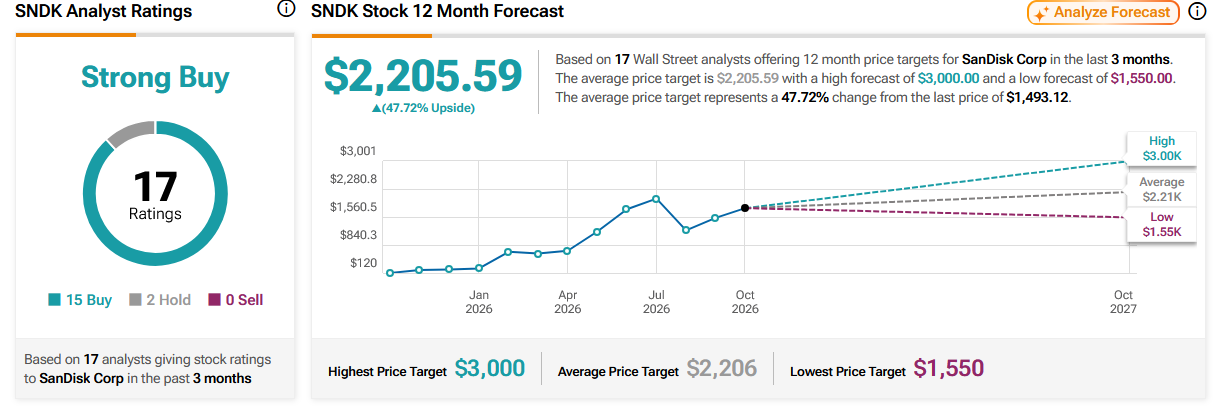
来源:TipRanks
公司还拥有155亿美元的剩余股票回购授权,强劲现金流与回购计划可以为股价提供一定支撑。 不过,随着市场对本次财报的预期不断抬高,闪迪面临的考验也随之加大。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96