HCA控股(HCA)股票10月28日盘中上涨3.18%:关键驱动因素揭晓



 收藏
 举报
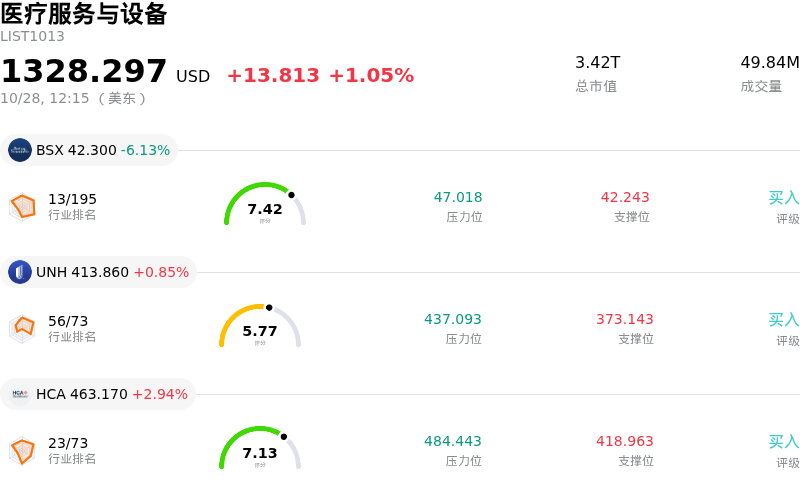
HCA控股 (HCA) 盘中上涨3.18%, 所属行业医疗服务与设备上涨1.05% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 波士顿科学 (BSX) 下跌 6.08%;联合健康 (UNH) 上涨 0.85%;HCA控股 (HCA) 上涨 2.94%。
今日是什么导致了HCA控股(HCA)股价上涨?
HCA Healthcare在市场参与者消化公司第三季度财报并在经历业绩公布后的初期抛售潮后重新调整预期之际,盘中经历剧烈波动后转为走高。凭借韧性良好的运营需求,HCA第三季度实现营收198.5亿美元,调整后每股收益为7.22美元,均超出市场普遍预期。在急诊室就诊量增长5.1%的支撑下,同院等效住院人数实现连续又一季度增长。在市场对潜在逆风因素的相关表述做出初期负面反应后,买盘纷纷入场逢低吸纳,认为前一交易日的走弱相对于HCA的核心运营势头而言属于反应过度。
推动交易活动的核心主题是支付方结构的持续变化。HCA指出,随着个人脱离健康保险交易所,无保险患者数量增加,导致季度息税折旧及摊销前利润(EBITDA)面临估计约4亿美元的逆风。然而,管理层指出,预计全年业绩将趋向于年度指引区间的上半段,从而巩固了市场对该医疗系统运营持久力的信心。投资者对HCA严谨的成本结构、在内部韧性计划推动下每次住院费用的环比改善以及持续的股票回购做出了积极反应,这有助于缓解对联邦政策变化的担忧。
从投资角度来看,该股的复苏反映出在具备吸引力的估值指标和稳健的现金流生成能力支撑下,机构投资者青睐有加。第三季度运营现金流达到44.6亿美元,支持了面向网络扩张和门诊设施的资本配置。尽管选择性手术量的持续疲软以及州医疗补助(Medicaid)补充计划的潜在变动仍是需密切关注的重点,但HCA在高增长地区的市场地位、资本纪律和规模优势将继续为其长期盈利增长提供结构性支撑。
HCA控股(HCA)技术分析
HCA控股 (HCA) 技术面来看,MACD(12,26,9)数值-1.784,处于中性状态,RSI数值58.203处于中性状态,Williams%R数值49.263处于中性状态,注意关注。
HCA控股(HCA)基本面分析
HCA控股 (HCA) 处于医疗服务与设备行业,最新年度营业收入$75.60B,处于行业7,净利润$6.78B,处于行业2。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$462.59,最高价为$579.00,最低价为$380.00。
关于HCA控股(HCA)的更多详情
公司特有风险:
- ACA 交易所缩减与未参保患者组合拖累:在其 2026 财年第三季度财报中,HCA 披露由于患者失去 ACA 交易所保险覆盖并转为未参保状态,导致税前收益遭受 4 亿美元的打击。随着未参保患者数量升至总折算入院人数的 10.5%,管理层将预计的全年 EBITDA 逆风规模扩大至 12 亿美元或更高。
- 2027 年前景停滞与 Medicaid 补充资金削减:管理层对 2027 财年的初步业绩指引表明,尽管预计就诊患者量将增长 2% 至 3%,但净利润将与 2026 年基本持平。这一走势主要是由于预计 Medicaid 补充支付收益净减少 5.5 亿至 6.5 亿美元,以及持续面临的报销压力所致。
- 高利润择期手术量缩减:2026 财年第三季度,保险覆盖率下降和患者负担能力挑战抑制了对高利润择期手术的需求。同院区住院手术量同比下降 1.4%,门诊手术量下降 3.7%,拖累了核心营业利润率。
- 净利润率压缩与高企的债务负担:尽管得益于第三季度 30 亿美元的股票回购,报告的每股收益超出了分析师预期,但归属于 HCA 的净利润同比下降 3.9% 至 15.79 亿美元。这凸显出在高达 504.93 亿美元的总债务负债约束下,公司底层运营利润率面临侵蚀。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96