美股存储芯片涨疯了,巨头财报冰火两重天,谷歌盘后暴跌超9%,微软大涨近3%



 收藏
 举报
美联储按下加息暂停键,却没能压住市场对年底再次收紧的预期;存储芯片板块的狂欢尚未散场,科技巨头的财报夜就上演了一出冰火两重天。
10月28日美股收盘,三大指数在议息决议震荡后小幅收红,费城半导体指数连续四日反弹,SK海力士以超13%的涨幅点燃存储板块热情。
盘后Alphabet与微软先后交出三季度答卷,同样押注人工智能,前者因营收利润双不及预期、自由现金流转负盘后暴跌超9%,后者凭借云业务超预期增长大涨近3%。
美联储维持利率不变 12月加息预期持续升温
当地时间周三,美联储如期宣布将联邦基金利率目标区间维持在3.75%至4.00%不变,决议以10:2的投票结果通过,理事莉萨・库克与克利夫兰联储主席贝丝・哈马克投下反对票,主张继续加息25个基点。与9月会议相比,美联储在声明中将美国经济增长评价从 “稳健” 上调为 “强劲”,同时重申通胀仍处高位,需积累更多信息以确定后续政策立场。美联储主席凯文・沃什在发布会上表示,部分企业和家庭的信贷条件已有所收紧,但整体金融条件尚未达到紧张程度,官员们 “已明确表明准备根据形势需要采取行动”,但拒绝给出明确的前瞻性指引。值得关注的是,沃什同时宣布,2027年至2028年将逐步减少议息会议的利率决策频次,每年8次会议中将分别有1次、2次专门聚焦货币政策战略讨论,不进行利率投票。
决议公布后,市场对12月加息的预期进一步升温。根据芝商所FedWatch工具,交易员预计12月加息25个基点的概率升至85.0%,较前一日上升近7个百分点。Carson Group首席市场策略师瑞安・德特里克表示,此次决定基本符合投资者预期,没有释放明显出人意料的政策信号,随着市场逐渐熟悉沃什的沟通风格,对发布会的反应也趋于成熟。富兰克林邓普顿投资研究所首席投资策略师杰夫・舒尔茨则指出,按兵不动并不排除年底再次加息的可能,委员会倾向于以稳健步伐逐步调整政策,这在历史上对风险资产更为友好。
半导体板块领涨全场 地缘扰动推升大宗商品
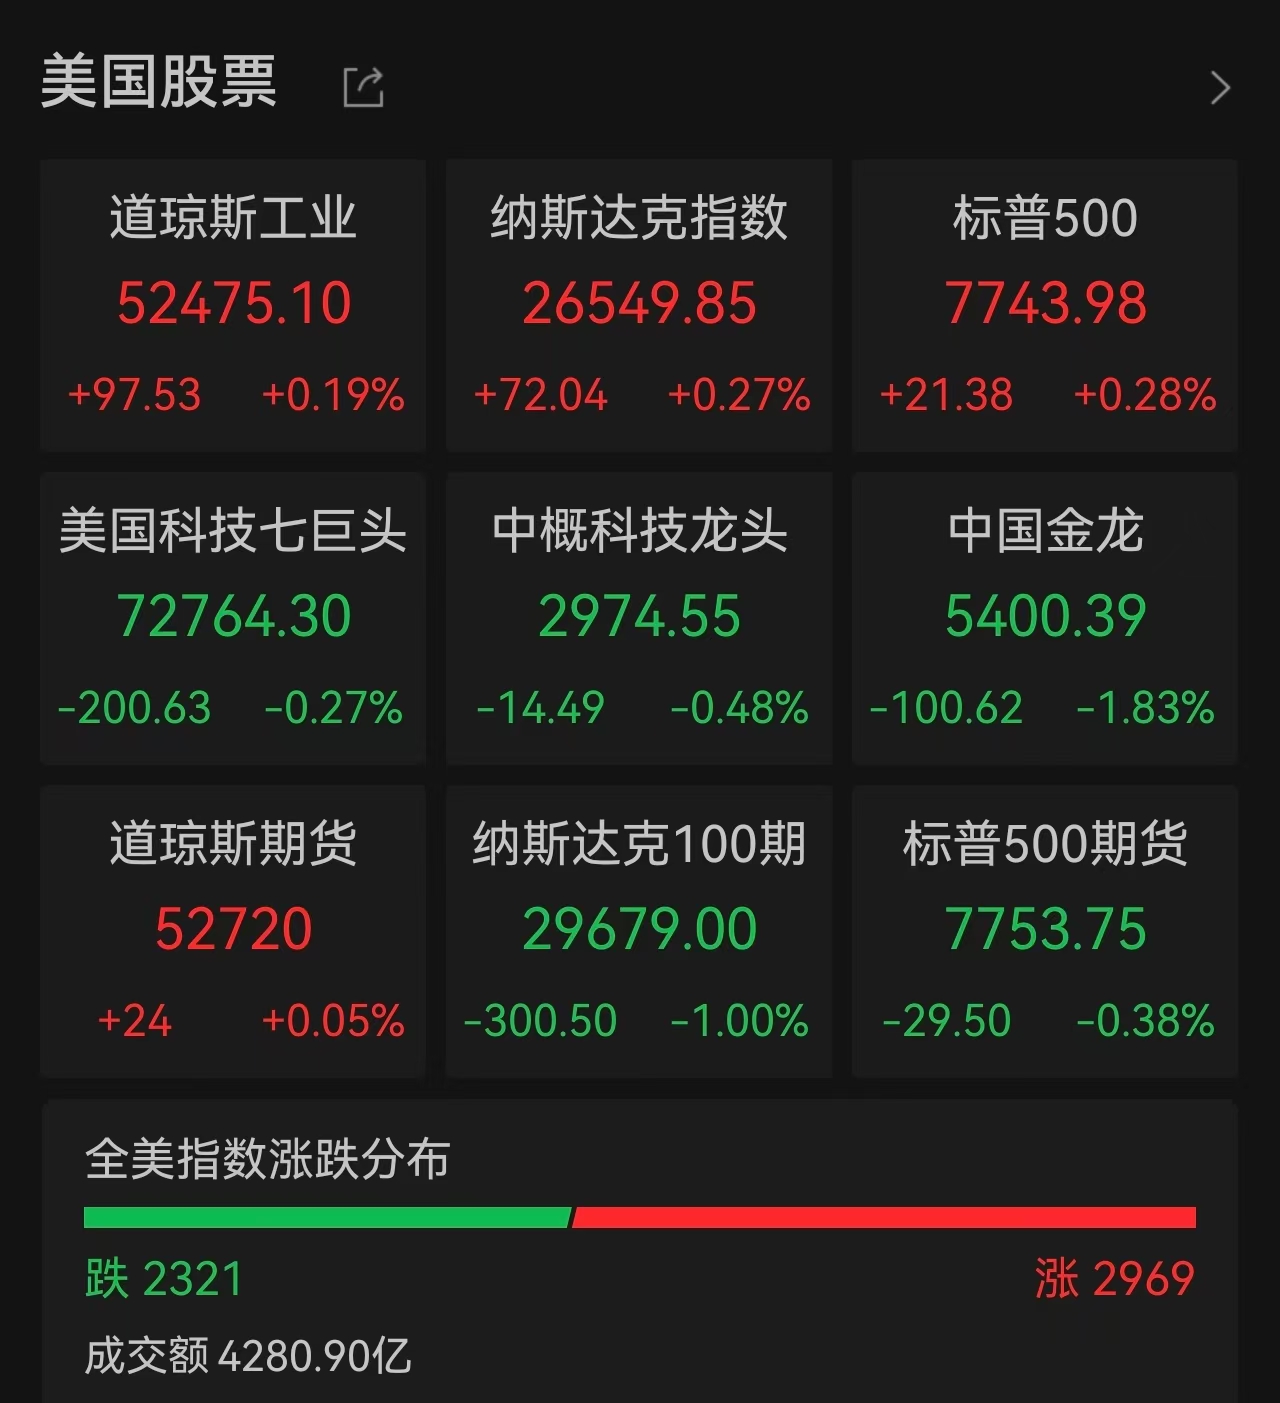
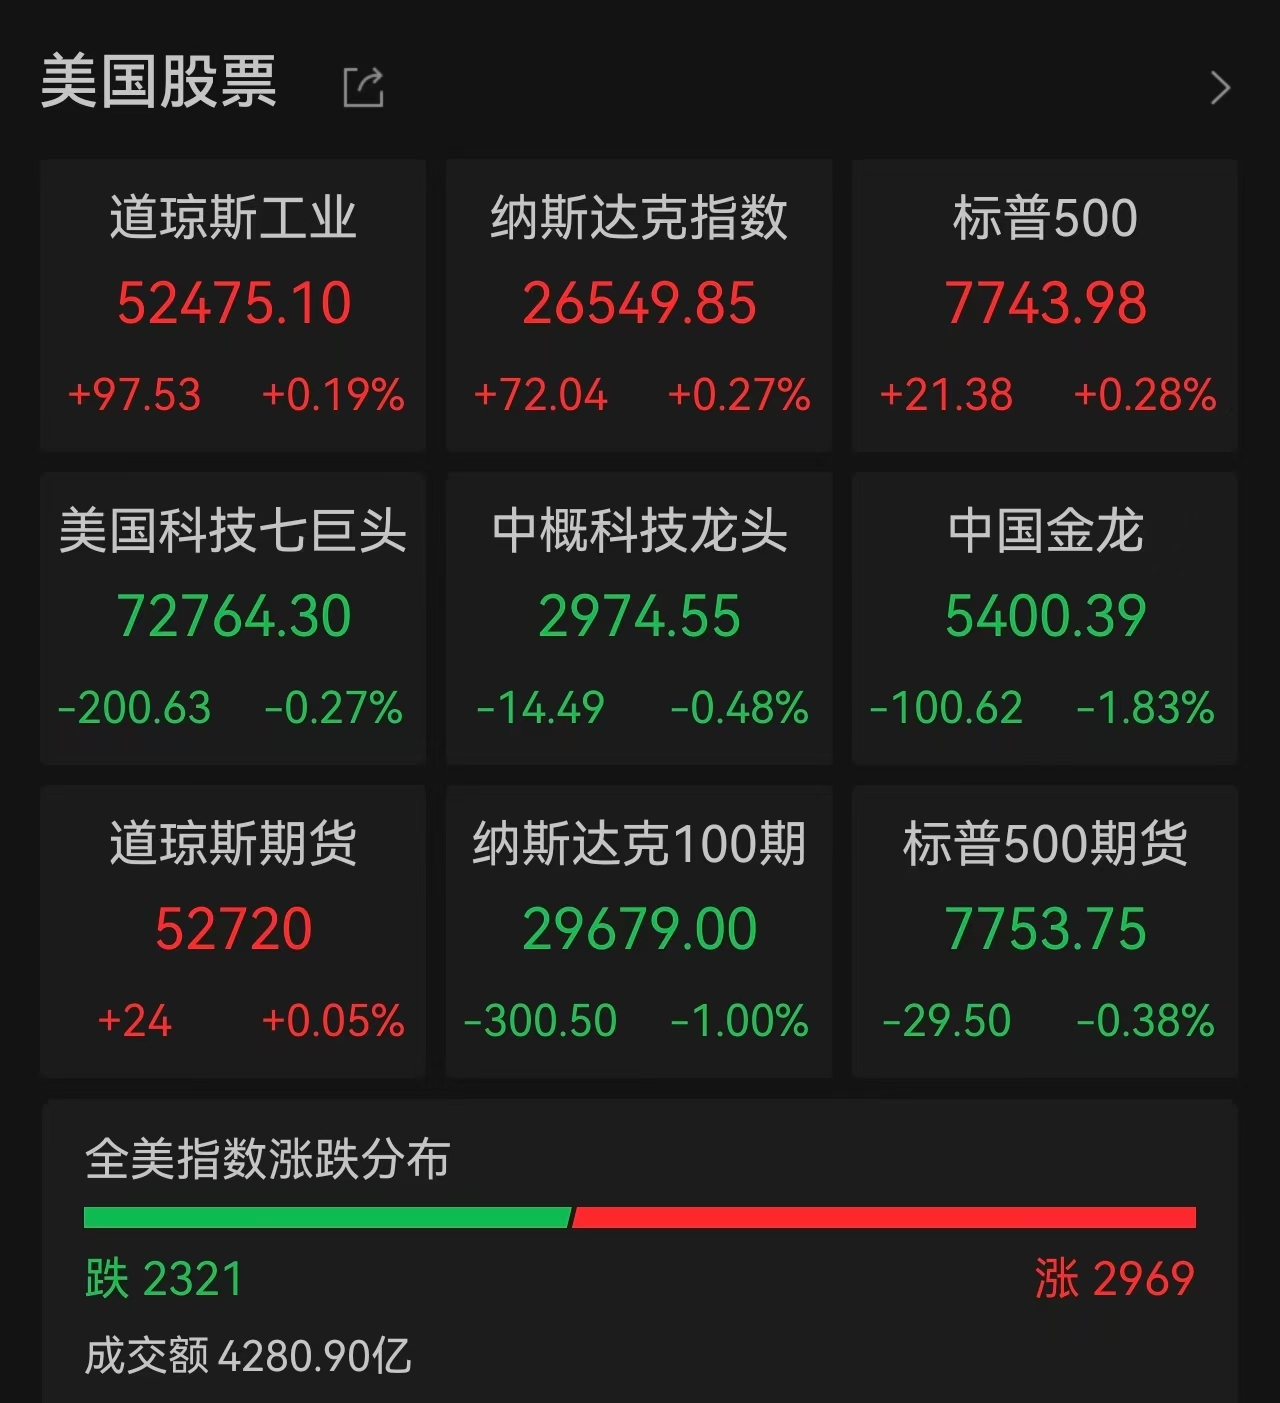
盘面层面,美股三大指数全天震荡后集体收涨。截至收盘,道琼斯工业平均指数涨97.53点,涨幅0.19%,报52475.10点;标普500指数涨21.38点,涨幅0.28%,报7743.98点;纳斯达克综合指数涨72.04点,涨幅0.27%,报26549.85点。
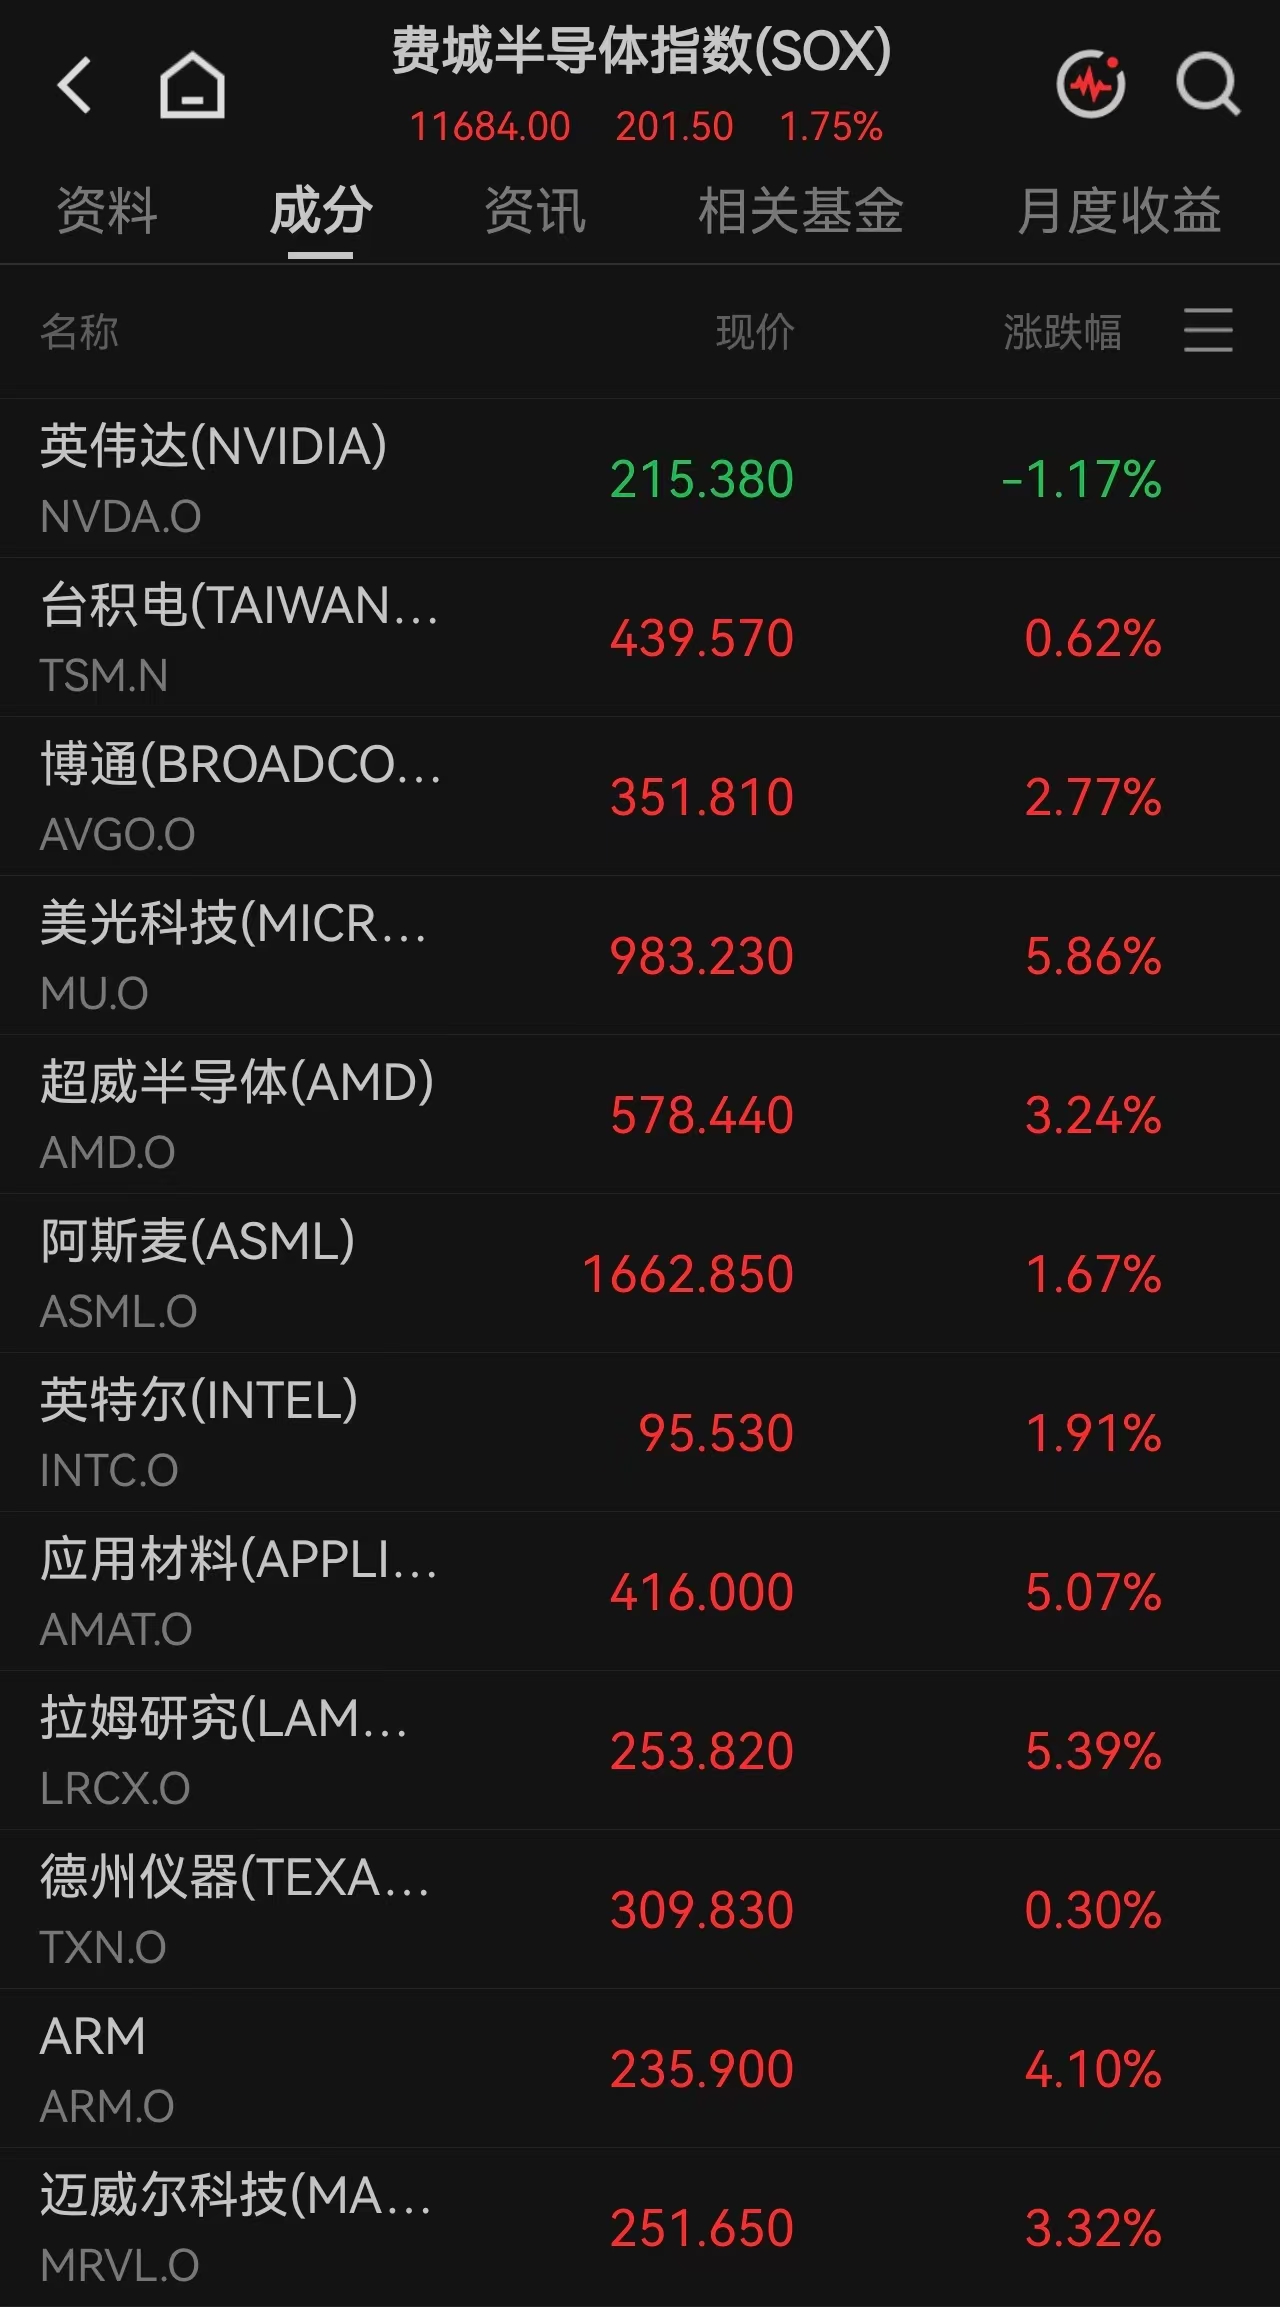
板块呈现明显分化,半导体与AI基础设施产业链成为全天亮点,费城半导体指数上涨1.75%,录得日线四连阳。存储板块受业绩催化爆发,SK海力士第三季度营业利润同比增长超六倍创历史新高,其美股ADR大涨13.30%,带动美光科技涨5.86%、闪迪涨7.66%。
光通信、液冷等算力配套板块同步走强,液冷龙头维谛技术因三季度业绩及全年指引超预期收涨16.50%。软件股中,甲骨文在投资者日给出2029财年自由现金流达300亿美元的指引,大幅缓解市场对其AI资本开支的担忧,股价收涨10.73%。
中概股则多数承压,纳斯达克中国金龙指数跌1.83%,BOSS直聘、华住集团跌超3.5%,网易、拼多多跌超1%;百度、理想汽车逆势涨超1%。大宗商品方面,胡塞武装袭击沙特炼油设施加剧供应担忧,国际油价延续上涨,WTI原油期货涨2.88%,报每桶102.78美元;布伦特原油期货涨1.26%,报每桶115.32美元。现货黄金微涨0.17%,白银跌0.83%。地缘层面同时出现缓和信号,据美国媒体报道,副总统万斯已致信伊朗最高国家安全委员会秘书雷扎伊,试图重启谈判框架,以探寻避免军事冲突的可能性。
巨头财报冰火两重天 AI赛道进入兑现周期
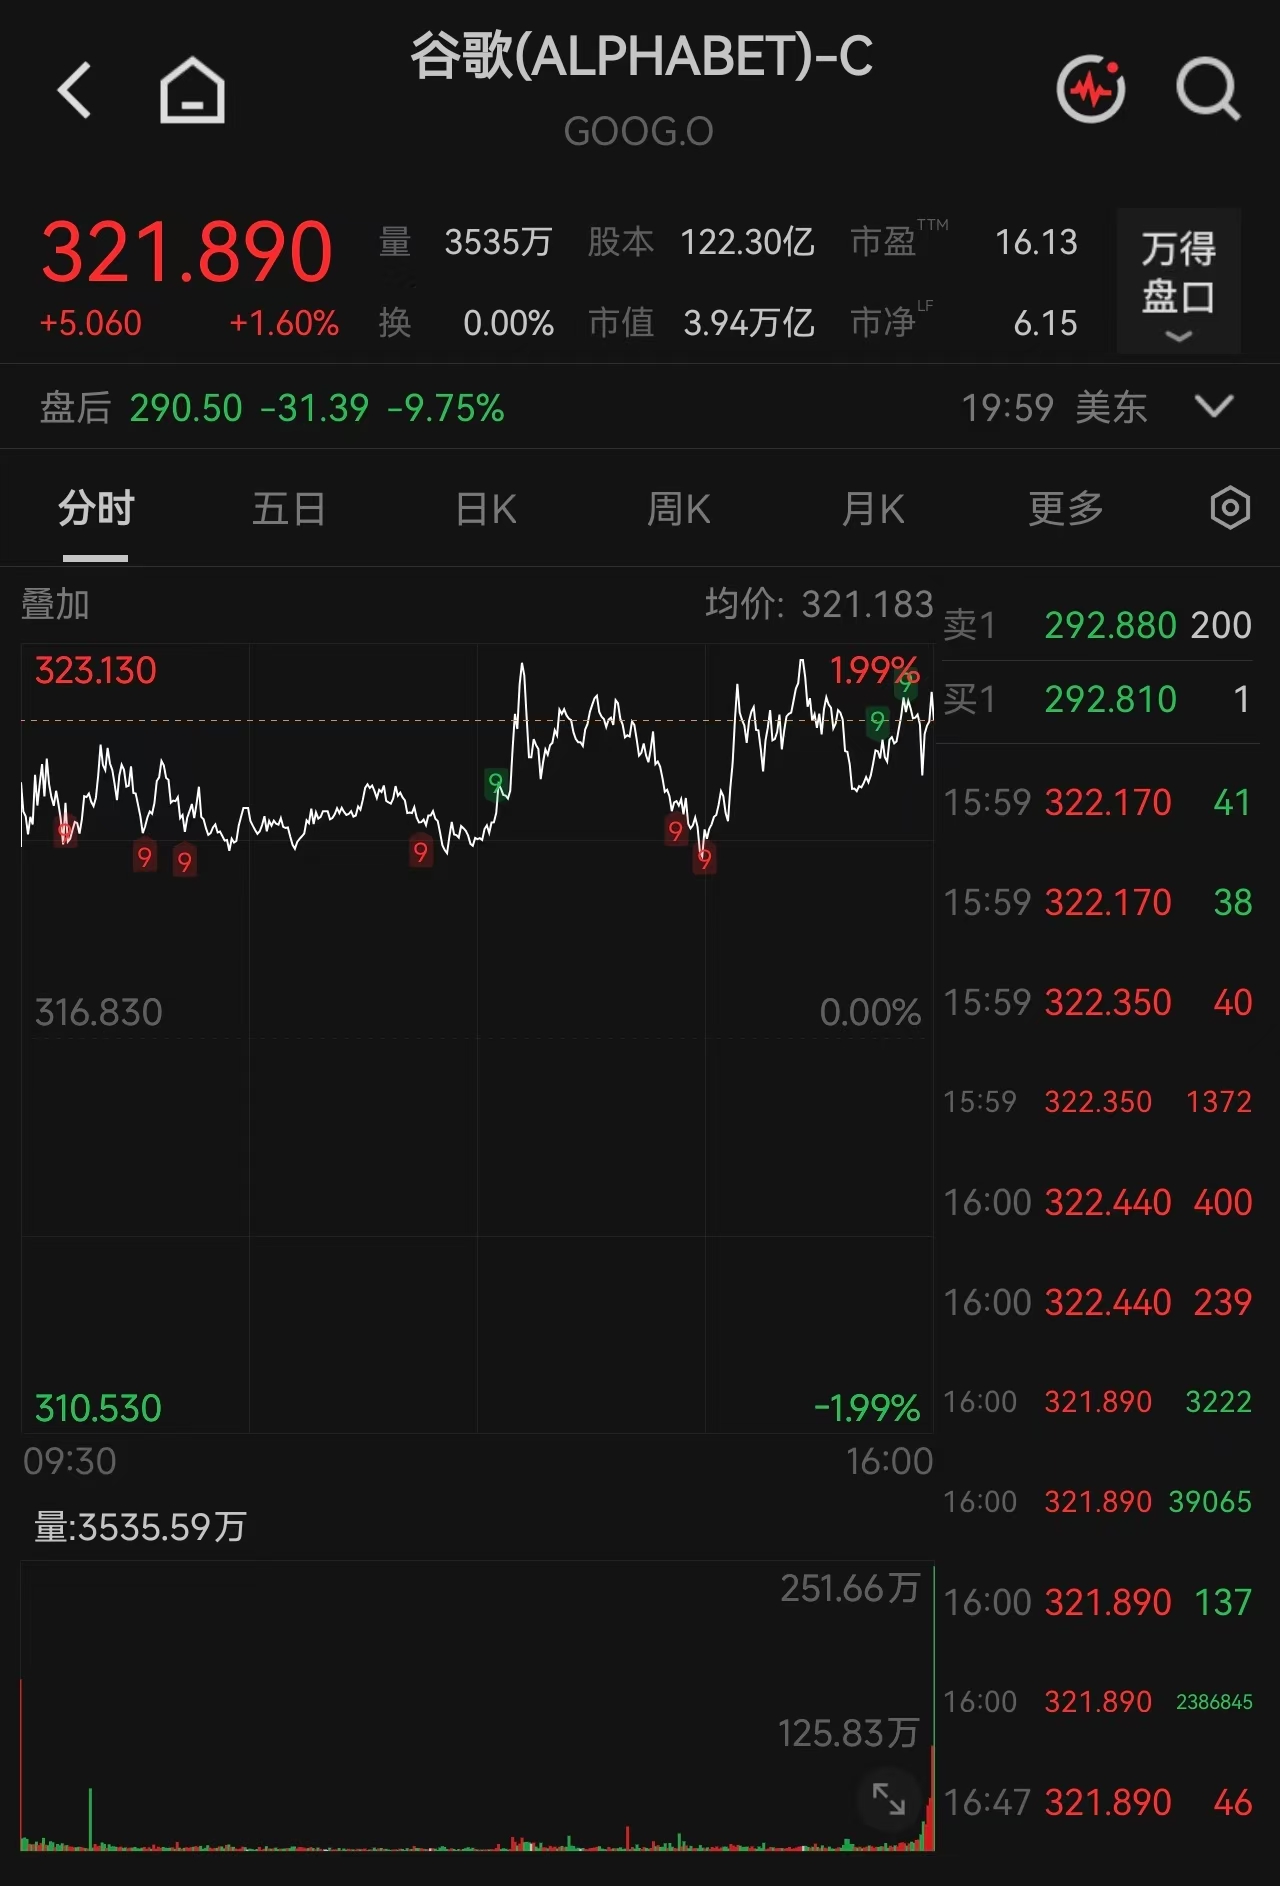
真正打破盘面平衡的是盘后两份科技巨头财报。谷歌母公司Alphabet第三季度不含合作伙伴分成营收1112亿美元,略低于市场预期的1113亿美元;每股收益2.12美元,大幅低于华尔街预期的2.99美元。分业务看,核心的搜索及相关业务营收634亿美元,低于预期的649亿美元;谷歌云业务营收307亿美元、营业利润111亿美元,双双超出市场预期,成为为数不多的亮点。业绩承压的背后,是AI投入带来的巨额开支:公司当季资本支出升至纪录水平,自由现金流连续第二个季度为负,三季度达-91亿美元;同时股权投资录得87亿美元亏损,与去年同期及二季度的投资收益形成鲜明反差。Alphabet还宣布将 2026 年全年资本支出预期上调至1250亿至1300亿美元,2027年还将 “显著增加”,进一步加剧了投资者对投入回报的担忧,财报公布后公司股价盘后一度跌超11%,截至发稿跌幅收窄至9.75%。
另一边的微软则交出了超预期答卷。其2027财年第一财季总营收923亿美元,同比增长19%,高于市场预期;净利润366亿美元,同比增长32%。核心云业务表现亮眼,整体云收入同比增长30%至639亿美元,其中Azure及相关服务收入同比增长48%,显著高于市场预期的44%,AI模型托管与企业级Copilot需求成为主要增长动力。更关键的是,公司当季现金资本开支393.67 亿美元,虽同比大增 103%,但明显低于分析师预期的459.3亿美元,显示出更高的投入效率。受此提振,微软盘后股价大涨近3%,与谷歌形成强烈反差。
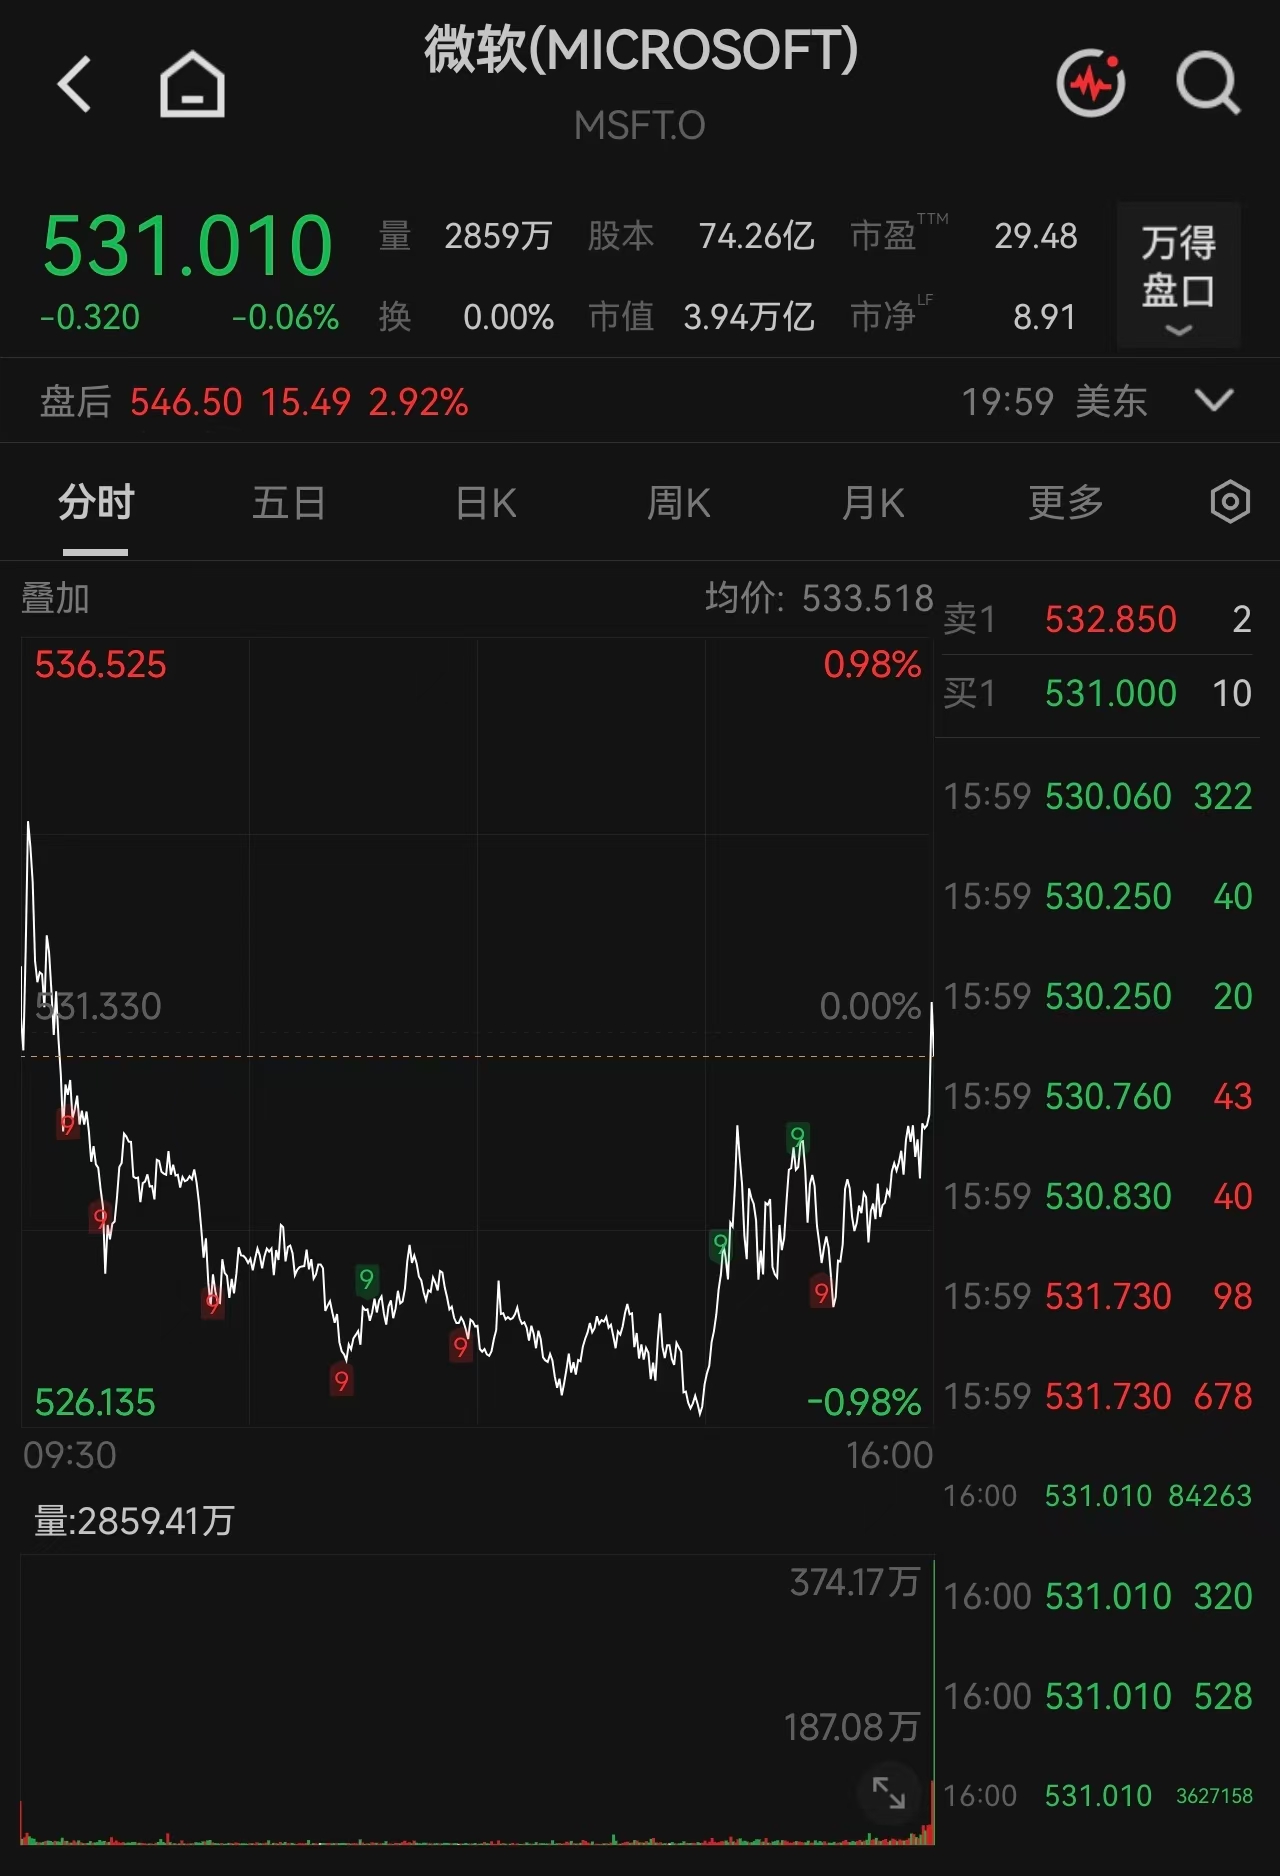
这份分化的财报,恰恰是当前AI投资逻辑切换的缩影。过去两年,市场对科技巨头的AI投入更多给予成长溢价,比拼的是算力规模与模型能力;而在高利率环境持续、资金成本居高不下的当下,投资者的标尺正在从 “投入力度” 转向 “兑现效率”。
美国合众银行资产管理集团投资董事比尔・诺西指出,短期AI周期依然健康,但关键在于多年维度的可持续性与投资回报,最终行业会分化出明确的赢家与输家。微软的上涨,本质是市场认可其AI商业化已经跑通 —— 从Azure算力服务到Office Copilot订阅,收入端已形成稳定兑现;而谷歌的下跌,则反映出市场对其搜索主业受AI分流、巨额资本开支回报周期过长的担忧。
从产业链视角看,这种分化也呈现出清晰的上下游传导规律。上游存储、光通信、液冷等基础设施环节,作为AI算力扩张的直接受益者,业绩确定性最强,SK海力士、维谛技术的超预期表现均验证了这一逻辑;而下游互联网与软件企业,则需要证明自身能将AI投入转化为新增收入与利润,否则将面临估值压力。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96