沃什质疑AI热潮“无惧加息”!美联储究竟要把利率提到多高?



 收藏
 举报
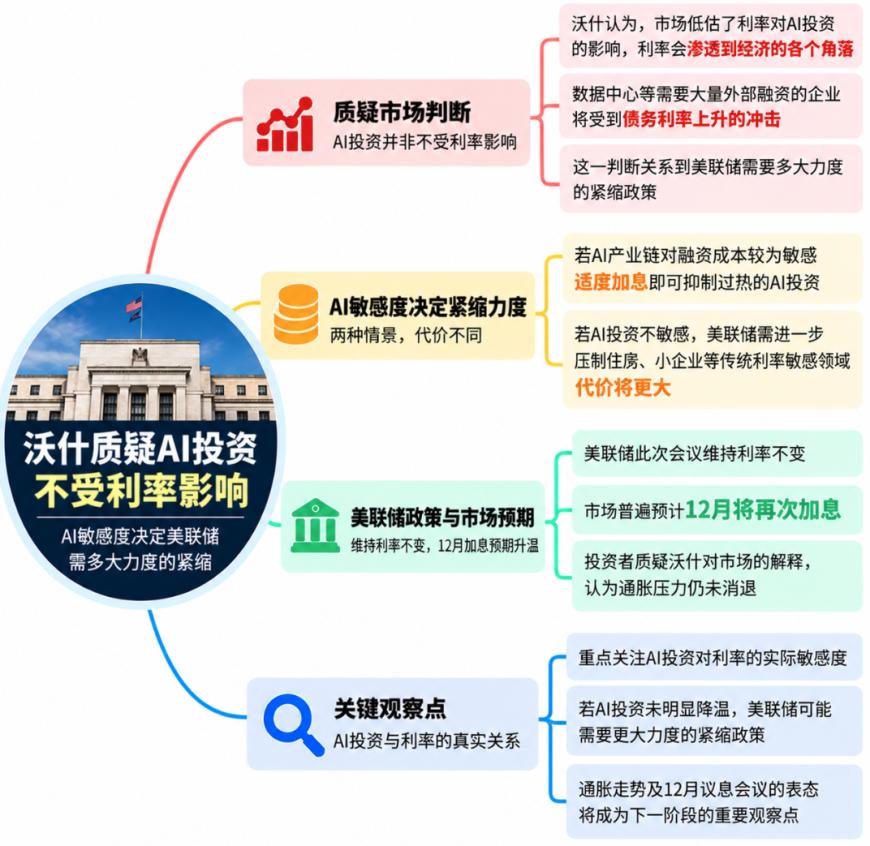
美联储主席凯文·沃什(Kevin Warsh)周三提出了一个关系到未来货币政策走向的问题:人工智能(AI)投资热潮究竟对利率有多敏感?
过去数月,市场普遍认为,AI热潮正在支撑美国经济,而且这一轮投资规模庞大、资金充裕,即使借贷成本上升,科技企业也不会轻易放慢脚步。但沃什对这两种判断都持怀疑态度。
《华尔街日报》首席经济记者、素有“美联储传声筒”之称的Nick Timiraos撰文称,这一问题直接关系到美联储需要将利率提高到什么水平。如果AI投资对利率变化不敏感,美联储就可能需要更大力度地压制其他经济活动,才能控制通胀。如果科技企业及其产业链实际上同样容易受到融资成本上升的冲击,那么较小幅度的加息就可能带来更广泛的降温效果。
美联储当地时间周三如市场预期般维持利率不变,投资者则普遍预计,该央行将在12月的下一次会议上加息。
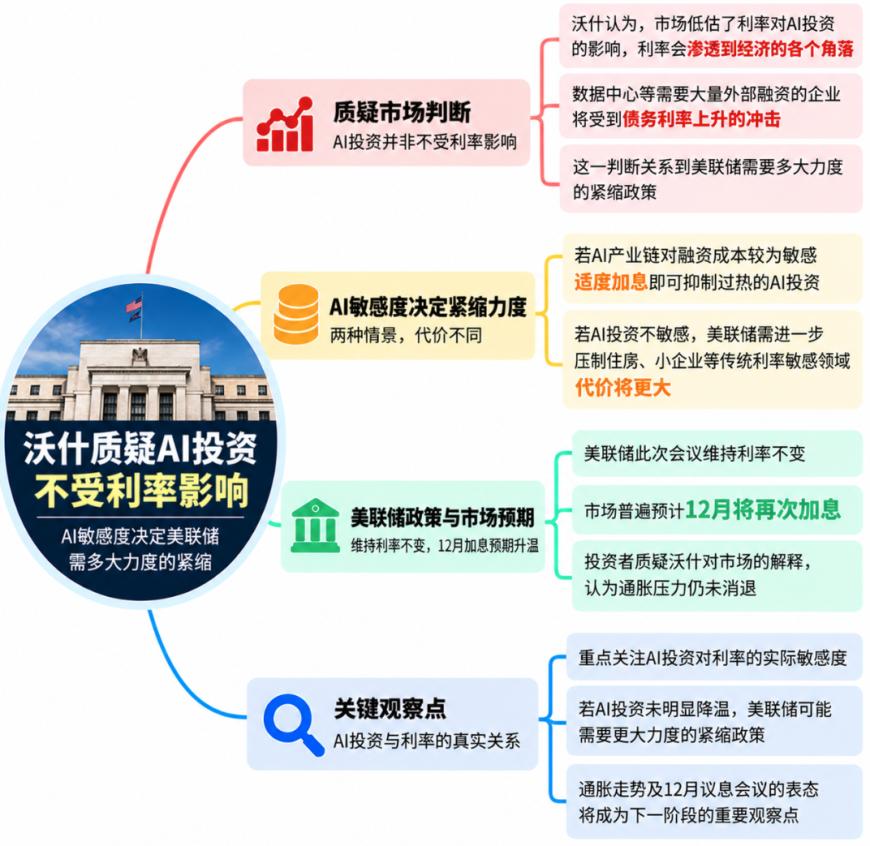
沃什在新闻发布会上表示:“过去相当长一段时间里,市场一直存在一种说法,或许在过去几次新闻发布会上,这个房间里也有人持有这种看法:收紧货币政策‘不会对AI产生任何影响,因为投资者预期的回报与众不同’。我一直对这种观点持怀疑态度。利率会渗透到经济的各个角落,直接或间接地影响几乎所有事情。”
AI投资真的不怕加息吗?
Timiraos在文章中称,认为AI行业对小幅加息不敏感,主要建立在两个假设之上:企业预期获得的回报足够高,远远超过资金成本;与此同时,这是一场赢家通吃的竞争,企业必须抢先投入,才能避免被竞争对手甩在后面。
耶鲁大学管理学院经济学家、前美联储经济学家威廉·英格利希(William English)表示:“你希望自己成为赢家之一,而这意味着你必须率先抵达终点。”
在这种竞争逻辑下,即使融资成本上升,科技企业也可能继续投入资金,以确保自己不会错过AI带来的商业机会。
但沃什认为,不能据此认定AI投资能够完全摆脱货币政策的影响。
大型科技企业可能拥有充足的现金,不需要依靠借款为自身支出融资。然而,围绕AI产业建设的数据中心运营商及其他基础设施企业,往往需要通过外部融资支持扩张。
巴克莱首席美国经济学家马克·贾诺尼(Marc Giannoni)表示:“在我看来,认为所有与AI相关的活动都完全不受利率影响,这种说法实在太极端了。”
他指出,数据中心运营商等企业需要承担融资成本,对这些企业而言,“债务利率是一个非常重要的因素”。
随着科技企业越来越多地利用债券和股票市场融资,而非完全依靠自有现金支持增长,利率上升可能通过资本市场逐步传导至AI基础设施建设。
沃什表示,自美联储上个月加息以来,已经出现一些投资者对投资标的更加挑剔的迹象。例如,部分风险较高企业的借贷成本已经大幅上升。
这表明,即使现金充裕的大型科技公司仍在加大投入,产业链中融资能力较弱的企业也可能率先感受到压力。
前美联储高级顾问、现任纽约梅隆银行投资管理公司首席经济学家的文森特·莱因哈特(Vincent Reinhart)表示:
“总会有一个临界点,一旦越过这个点,局面就会破裂。到了那时,美联储可能会发现,支出疲软的程度远远超过其模型的预测。”
在他看来,风险在于,加息初期看似影响有限,但随着融资成本持续上升,部分企业可能突然削减支出,令经济降温的速度超出美联储预期。
如果AI不怕加息,美联储可能被迫打击其他领域
Timiraos写道,AI投资对利率的敏感程度,将决定美联储需要通过多大力度的紧缩政策来控制经济活动。
如果AI热潮确实对借贷成本上升无动于衷,美联储就可能不得不更多依赖住房、商业房地产、小企业以及低收入和中等收入消费者等对利率敏感的领域,来压低整体需求。
问题在于,这些领域原本并不是通胀的主要来源。通过提高利率压制这些行业和群体的支出,可能带来更大的经济代价,却未必能直接解决通胀的主要驱动因素。
随着美联储从去年降息转向今年加息,这种政策困境日益受到关注。
瑞银首席美国经济学家乔纳森·平格尔(Jonathan Pingle)表示:“这几乎就像美联储需要两种利率:一种针对AI热潮及其带来的股市财富效应,另一种则针对其他所有领域。”
这种设想反映出AI投资热潮给传统货币政策带来的挑战。利率通常通过影响企业融资、消费者借贷和投资回报来调节经济需求,但当某个领域的投资规模庞大、预期收益极高,而且资金来源与其他行业有所不同时,利率的传导效果就可能出现差异。
反过来,如果沃什的判断成立,AI投资并不像市场普遍认为的那样不受利率影响,那么美联储或许只需适度加息,就能使这一轮投资热潮降温,同时减少对其他行业的冲击。
这也是沃什对AI投资提出质疑的重要原因。若科技行业及其基础设施供应商同样对融资成本敏感,货币政策的影响范围可能比市场预期更广,美联储就不一定需要通过大幅加息来压制通胀。
不过,识别这种敏感性并不容易。大型科技企业可以继续利用现金储备支出,而融资依赖程度更高的数据中心运营商和其他企业则可能率先收缩。整个行业的投资表现因此可能看起来依旧强劲,但产业链边缘的压力已经开始累积。
市场质疑美联储的决策依据,通胀压力仍未消退
沃什有关AI的表态,也令债券投资者感到不安。过去两年,美国通胀一直未能取得实质性进展,投资者正在寻找美联储是否真正致力于将通胀率降至2%目标的证据。
周三沃什发表讲话期间,投资者削减了对明年加息的押注,但长期限美国国债收益率小幅上升,反映出市场对未来通胀的担忧有所加剧。
道明证券的策略师表示,沃什“没有明确解释,为什么委员会倾向于等到12月才加息”。
美国银行美国利率策略主管马克·卡巴纳(Mark Cabana)则认为,沃什的回答“既不清晰,也缺乏说服力”。
卡巴纳表示,沃什似乎主要依据近期风险较高资产的价格波动,以及市场隐含通胀预期略有下降来解释政策决定,但这些波动“并没有那么大”。
除了质疑AI投资对利率的敏感程度,沃什还对另一种经济解释提出保留意见:市场不应将美国经济的强劲表现全部归因于AI技术浪潮。
他说:“把经济增长的强劲表现全部归因于这轮新技术浪潮,是一种方便的解释。”他指出,企业投资“不仅强劲,而且正在扩展到越来越多的领域”。
这意味着,美国经济的增长动力可能比AI投资本身更加广泛。不过,沃什随即补充说,他并不认为强劲的经济增长必然会推高通胀,因此也不一定意味着美联储需要提高利率。
莱因哈特将沃什的意思概括为:“他的意思基本上是:‘我们需要采取更多行动,但需要增加的幅度可能没有那么大。’”
尽管如此,莱因哈特仍认为,短期内美联储需要采取的行动可能比目前设想的更多。一个重要原因是,能源和大宗商品价格似乎正在更高水平上趋于稳定。
他说:“其他商品和服务的价格最终也将不得不跟上这一变化。因此,美联储可能会发现,通胀比预想中更具持续性。如果真是这样,到了2027年,官员们可能会失去耐心,不得不进一步收紧货币政策。”
AI投资对利率的敏感程度,最终可能决定美联储需要付出多大代价才能控制通胀。如果科技企业及其产业链对融资成本的反应比市场预期更强,较小幅度的加息就可能带来更广泛的降温效果;如果AI投资依然坚挺,而能源和大宗商品价格又持续处于高位,美联储则可能需要进一步收紧政策,并承受其他经济领域受到冲击的风险。
来源:金十数据


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96