海外大厂冰火两重天!“易中天”集体重挫!天孚通信20CM跌停,新易盛跌超10%!云计算ETF汇添富(159273)指数跌超4%!AI“审判周期”到来?



 收藏
 举报
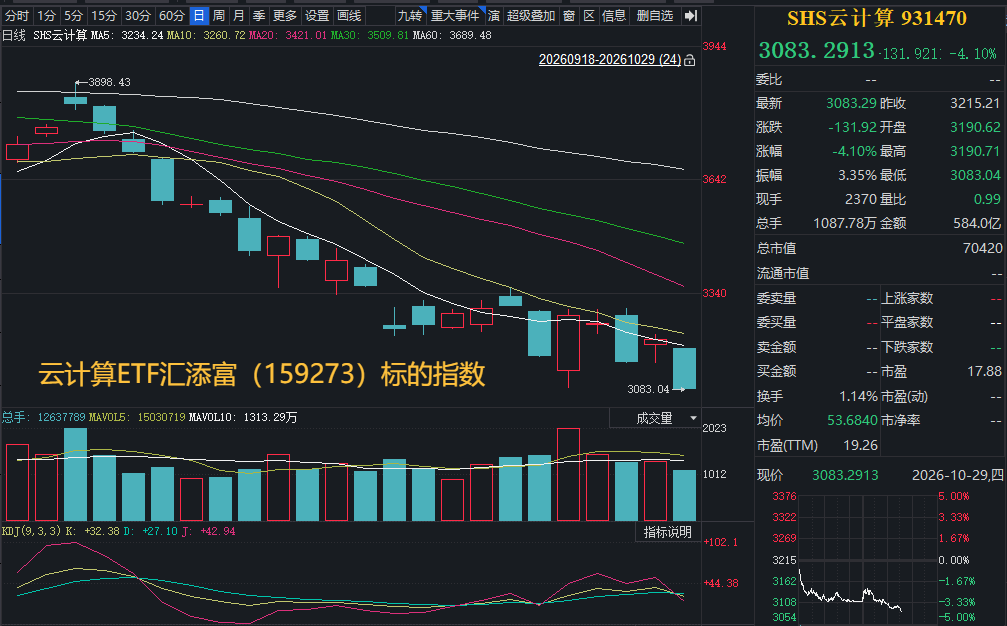
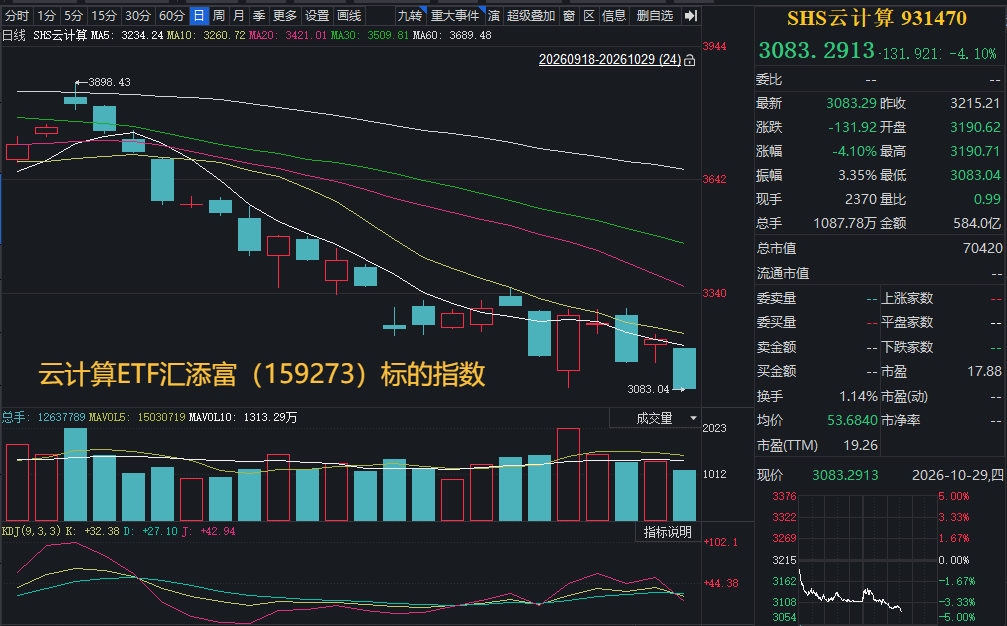
10月29日,A股低开低走,算力硬件和芯片半导体陷入大幅调整,光模块、光芯片、光通信等概念股集体下挫,光模块龙头股“易中天”大跌,天孚通信20%跌停,新易盛跌超10%,中际旭创跌超8%。截至14:34,覆盖部分港股算力的“算力ETF”——云计算ETF汇添富(159273)标的指数中证沪港深云计算产业指数重挫下跌超4%!
“易中天”首份三季报出炉!天孚通信公告,2026年前三季度营业收入47.51亿元,同比增长21.25%;归母净利润20.83亿元,同比增长42.18%;扣非净利润20.65亿元,同比增长44.26%。
2026年第三季度营业收入19.23亿元,同比增长31.50%;归母净利润8.79亿元,同比增长55.30%;扣非净利润8.79亿元,同比增长55.78%。公司Q3业绩略低于市场预期,市场此前普遍预期净利在9亿元以上。受预期差影响,CPO概念股集体重挫,天孚通信20CM跌停。
云计算ETF汇添富(159273)标的指数热门成分股多数下跌:新易盛跌超10%,中际旭创跌超8%,深信服跌超15%,紫光股份跌超4%,润泽科技跌超3%,腾讯控股、阿里巴巴-W、中科曙光跌超2%;上涨方面,浪潮信息绩后涨近1%,金山办公小幅上涨。
【云计算ETF汇添富(159273)标的指数前十大成分股】
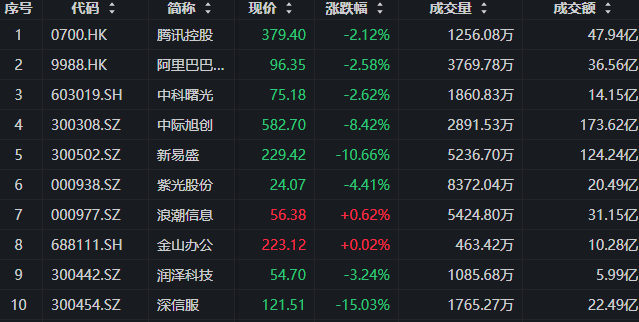
【截至14:34,注:成分股仅做展示,不作为个股推介】
消息面上,10月28日,浪潮信息公告称,第三季度营收为449.50亿元,同比增长11.05%;净利润为9.80亿元,同比增长43.46%。前三季度营收为1293.29亿元,同比增长7.18%;净利润为39.32亿元,同比增长165.32%。
阿里巴巴、腾讯、字节跳动等中国大型云服务提供商已主动接触三星电子和SK海力士,寻求签署服务器内存长期供应合同(LTA)。部分客户提出的合同期限长达10年,要求供应至2035年,远超行业通常的3至5年惯例。
海外方面, A股三季报披露进入高峰,美股科技巨头财报同样也密集落地,全球AI算力产业链迎来一轮“业绩成色”集中检验:
Alphabet:云收入翻倍成唯一亮点,自由现金流转负拖累盘后大跌超10%
谷歌母公司Alphabet三季度营收1275.8亿美元,同比增长25%,低于市场预期1282.2亿美元;每股收益2.12美元,不及市场预期;自由现金流骤降至负90.7亿美元,远超市场预期的负35亿美元;资本开支513.6亿美元,低于市场预期557.8亿美元,对AI交易构成警示信号。云业务营收超预期同比增长103%,但搜索业务与广告业务均不及预期。财报公布后,谷歌盘后股价跌超10%。。
微软:营收利润双超预期,Azure增速再提速,资本开支却“意外克制”
微软2027财年第一季度营收922.8亿美元,高于市场预估的906.3亿美元;经营利润459.2亿美元,预估439.2亿美元;调整后每股收益4.89美元,预估4.73美元;资本支出393.7亿美元,低于预估的459.3亿美元。资本支出不及预期成为本次财报焦点之一,市场对AI基础设施投入回报速度的审视仍在持续。
甲骨文发布长期财务指引:2030财年营收目标超2250亿美元
甲骨文在投资者日发布长期财务指引,预计2028财年下半年自由现金流转正,2029财年自由现金流至少达300亿美元,远超投资者此前“仍为负值”的预期。公司将截至2030财年的额外融资上限锁定在200亿美元(股权与债务各半),预计资本支出在2027—2028财年见顶后于2029财年回落;2030财年营收目标超过2250亿美元。受此提振,甲骨文股价一度涨超13%,最终收涨10.58%
【大厂冰火两重天,为什么谷歌大跌、微软大涨?】
10月28日,谷歌母公司Alphabet与微软同步交出最新季度成绩单,资本市场却给出了截然不同的答案:谷歌盘后股价一度重挫约10%,微软则上涨约3%。同样押注AI、同样大举建设算力基础设施,为什么市场开始奖励微软,却惩罚谷歌?
原因在于资本市场的态度正在发生变化:AI不再只看技术有多强、投入有多大,更要看这些投入何时转化为收入、利润和现金流。
一、谷歌:云业务高增长,难掩搜索与现金流压力
Alphabet第三季度营收约1275.8亿美元,同比增长25%,但低于市场预期;每股收益也不及预期。核心矛盾在于,AI带来增长的同时,也可能冲击谷歌传统的搜索广告模式。
一方面,谷歌搜索查询量持续增长,但搜索及相关业务营收约633.5亿美元,同比增长12%,低于市场预期。AI搜索能够回答更复杂的问题,却也可能减少用户点击传统广告链接的机会。流量增长能否继续转化为广告收入,成为市场关注的焦点。
另一方面,Google Cloud第三季度营收约307亿美元,同比增长103%,表现亮眼。但Alphabet当季资本开支约514亿美元,自由现金流转为负值。公司预计2026年资本开支将达到1950亿至2050亿美元,未来投入压力依然巨大。
这意味着,谷歌一边要加大投入追赶AI竞争,一边又要证明AI不会侵蚀原有搜索业务的盈利能力。云业务虽然高速增长,却暂时难以完全消除市场对现金流和长期商业模式的担忧。
二、微软:AI商业化路径更清晰,投资回报预期更稳
微软最新季度营收约923亿美元,同比增长19%;Azure营收约332亿美元,同比增长48%,显示企业对云计算和AI基础设施的需求依然强劲。
更重要的是,微软当季资本开支约452亿美元,低于市场预期。虽然部分原因是数据中心交付延迟,并不代表长期投资压力消失,但至少缓解了市场对短期支出失控的担忧。
相较谷歌,微软的优势在于,企业云业务增长与AI需求之间的联系更加清晰,现有业务也能提供较强的盈利支撑。不过,Copilot等AI产品能否持续提高付费率,以及未来资本开支增长是否会侵蚀利润,仍需持续观察。
三、AI“审判周期”:从比拼投入转向检验回报
两份财报反映的,并不是谷歌的AI竞争力突然消失,也不是微软已经赢得最终胜利,而是市场评估科技巨头的标准正在发生变化。
过去,市场愿意为AI技术领先、模型能力突破和算力投入支付溢价;如今,随着巨额投资持续落地,投资者开始追问三个问题:
1、收入能否兑现? AI带来的流量、调用量和客户需求,能否转化为持续增长的商业收入?
2、利润能否兑现? 收入增长能否覆盖芯片、服务器、电力和数据中心的成本?
3、现金流能否兑现? 企业是否需要持续加码资本开支,才能维持增长,投资回收周期究竟有多长?
谷歌的困境在于,云业务高速增长的同时,搜索广告变现出现缺口,资本开支又挤压自由现金流。微软则暂时证明,企业云需求增长与AI商业化可以形成更明确的正向循环。两者的股价分化,本质上是市场对投资回报确定性的不同定价。
后续真正值得观察的,不是大厂还要投入多少资金,而是每一轮投入能带来多少新增收入、利润和现金流。如果AI收入增长持续跑赢成本扩张,巨额资本开支就可能成为竞争壁垒;反之,如果投入不断增加、回报却迟迟无法兑现,再强的技术叙事也可能遭遇估值重估。
AI产业的长期空间并未因此被否定,但对于资本市场而言,单纯讲述增长故事的阶段正在过去。接下来,大厂之间比拼的除了模型能力和算力规模,更是商业化效率与资本回报能力。
【机构:底部特征逐步显现,超跌反弹窗口正在打开】
一是从市场位置看,主要指数的估值、回撤幅度和筹码结构均已呈现较明显的底部特征。东吴证券认为,经过前期快速调整,当前市场已进入底部区间,核心宽基指数估值压力得到较充分释放。截至10月23日,沪深300市盈率为12.8倍,处于近十年51.8%分位;创业板指市盈率降至31.4倍,处于近十年17.8%分位,按照2026年、2027年盈利预测计算,其动态市盈率进一步降至23.1倍和16.3倍。与此同时,市场成交集中度明显回落,成交额前5%个股占全市场成交额的比例降至40.9%,较6月底下降近10个百分点,表明前期热门方向的拥挤交易已有所缓解。资金层面,股票型ETF单周净流入超过1500亿元,周四、周五单日净流入均超过500亿元。东吴证券据此判断,本轮调整更偏向“流动性冲击式的阶段性调整”,而非产业景气逻辑发生根本性逆转,随着估值、筹码和资金面逐步修复,市场进入底部区间,反弹可期。
二是从反弹驱动力看,超跌幅度接近历史极值、美债利率回落以及增量资金托底,构成行情修复的三重支撑。华创证券指出,截至10月23日,创业板指、科创50滚动半年最大回撤分别达到41.1%和40.9%,已经接近历史极值,双创板块技术性反弹需求明显增强;同时,美联储首次加息以来,美国10年期国债收益率已由5.31%回落至5.00%,10年期实际利率由2.95%回落至2.66%,高估值成长资产面临的贴现率压力有所缓解。国内资金方面,10月19日至23日宽基ETF净流入1552亿元,10月以来累计净流入2676亿元,上市公司回购规模达到177.3亿元。华创证券认为,超跌反弹、美债利率回落和增量资金托底三项条件正在形成共振,未来1—2个月是重要窗口,市场有望从此前的急跌和情绪低迷阶段转向修复。
三是从反弹持续时间和空间看,前期悲观情绪形成的负反馈正在被打破,但行情由情绪修复转向趋势性回升,仍需基本面与流动性共同验证。华安证券认为,市场在悲观惯性和情绪低迷期出现逆势大涨,有望打破此前“下跌—赎回—进一步下跌”的流动性负反馈,“前期弱势市场的最大风险被切断”。随着海外货币政策会议、三季报披露等短期扰动逐步落地,叠加年末机构排名和春节躁动提前预期,市场共识有望重新凝聚。若后续经济基本面、盈利预期和增量资金进一步改善,反弹的持续性和高度仍有向上拓展的可能。整体而言,当前行情的核心逻辑已经由单纯的超跌修复,逐步转向估值消化、筹码改善、资金托底与产业景气共同作用。
(来源:东吴证券20261025《策略周评:从估值和业绩看,超跌反弹选什么方向?》;华创证券20261025《【策略周报】策略周聚焦:超跌反弹,借势均衡》;华安证券20261025《策略研究周度报告:如何预期本轮反弹的时间、空间及方向?》)
Token经济爆火,关注A+H算力龙头全覆盖的云计算ETF汇添富(159273)!DeepSeek概念权重高达56%,算力租赁概念权重高达46%。一指横跨沪港深,全面布局AI算力驱动下的云计算历史性机遇,“既要”捕捉港股科技龙头的AI发展红利,“又要”踏准算力浪潮下的光模块爆发契机。云计算ETF汇添富(159273)标的指数涵盖硬件设备、云计算服务、IT服务、应用软件、数据中心运营、平台软件等领域,场外联接(A类:014543;C类:014544)
风险提示:基金有风险,投资需谨慎。本资料仅为宣传材料,不作为任何法律文件。投资有风险,基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。投资人购买基金时应详细阅读《基金合同》《招募说明书》《基金产品资料概要》等法律文件,了解基金的具体情况。基金管理人的其他基金业绩和其投资人员取得的过往业绩并不预示其未来表现。本基金由汇添富基金管理股份有限公司发行与管理,代销机构不承担产品的投资、兑付和风险管理责任。上述基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。本基金投资范围包括港股,会面临因投资环境、投资标的、市场制度以及交易规则等差异带来的特有风险。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96