甲骨文股价预测:2250亿美元营收目标点燃近11%涨幅,ORCL有望挑战170美元近四个月高



 收藏
 举报
TradingKey - 甲骨文(ORCL)周三收涨10.73%,报144.54美元,创下自5月以来最大单日涨幅。推动股价反弹的主要因素,是公司在投资者日公布了更为积极的长期财务目标,并明确了自由现金流转正的时间表。在市场持续担忧AI基础设施投入过高、债务负担不断加重的背景下,甲骨文试图向投资者证明,大规模扩张最终能够转化为收入增长和现金回报。
甲骨文此次公布的长期目标明显强调增长潜力。公司预计,到2030财年,营收将达到至少2250亿美元,2026至2030财年的年均复合增长率约为35%;同期调整后营业利润率有望超过40%,调整后每股收益则将超过21美元。这一营收目标高于华尔街此前的部分预期,反映出公司对AI云基础设施业务的增长前景仍然充满信心。
与此同时,甲骨文重申2027财年营收至少达到900亿美元、调整后每股收益为8.10美元的指引。虽然这一年度目标并未明显超出市场预期,但公司对未来数年增长速度的判断更加积极。随着AI企业对计算能力的需求持续增加,甲骨文希望通过扩建数据中心、提供云基础设施服务,进一步扩大在AI算力市场的份额。
此前市场对公司最大的担忧,在于建设AI数据中心需要投入大量资金,而收入增长与现金回流之间可能存在较长时间差距。甲骨文的资本支出在2026财年已超过557亿美元,市场预计2027财年还将进一步增加。如此庞大的投入意味着,即使AI业务需求旺盛,公司也需要持续获得融资,才能完成基础设施建设并履行客户合同。
此次投资者日上,甲骨文首席财务官Hilary Maxson给出了更明确的现金流目标。公司预计,自由现金流将在2028财年下半年转为正值,并在2029财年超过300亿美元。按照甲骨文的规划,资本支出将在2027至2028财年间达到高位,随后逐步放缓,为现金流改善创造条件。
甲骨文同时承诺,在2030财年前将新增资本市场融资控制在200亿美元以内,其中债务和股权融资各占约一半。供应商融资、客户提供硬件以及客户预付款,也将帮助公司降低数据中心项目早期的现金投入。
公司还计划在未来数年向客户交付约7吉瓦的数据中心算力,并通过引入谷歌TPU等定制芯片,扩大AI计算服务的硬件选择。如果相关产能能够顺利上线,甲骨文将有机会加快兑现来自OpenAI及其他客户的云计算订单,从而推动营收和利润率同步增长。
不过,长期目标距离兑现仍有较长时间。甲骨文预计本财年资本支出将增至约919亿美元,而其长期债务已达到约1170亿美元,信用评级仅为BBB-,处于投资级最低档。
公司五年期信用违约掉期利差仍处高位,反映债券市场尚未完全解除对偿债能力的担忧。此外,部分数据中心项目面临电力接入、审批和施工延误,对OpenAI等少数大型客户的依赖,也使未来收入存在一定集中度风险。
来源:TradingView
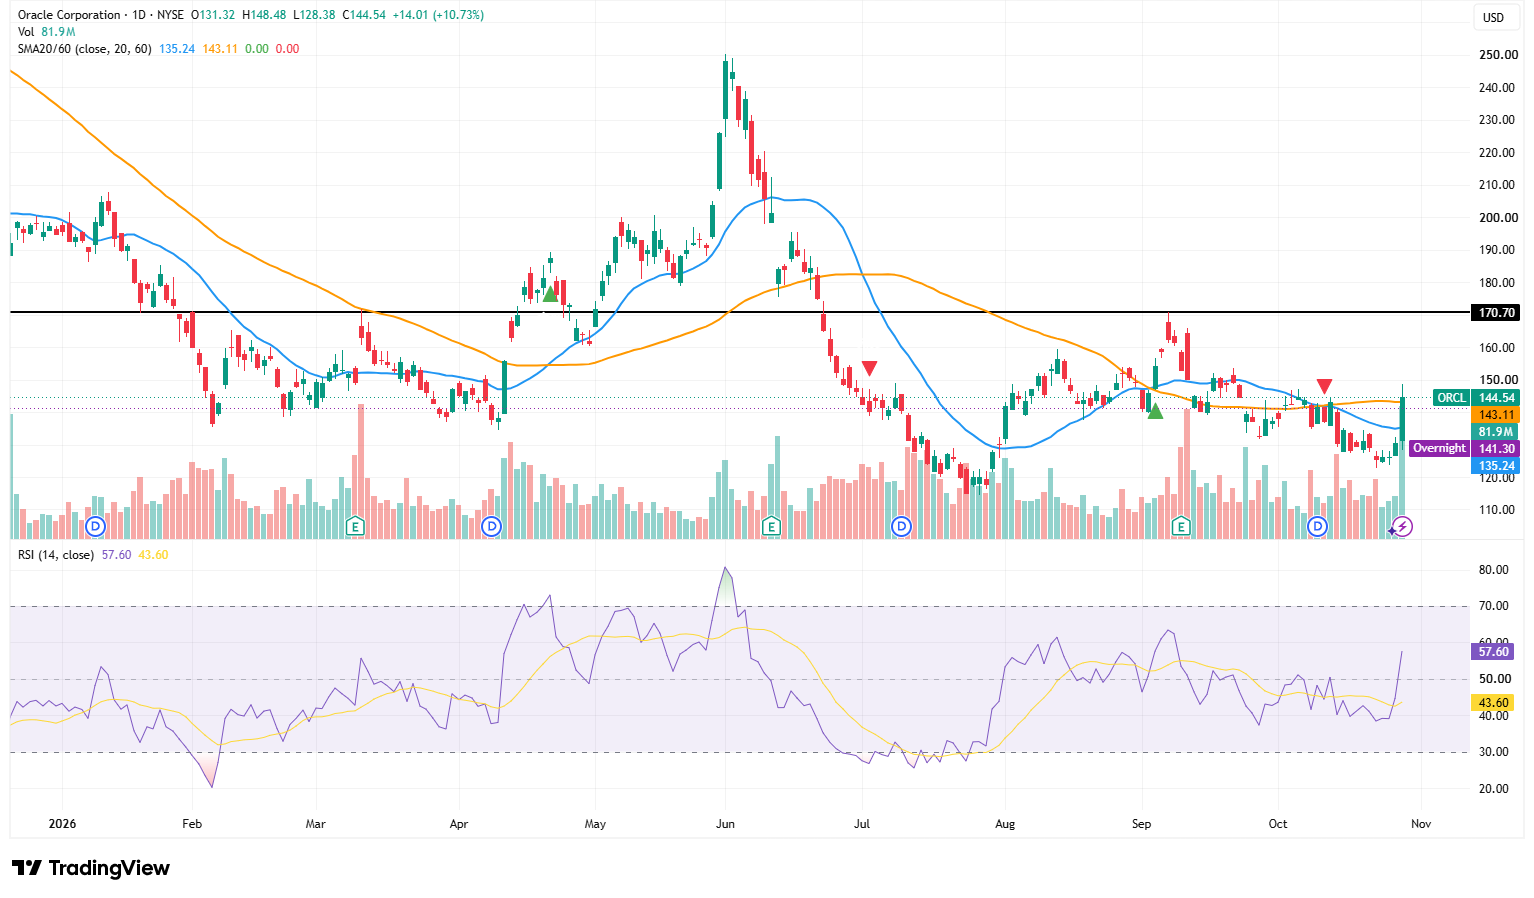
从技术面看,ORCL已经重新站上20日均线135.24美元和60日均线143.11美元,短期走势由弱转强。不过,股价尚未有效突破148—150美元压力区,长上影线也反映该区域存在获利盘。
RSI升至57.60,并突破信号线43.60,动能明显改善且尚未进入超买区。若股价放量站稳150美元,上方目标将依次看向157—160美元及170.70美元;从现价升至170.70美元仍有约18%的空间。
下方首先关注141—143美元支撑,其次是20日均线135美元。若跌破135美元,本轮突破可能失败,并重新测试128—131美元区域。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96