DoorDash盘前涨超6%:宣布170亿美元收购Instacart,溢价26%能否带来相应回报?



 收藏
 举报
TradingKey - 美东时间10月29日盘前,DoorDash(DASH)宣布与Maplebear Inc.(旗下运营Instacart,股票代码CART)达成最终收购协议,交易股权估值约170亿美元,每股作价65美元,较Instacart 10月22日收盘价溢价26%。
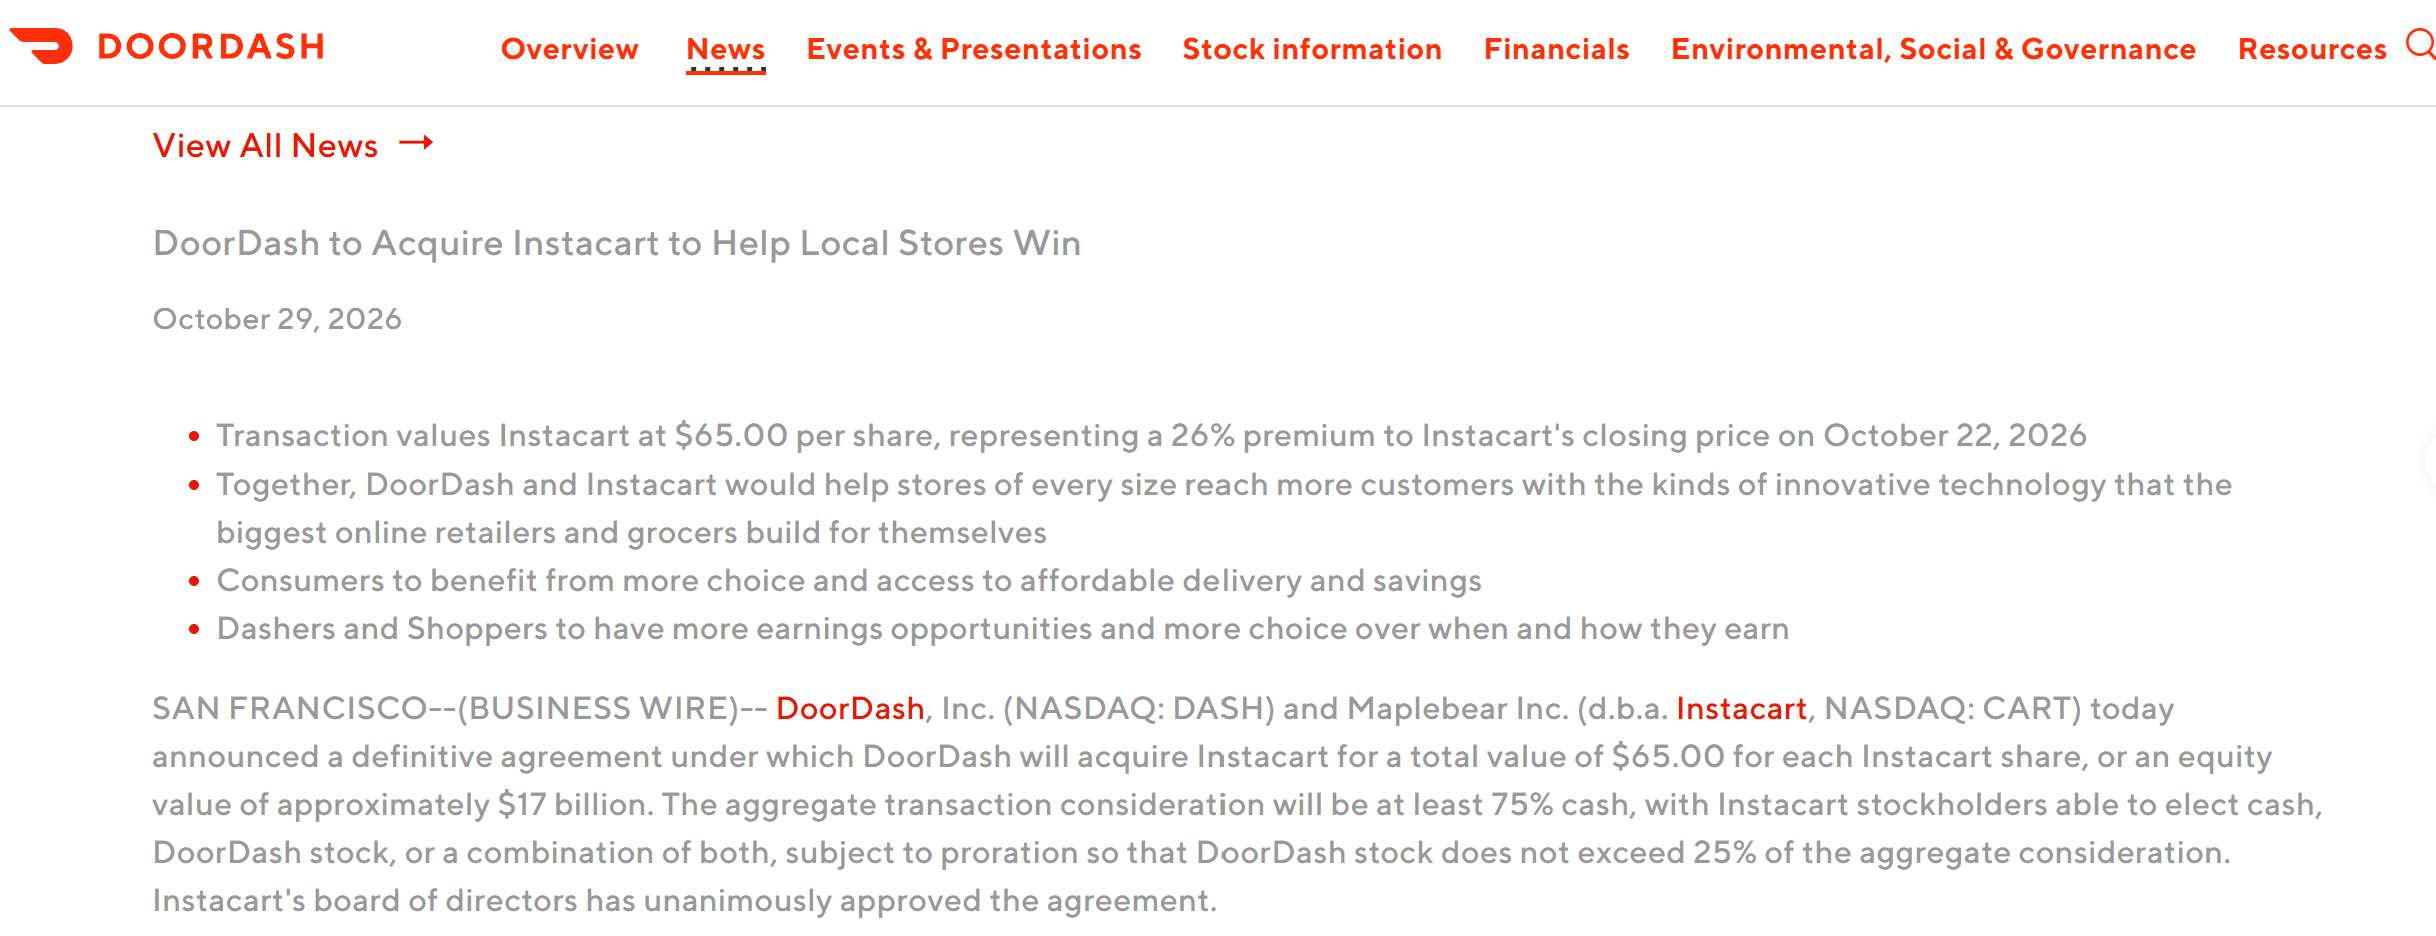
【来源:DoorDash官网】
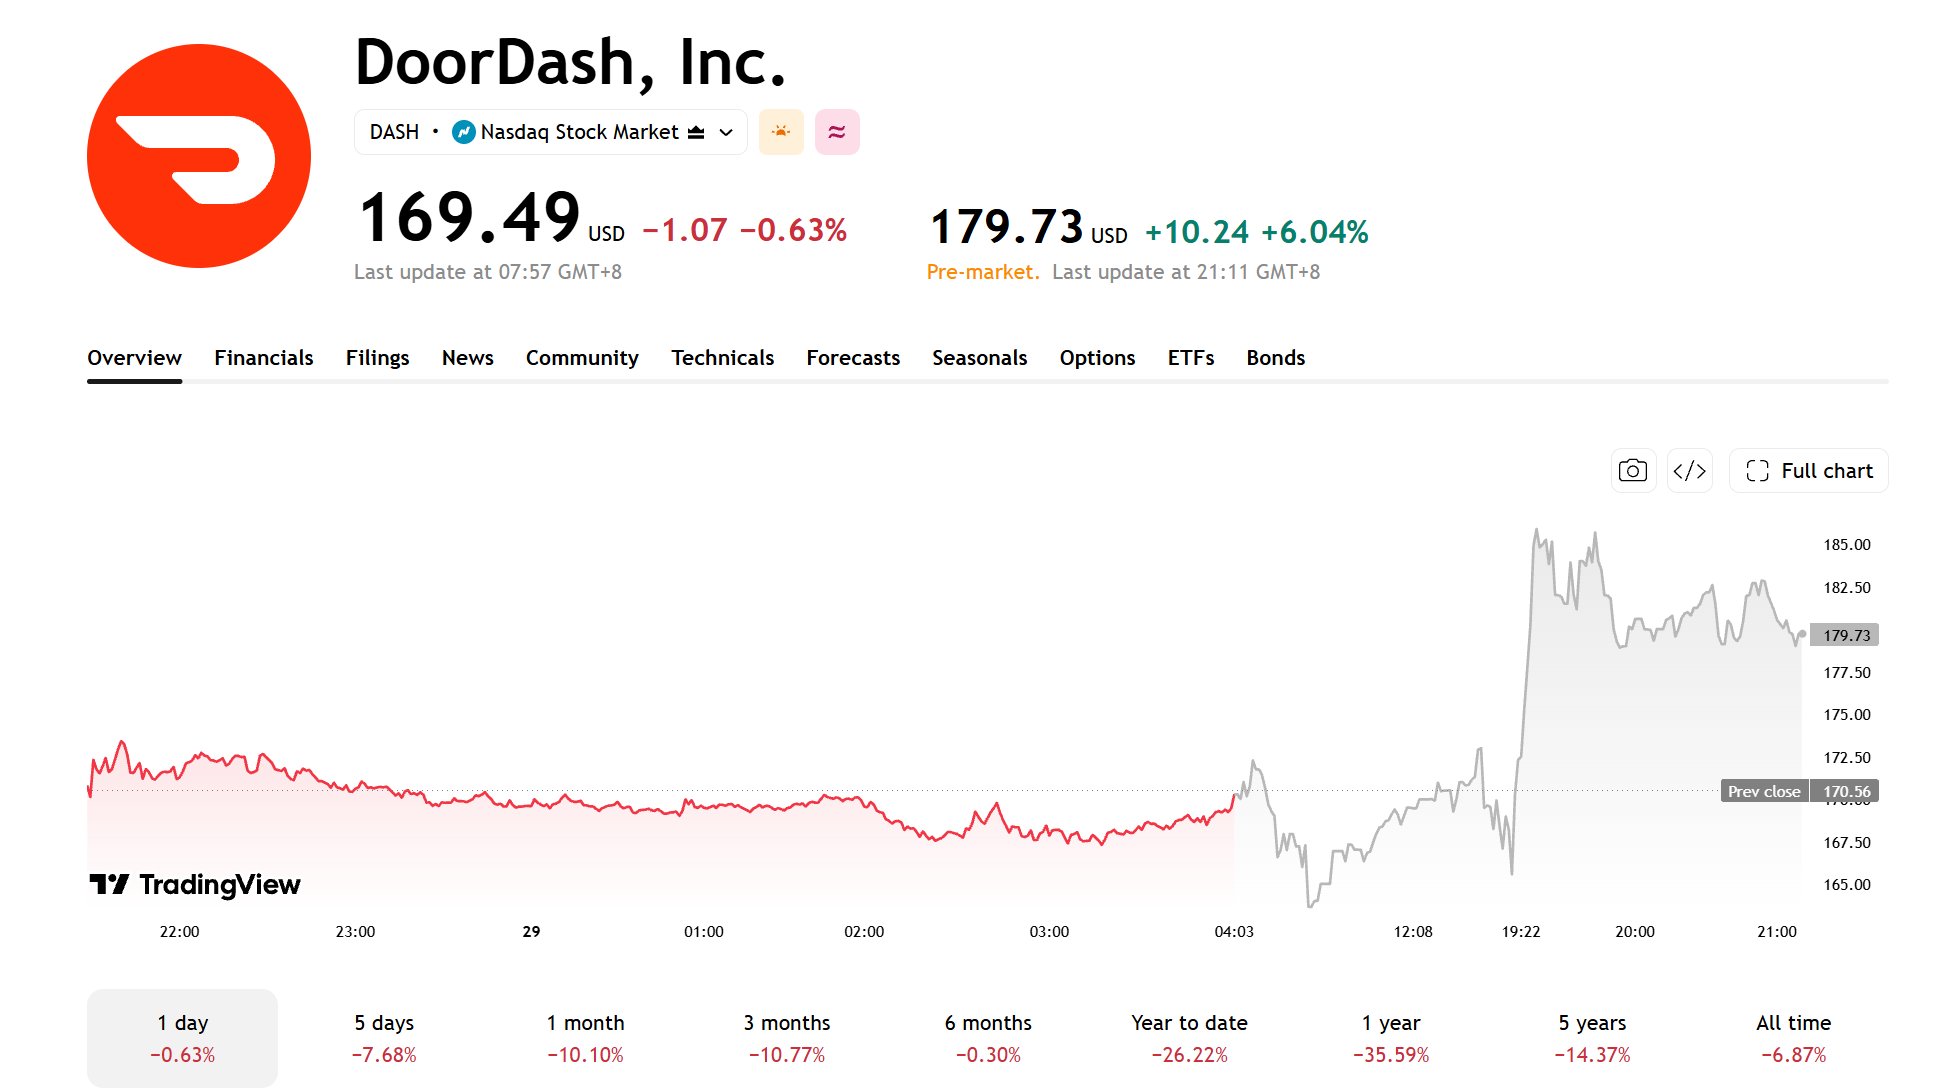
消息公布后,截至发稿,DoorDash盘前股价上涨超6%,Maplebear上涨0.56%。
不过,DoorDash当天还公布了第三季度财报,营收同比增长34%,调整后EBITDA同比增长41%,盘前股价表现可能同时受到财报和收购消息影响。
根据公告,至少75%的交易对价将以现金支付,DoorDash股票对价不超过25%。交易预计于2027年末至2028年上半年完成,仍需获得Instacart股东批准及相关监管许可。
【来源:TradingView】
DoorDash为什么要收购Instacart?
DoorDash以餐厅外卖业务起家,近年来持续拓展杂货及其他零售商品配送服务。Instacart则与超过2200个零售商合作,覆盖近10万家门店,并提供线上购物、订单履约技术及零售广告服务。
DoorDash预计,交易完成后,Instacart用户可在现有近10万家门店之外,增加超过5万家门店的购物选择。
双方还计划整合DashPass与Instacart+会员服务,让会员支付一份费用即可使用双方的相关服务。DoorDash估计,仅会员费用一项,每年就可为用户节省约1亿美元。
此次收购有望扩大DoorDash的杂货配送覆盖范围,并推动零售商更多使用其配送及技术服务。
交易完成后,DoorDash计划保留Instacart品牌、企业技术产品及应用程序,整合双方的配送网络、零售电商平台、履约技术和广告业务。
不过,业务覆盖范围扩大并不必然带来利润增长,最终收益仍取决于订单增长、配送效率及成本控制。
170亿美元收购Instacart能否带来相应回报?
Instacart最新业绩为评估交易提供了参考。2026年第三季度,Instacart营收为10.95亿美元,同比增长17%;商品交易总额(GTV)为105.28亿美元,同比增长15%。同期净利润为1.47亿美元,同比增长2%;调整后EBITDA为3.42亿美元,同比增长23%。
这些数据反映出Instacart具备一定的业务规模和盈利能力,但单季度业绩尚不足以证明170亿美元的收购估值是否合理。DoorDash仍需通过收入增长、成本节约和业务协同逐步兑现交易价值。
DoorDash预计,交易完成后将有望在多年内实现每年5亿美元或以上的净协同收益,主要来自配送网络效率提升及双方业务资源整合。
不过,交割后第一年的相关投资将超过当年协同收益,第二年及以后才有望实现正的净协同收益。投资者需关注协同收益的兑现进度,以及其对利润和现金流的实际贡献。
融资压力、监管审批与业务整合风险并存
DoorDash计划以现有现金和债务融资支付现金部分,并已获得摩根大通364天期高级无抵押过桥贷款融资承诺。公司表示,交易不以融资落实为交割条件,公司计划维持投资级信用评级。
由于至少75%的交易对价以现金支付,融资规模、利息成本及交割后的现金流变化将成为投资者关注的重点。
此外,交易还需获得Instacart股东批准及美国、加拿大、以色列等地的监管许可,审批延迟或附加条件可能推迟交割及预期收益兑现。
双方也需要协调商家合作、会员服务、配送和技术系统,并应对亚马逊(AMZN)、沃尔玛(WMT)等企业的竞争。
总体来看,这笔交易的回报取决于DoorDash能否逐步实现每年5亿美元或以上的净协同收益目标。
若收益兑现慢于预期,融资成本和整合支出可能对初期利润及现金流造成压力;若配送效率提升、商家服务收入增长,则有望逐步改善公司的盈利表现。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96