科磊(KLAC)股票10月29日盘中上涨6.69%:真相来了



 收藏
 举报
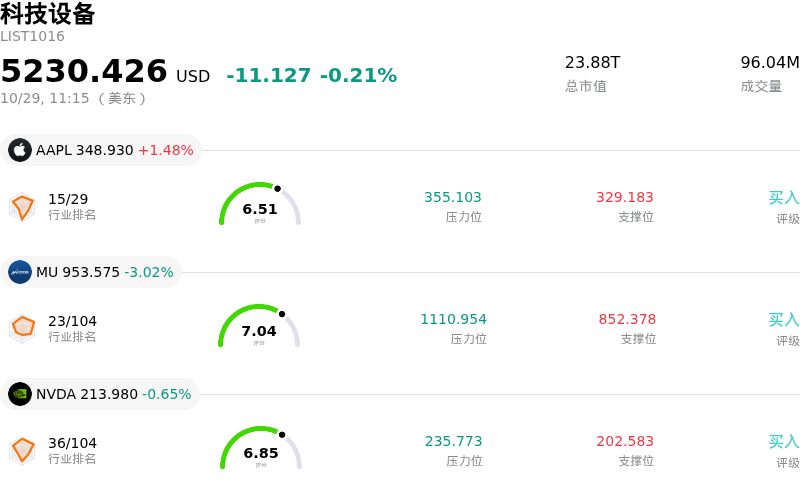
科磊 (KLAC) 盘中上涨6.69%, 所属行业科技设备下跌0.21% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 苹果 (AAPL) 上涨 1.48%;美光科技 (MU) 下跌 2.84%;英伟达 (NVDA) 下跌 0.53%。
今日是什么导致了科磊(KLAC)股价上涨?
在公布2027财年第一季度财报后,科磊(KLA Corporation)股价强劲上涨。推动股价上涨的主要催化剂是营收与净利润双双超越预期,创纪录的季度营收达41.4亿美元,调整后每股收益达1.22美元,均超过华尔街一致预期。先进半导体检测与量测工具的加速应用,将公司的营业利润率推升至创纪录的46.1%,展现出显著的运营杠杆效应以及全线产品组合强劲的定价能力。
管理层对下一季度极其强劲的业绩指引进一步点燃了投资者的热情。科磊预计第二季度营收中值为47亿美元,调整后每股收益中值为1.44美元,轻松超越分析师预期。这一乐观前景反映了主要半导体制造商在人工智能基础设施、高性能计算及先进封装技术领域的持续资本支出承诺。前沿晶圆代工、逻辑芯片及DRAM存储节点设计复杂度的不断提升,持续推高了对工艺控制强度的要求,巩固了科磊的市场主导地位和增长确定性。
更广泛的行业背景也提供了额外支撑,围绕多年晶圆制造设备支出的长期看好情绪提振了资本设备股的需求。科磊的基础现金生成能力依然极为出色,本季度创造了13.4亿美元的自由现金流,同时维持着积极的资本回报计划。尽管宏观风险和估值倍数仍是投资者的核心考量因素,但稳健的运营执行力、利润率的扩张以及强劲的需求指引,共同增强了机构投资者对科磊在全球芯片供应链中战略地位的信心。
科磊(KLAC)技术分析
科磊 (KLAC) 技术面来看,MACD(12,26,9)数值-2.309,处于卖出状态,RSI数值47.684处于中性状态,Williams%R数值49.603处于中性状态,注意关注。
科磊(KLAC)媒体舆情
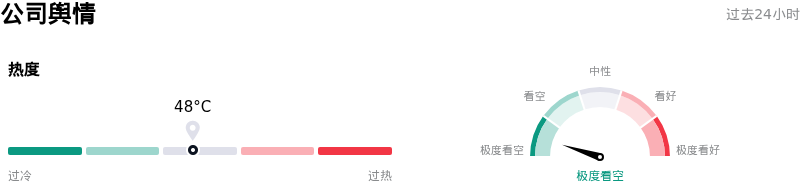
科磊 (KLAC) 公司舆情热度来看,当前热度48,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于极度看空状态。
科磊(KLAC)基本面分析
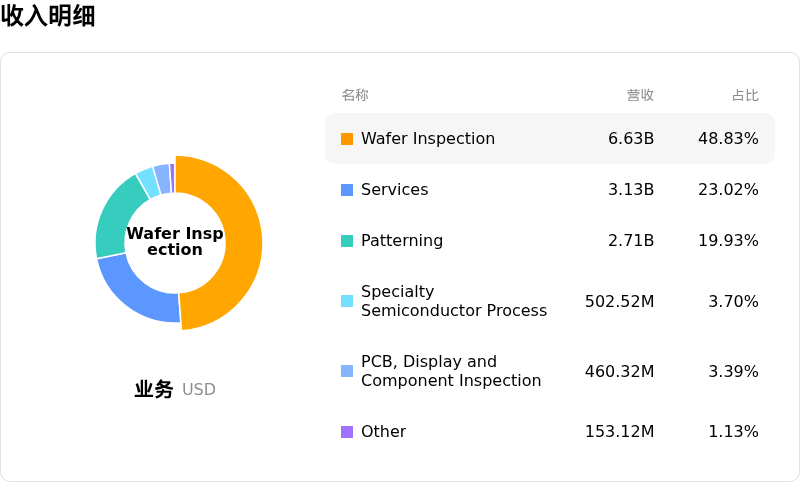
科磊 (KLAC) 处于科技设备行业,最新年度营业收入$13.58B,处于行业15,净利润$4.83B,处于行业11。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$222.95,最高价为$325.00,最低价为$138.80。
关于科磊(KLAC)的更多详情
公司特定风险:
- 分析师下调目标价与估值承压:在科磊(KLA)公布第一财季业绩后,华尔街多家主要机构下调了其目标价——其中萨斯奎汉纳将其目标价下调至190美元并给予“中性”评级,Evercore ISI将其目标价下调至185美元,Needham将其目标价下调至200美元。鉴于KLAC相对于同行设备供应商的高估值,分析师对半导体周期尾期风险及估值乘数收缩表示担忧。
- 客户洁净室与零部件交期限制:华尔街研报指出,科磊(KLA)的短期积压订单转化和设备交付时间表仍受制于外部运营瓶颈,特别是客户晶圆厂洁净室空间限制以及长交期零部件短缺,这限制了收入转化的增长势头。
- 产品组合向DRAM倾斜的脆弱性:高盛的机构点评指出,近期半导体资本支出严重偏向DRAM产能扩充。由于相比前沿2nm逻辑节点和先进代工节点,DRAM的过程控制检测强度较低,这种资本支出结构存在限制科磊营收增幅超越更广泛晶圆制造设备同行的风险。
- 出口管制收紧与中国市场营收风险:美国针对先进半导体制造设备的持续地缘政治贸易限制继续给科磊(KLA)带来监管阻力,威胁到其在中国市场的营收——而中国市场在历史上占该公司过程控制设备总销售额的很大一部分。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96