谷歌大跌13%创史上最差财报后表现,惟历史数据显示下跌8%后买入的上涨胜率高达84.6%



 收藏
 举报

TradingKey - 谷歌(GOOGL)(GOOG)公布第三季度财报后,盘初股价一度下跌超13%,创下公司有史以来最糟糕的财报后股价表现。搜索收入低于预期,明年资本开支还将大幅增加,使投资者重新评估AI投入与盈利回报之间的平衡。
摩根大通将Alphabet目标价从425美元下调至375美元;高盛将12个月目标价从435美元降至385美元,降幅约11.5%,但维持“买入”评级。按10月28日收盘价324.89美元计算,高盛新目标价对应约18.5%的上行空间。
Alphabet第三季度搜索及其他业务收入为633.5亿美元,低于高盛预测的642亿美元,也较市场一致预期648.95亿美元低约2.4%。搜索是公司重要的收入来源,其表现低于预期,使市场更加关注核心业务增长能否支撑不断扩大的AI投入。与此同时,公司维持2026年1950亿至2050亿美元的资本开支指引,并预告2027年投入将进一步大幅增加。
截至发稿,谷歌股价仍跌11.6%,报284.33美元。
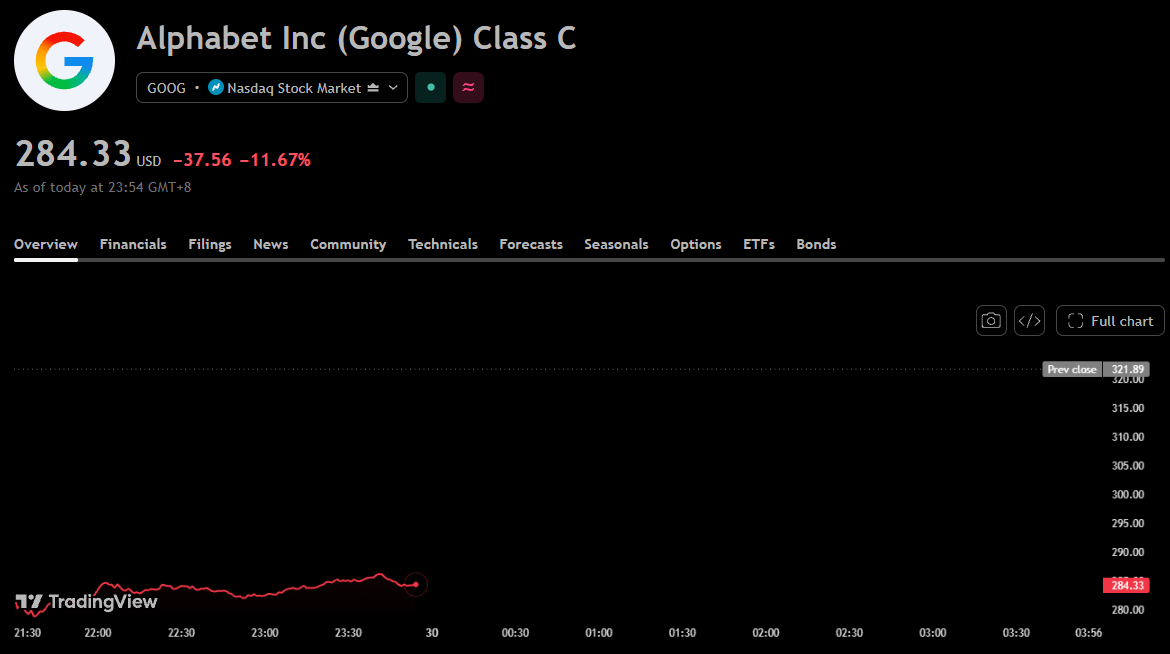
谷歌股价图,来源:TradingView
然而,高盛分析师埃里克·谢里丹(Eric Sheridan)团队仍看好Alphabet在消费级和企业级AI计算领域的长期定位。其判断依据包括覆盖逾十亿用户的应用矩阵,以及大规模算力投资带来的能力:随着AI商业化从基础设施向平台和应用延伸,谷歌有机会通过现有产品触达用户并扩大收入。
此外,尽管谷歌此次创下有史以来最糟糕的财报后股价表现,历史大跌后的走势提供了另一组参考。截至2026年10月28日,GOOGL历史上共有13次单日收盘跌幅超过8%,若以当日收盘价买入、持有60个交易日,其中11次取得正收益,历史上涨胜率达84.6%。
历史大跌日期 |
当日收盘涨跌幅 |
此后第20个交易日收益 |
此后第60个交易日收益 |
2004年11月5日 |
-8.31% |
4.10% |
21.60% |
2006年1月20日 |
-8.48% |
-7.70% |
1.20% |
2008年2月1日 |
-8.58% |
-11.40% |
8.30% |
2008年7月18日 |
-9.77% |
6.00% |
-20.80% |
2008年9月29日 |
-11.61% |
-13.50% |
-21.80% |
2008年12月1日 |
-9.21% |
14.00% |
27.10% |
2011年4月15日 |
-8.26% |
-2.30% |
1.40% |
2012年1月20日 |
-8.38% |
3.20% |
4.00% |
2012年10月18日 |
-8.01% |
-3.90% |
2.30% |
2020年3月12日 |
-8.20% |
8.50% |
30.30% |
2020年3月16日 |
-11.63% |
17.90% |
36.50% |
2022年10月26日 |
-9.14% |
3.70% |
2.90% |
2023年10月25日 |
-9.51% |
10.30% |
17.10% |
需要注意的是,这一统计样本包含财报及其他原因引发的大跌,并非专门统计财报行情;两次亏损均超过20%,也说明较高胜率仍伴随明显风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96