英特尔盘后重挫23%,亚马逊大跌7%!谷歌一夜蒸发近5000亿美元,美股AI叙事遭三重拷问



 收藏
 举报
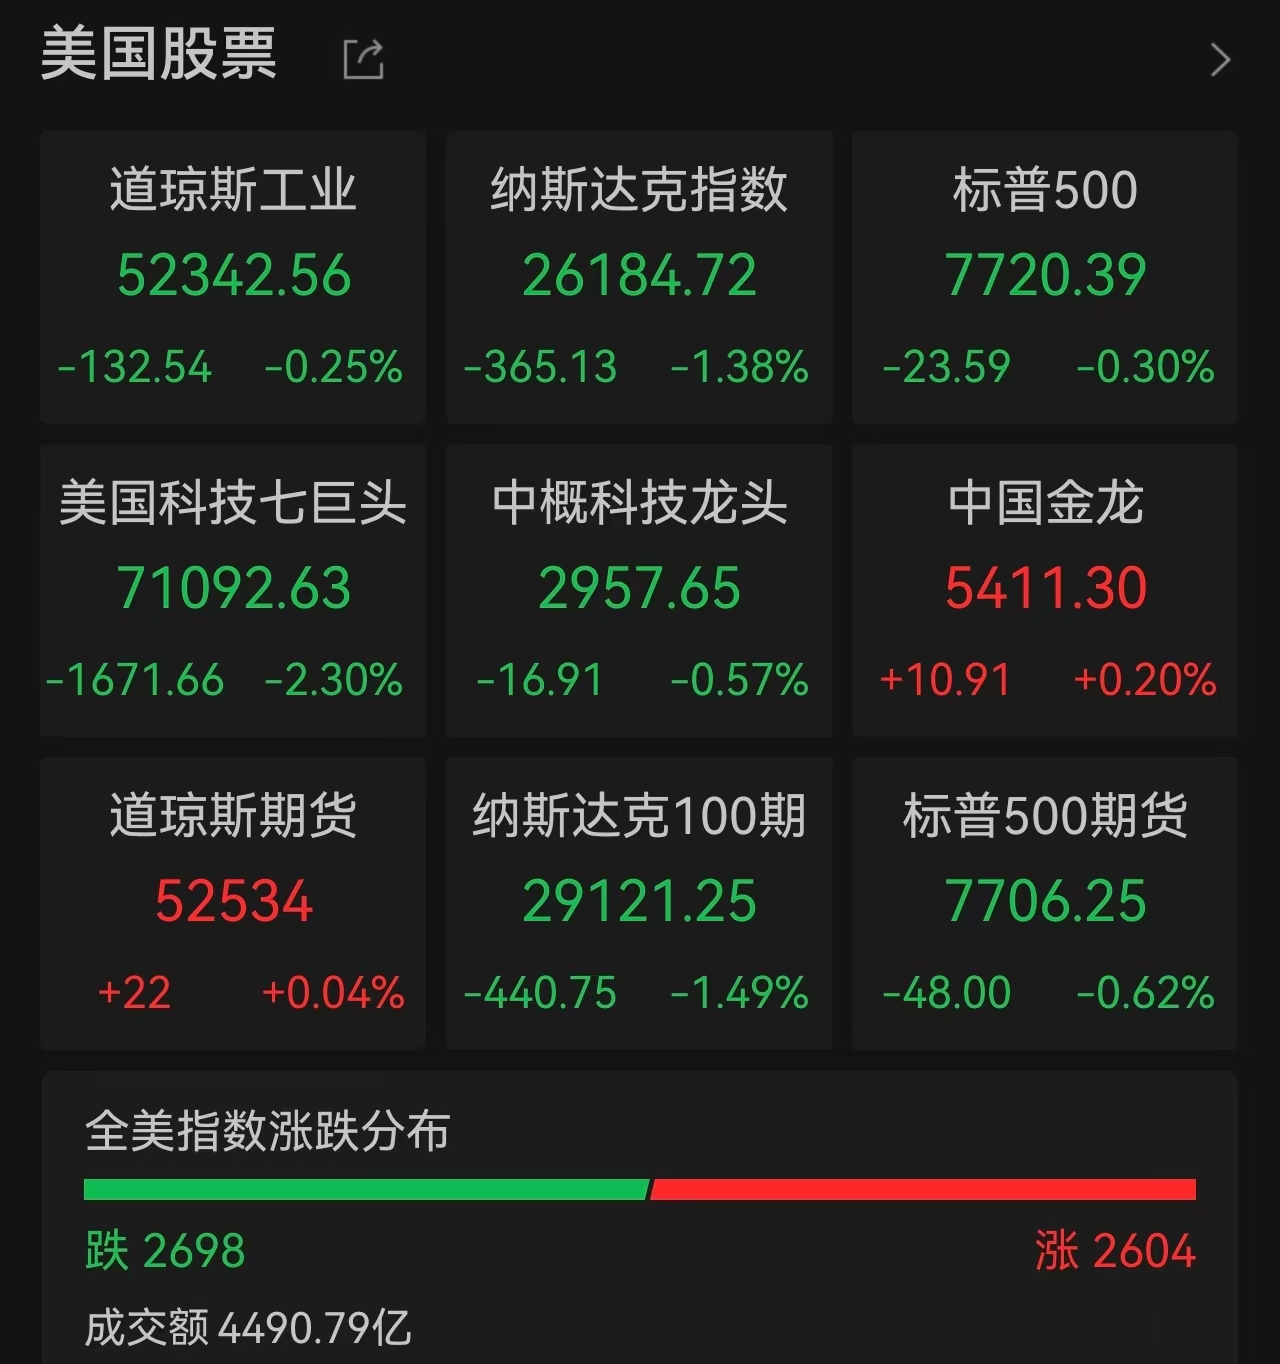
美东时间周四,美股在财报季最敏感的节点遭遇一波“科技杀”。谷歌创下上市以来最大单日跌幅,英特尔与亚马逊盘后接力重挫,AI叙事第一次在“投入—回报—现金流”三重维度上同时出现裂痕。市场担心的不再是需求有没有,而是天量资本开支什么时候能长出利润。
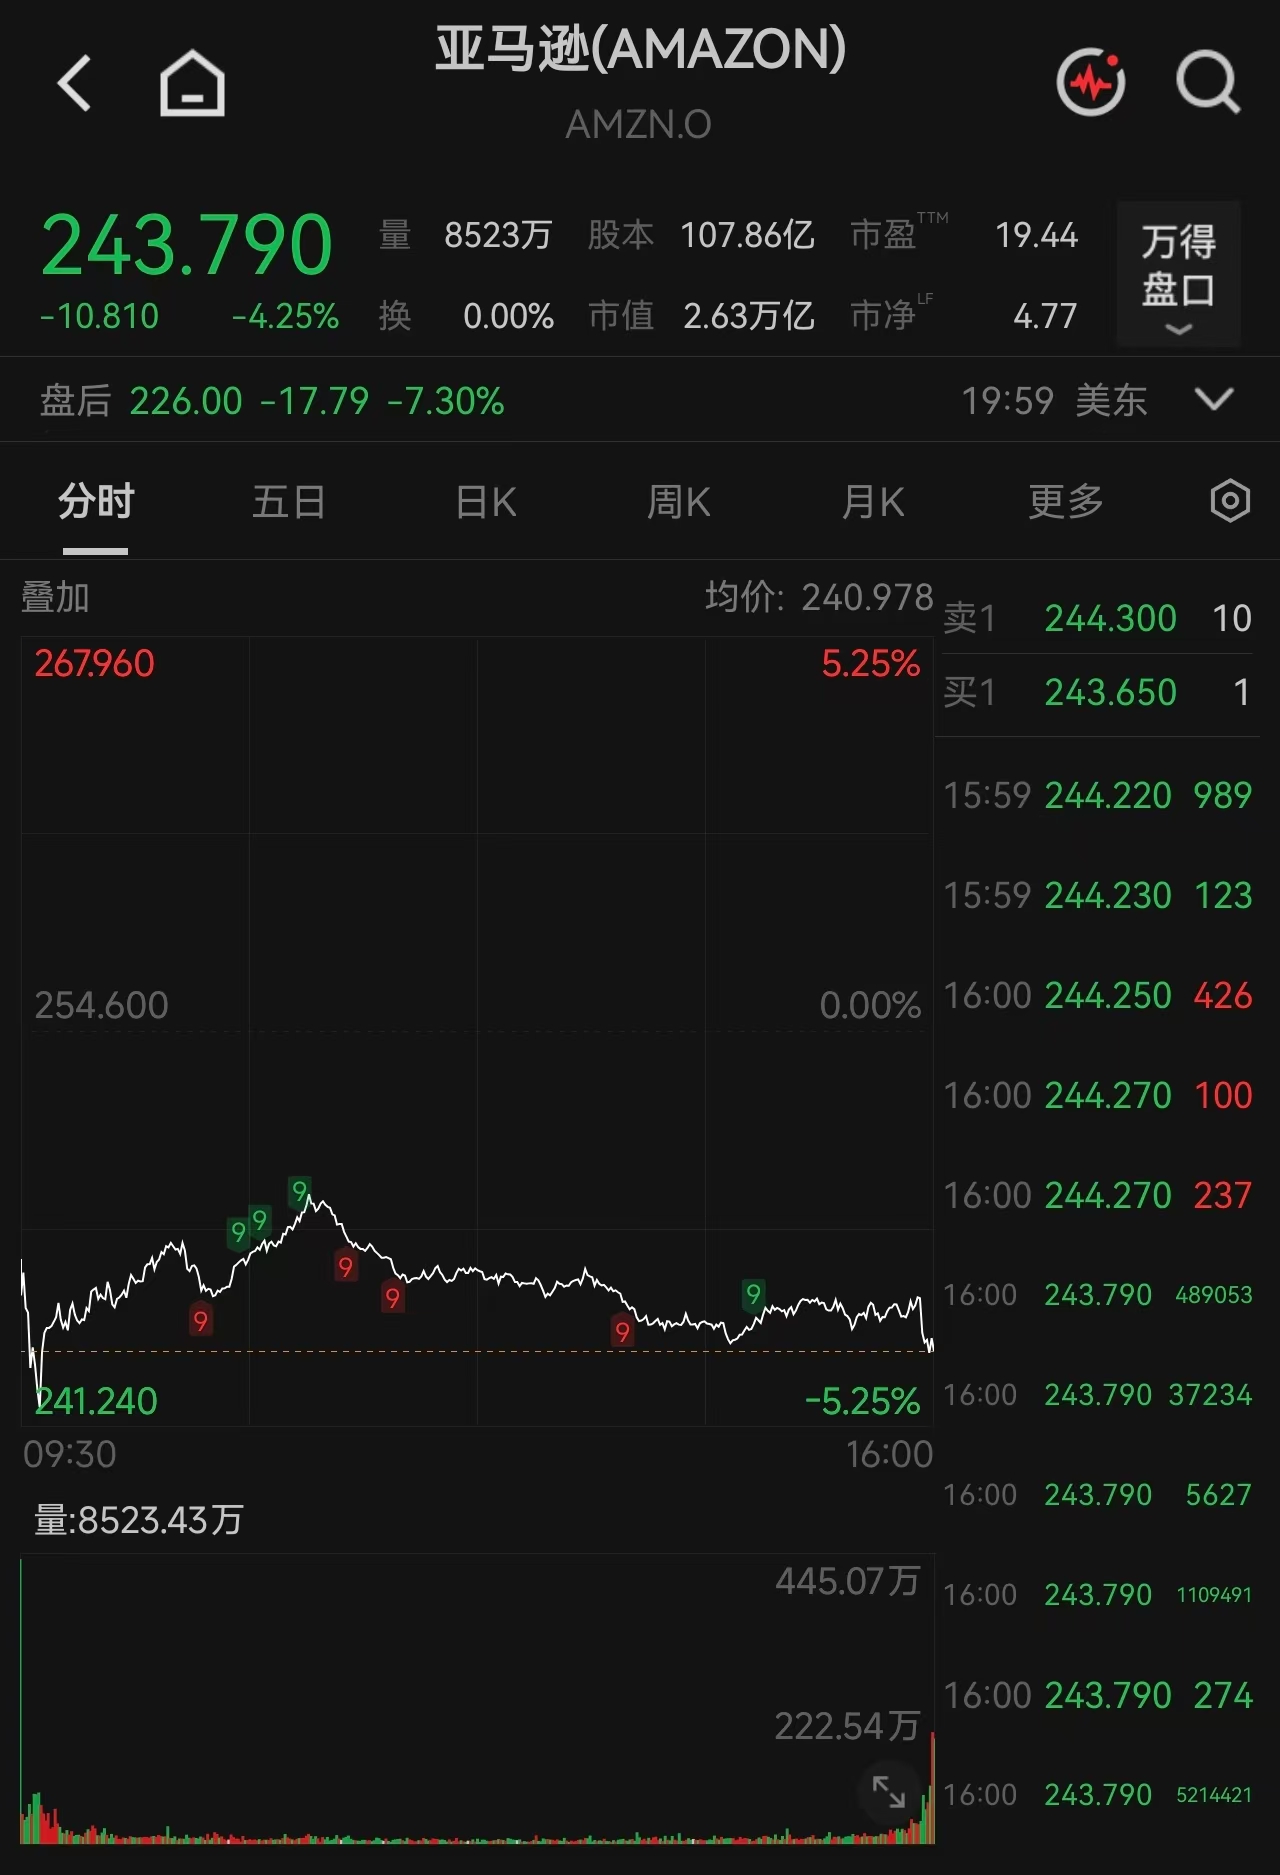
截至收盘,美股三大指数全线走弱:道指跌0.25%,报52342.56点;标普500跌0.30%,报7720.39点;纳指跌1.38%,报26184.72点。盘后恐慌进一步发酵——截至北京时间8:10,英特尔跌超23%,亚马逊跌超7%。
谷歌暴跌12.64%,市值单日蒸发近5000亿美元
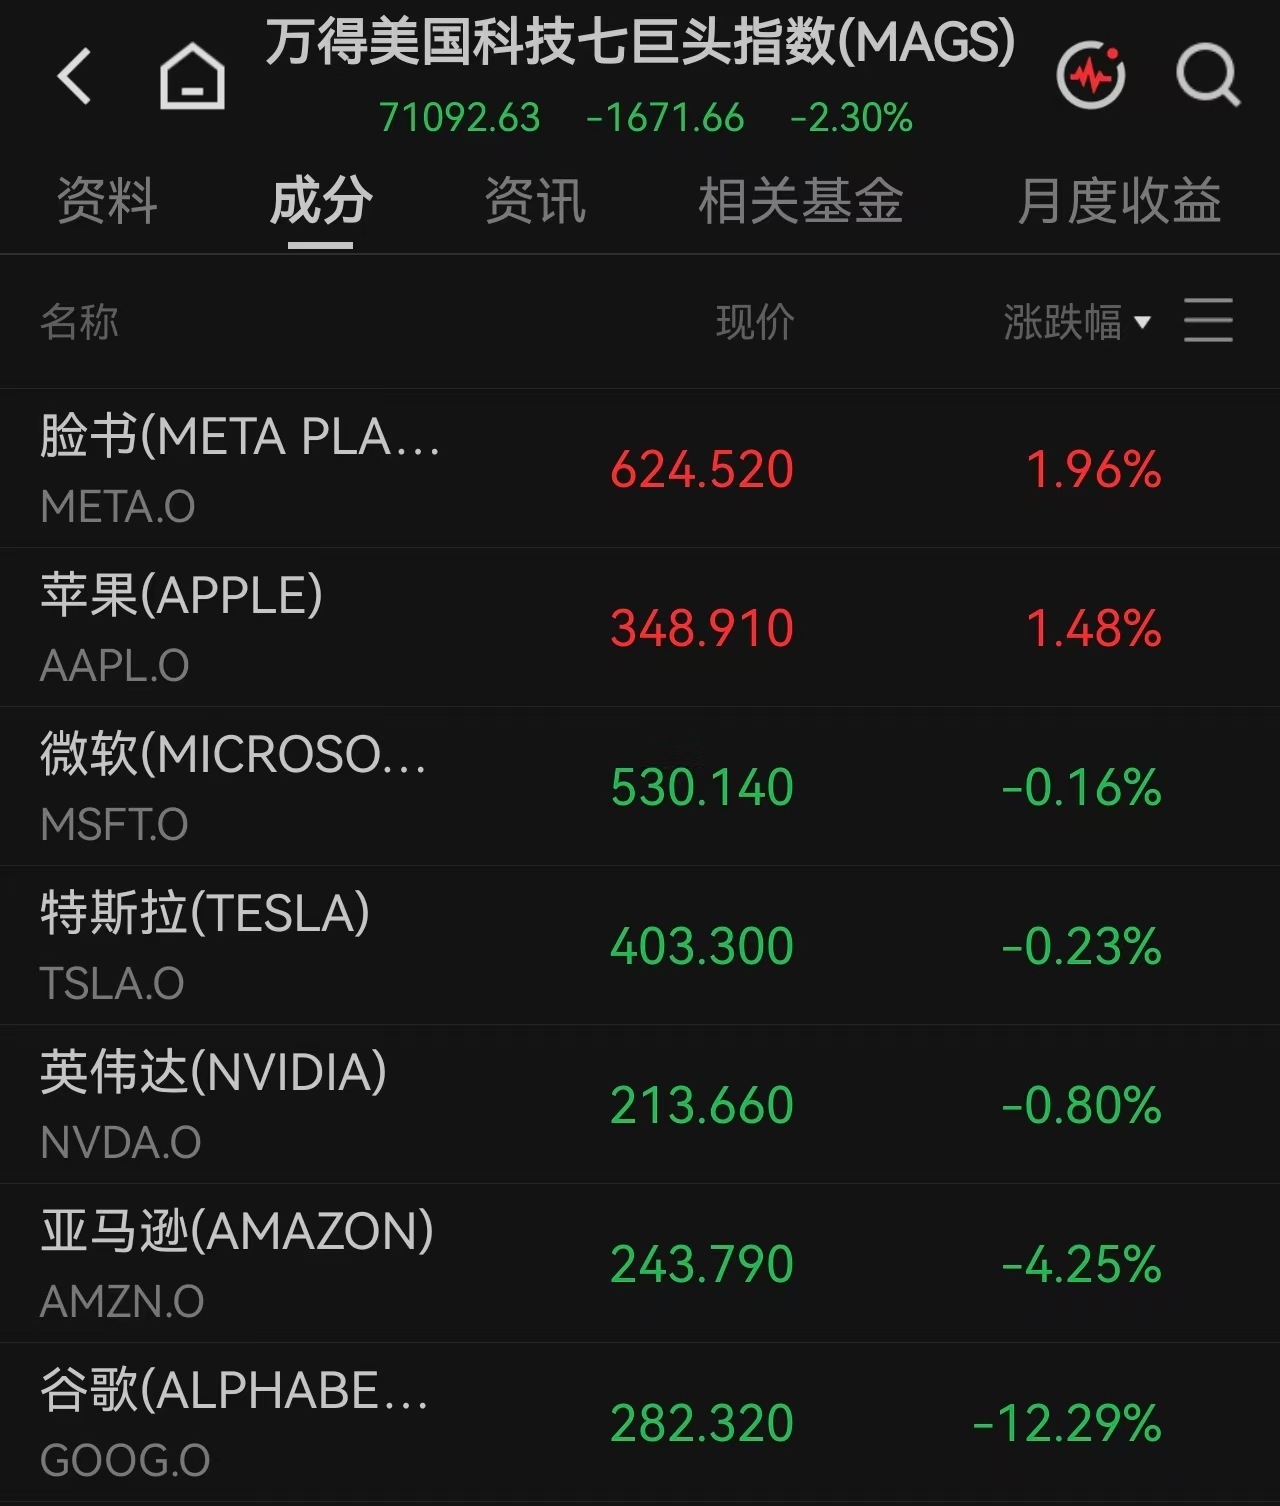
谷歌是本轮抛售的引爆点。其A类股收跌12.64%,市值单日蒸发近5000亿美元(约合人民币3.33万亿元),为美股史上第二大单日市值损失,仅次于英伟达2025年1月创下的纪录。表面看是三季度营收与EPS不及预期,深层矛盾在现金流:当季自由现金流转负至90.70亿美元,资本开支高达514亿美元,公司同时维持全年1950亿至2050亿美元的支出指引,并预告明年开支继续抬升。
更让市场不安的是搜索业务的变现断层。谷歌首席商务官菲利普·辛德勒承认,AI模式搜索量快速增长,但“变现水平较低”。D.A. Davidson分析师吉尔·卢里亚点破要害:“高利润率的搜索广告,恰恰是谷歌支持庞大AI建设支出的重要资金来源。”当AI分流传统搜索、却还没接住商业化的接力棒,市场开始重新给“AI故事”计件算账。
英特尔盘后重挫23%,亚马逊大跌7%
盘后披露的英特尔与亚马逊,把担忧从“广告变现”延伸到“硬件周期”和“资本开支吞噬现金流”。
英特尔三季度营收165.10亿美元,同比增长21%,但四季度指引仅150亿至160亿美元,远低于市场预期170.50亿美元;调整后每股收益指引0.25美元,预期0.43美元。CEO陈立武将疲弱归因于存储芯片短缺、零部件涨价及以色列工厂停产,并判断PC市场低迷“至少持续到2027年上半年”,明年市场再萎缩10%——而2026年已经下滑12%。更关键的是,公司明确“明年不会有正现金流”。

亚马逊则是另一幅图景:营收增长12%至2019亿美元看似稳健,但在线销售仅增2%至685亿美元,为2023年初以来最低;自由现金流流出424亿美元,去年同期还是正148亿美元。三季度购置物业和设备支出772.60亿美元,远超预期的574.70亿美元,全年资本开支指引高达2200亿美元。Aptus Capital的戴夫·瓦格纳直言:“自由现金流是这份财报里最难堪的部分。”Investing.com的杰西·科恩则称之为“双重失望”。
AI硬件链承压,资金寻找避风港
硬件链应声走低。费城半导体指数结束四连涨,收跌1.42%;迈威尔科技跌13.24%,闪迪跌5.32%,美光跌4.98%,AMD跌2.08%。盘后ARM、AMD、SK海力士、博通继续扩大跌幅。光通信、云基建、存储三条线同步承压,反映的是同一个逻辑:当下游巨头开始被现金流反噬,上游“卖铲人”的订单预期也要重估。
值得注意的是,抛售并未演化为全面避险。小盘股罗素2000逆势涨1.01%,医疗板块走强,礼来涨6.63%并一度成为首个市值破1.3万亿美元的医药公司。Baird的罗斯·梅菲尔德解读:“AI叙事出现的裂痕,并不意味着市场各个角落都出现裂痕。”资金在科技权重之外寻找避风港,美债收益率同步回落,10年期降至4.94%附近,黄金险守4200美元,比特币跌破79000美元,24小时全市场爆仓超10亿美元。
宏观面没有给科技股喘息空间
美国三季度GDP初值环比折年率3.40%,快于预期;9月PCE同比涨3.60%,核心PCE同比涨3.10%,通胀韧性仍在。CME数据显示,美联储12月加息25个基点的概率升至74.90%。高利率+重资本开支的组合,对烧钱期的AI基建显然不算友好。
往后看,市场逻辑正在切换:从“AI需求无限”转向“谁先证明回报”。微软用Azure增长48%、自由现金流186亿美元给出了正面样本;谷歌、亚马逊、英特尔则把问题摆在桌面上——资本开支可以讲故事,但投资人开始要季度答案。
短期,科技权重股仍面临财报余波:盘后期货已定价悲观情绪,半导体与云链或延续高波动。中期变量有两个:一是搜索与云业务的AI变现斜率,二是存储涨价、PC复苏节奏是否如英特尔预期那样拖到2027年。若后续Meta、英伟达财报不能扭转“投入产出比”叙事,这轮由谷歌点燃的质疑,可能从个股回调升级为AI板块的估值重构。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96