亚马逊股价预测:业绩失利引股价狂泻12%,下一个支撑看200美元大关



 收藏
 举报
TradingKey - 亚马逊业绩不及预期,股价无情狂泻 12%,技术面面临200美元大关考验。
美东时间10月29日,在科技巨头 Alphabet (GOOG) 因 CapEx 扩大暴跌超10% 之后,亚马逊 (AMZN) 最新公布的 2026 财年第三季度(Q3)财报同样重蹈覆辙,致使股价盘后急剧狂泻12%,继续下行压力很大。
尽管亚马逊的 AWS 云业务营收维持高速增长,但是多方面不及预期,包括资本支出(CapEx)规模飙升、自由现金流(FCF)转负,加上 Q4 展望偏向保守等等,具体如下:
财务指标 |
2026 Q3公布的数据 |
市场预期 |
华尔街疑虑与核心症结 |
|---|---|---|---|
AWS 云业务营收 |
460 亿美元 |
454 亿美元 |
同比增速扩大至 39%,但未化解盈利冲击 |
资本支出 |
年度计划推升至 2200亿美元 |
高于预期的1950-2000亿美元 |
AI 数据中心与 GPU 采购侵蚀自由现金流 |
自由现金流 |
转为负数 (-424亿美元) |
保持净流入 |
庞大 CapEx 导致自由现金流利润率显著恶化 |
Q4 假日季展望 |
指引区间中枢低于预期 |
高标准消费季预期 |
零售电子商务物流成本上升,对旺季利润率构成压力 |
在业绩失利冲击之下,亚马逊的股价不仅保留200日均线及短期波段密集区243-245美元,而且跌破今年6月的强支撑224-226美元,其技术形态已被推向破位寻底阶段。
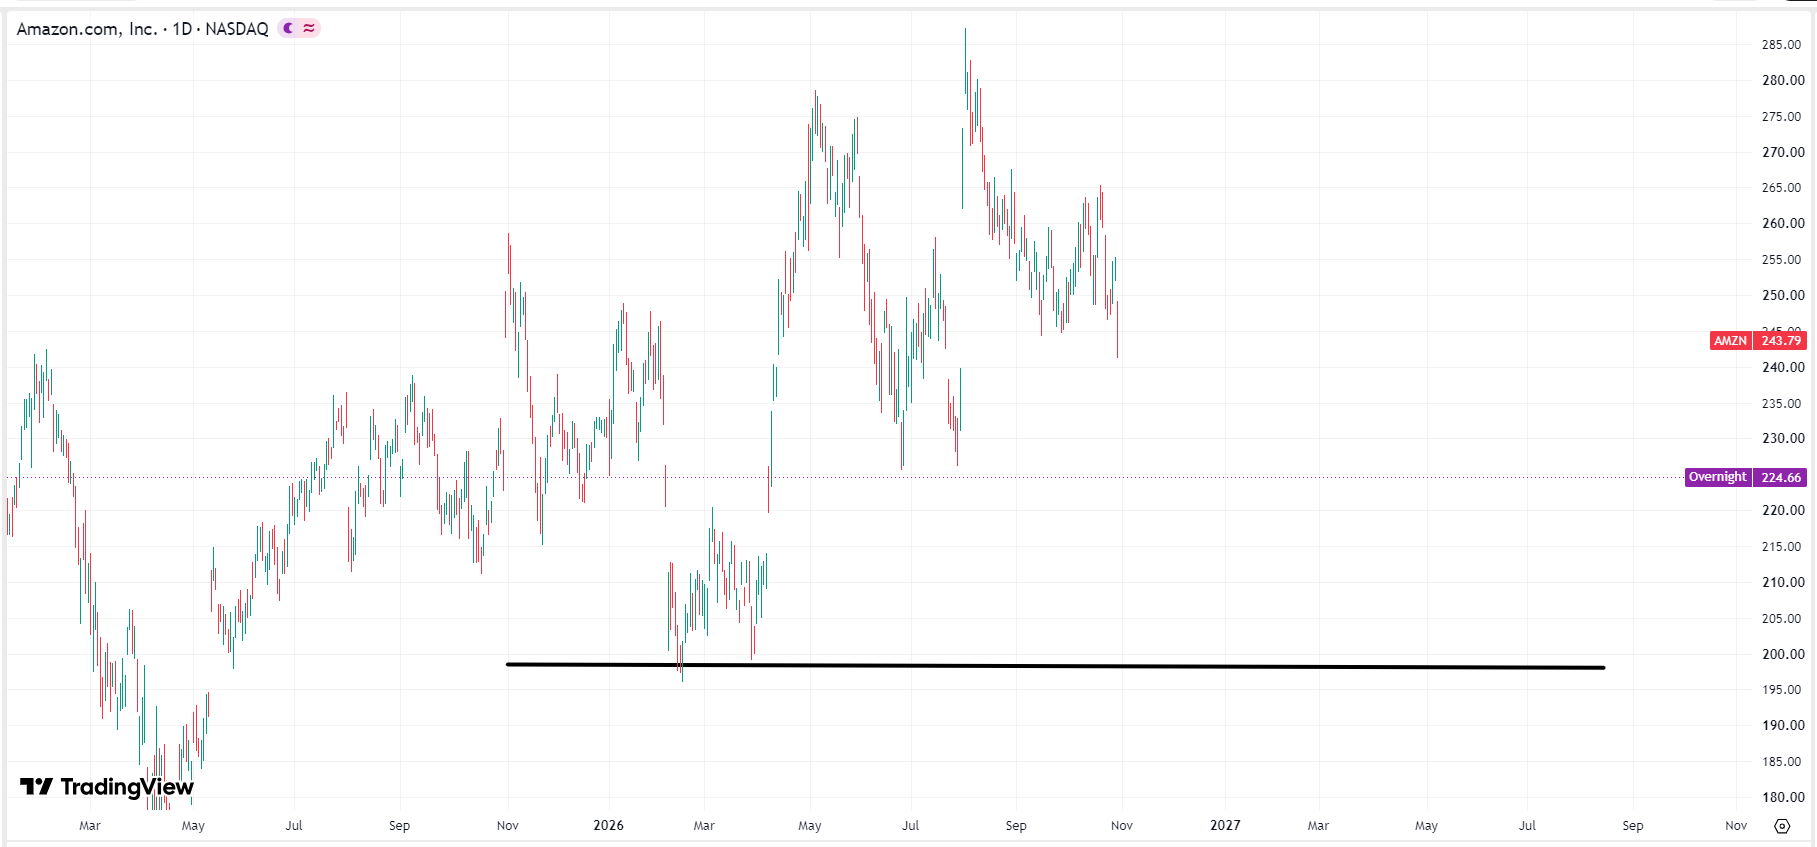
若美股大型科技股集体的抛压未能在短期内平息,AMZN 股价将面临向200美元整数大关靠拢的二次探底压力。这个位置不仅是关键的整数心理关口,更汇聚了 2026 年初华尔街大型主权基金与长线价值型基金的大笔建仓成本,具有极强的防御属性。
此外,若股价逼近 200 美元大关,亚马逊的企业价值对 EBITDA倍数将回落至近三年极端低位,大约为12.5x–13.0x,相较于其 AWS高达 39% 的同比增速,估值将呈现极强的吸引力,有望引发价值投资者与主权基金的左侧强烈护盘,预计在此将遭遇强大的现货支撑。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96