大幅拉升!双创指数跌幅快速收窄!创业板ETF汇添富(159247)、科创50ETF汇添富(588870)连续获资金关注!“易中天”三季报怎么看?



 收藏
 举报
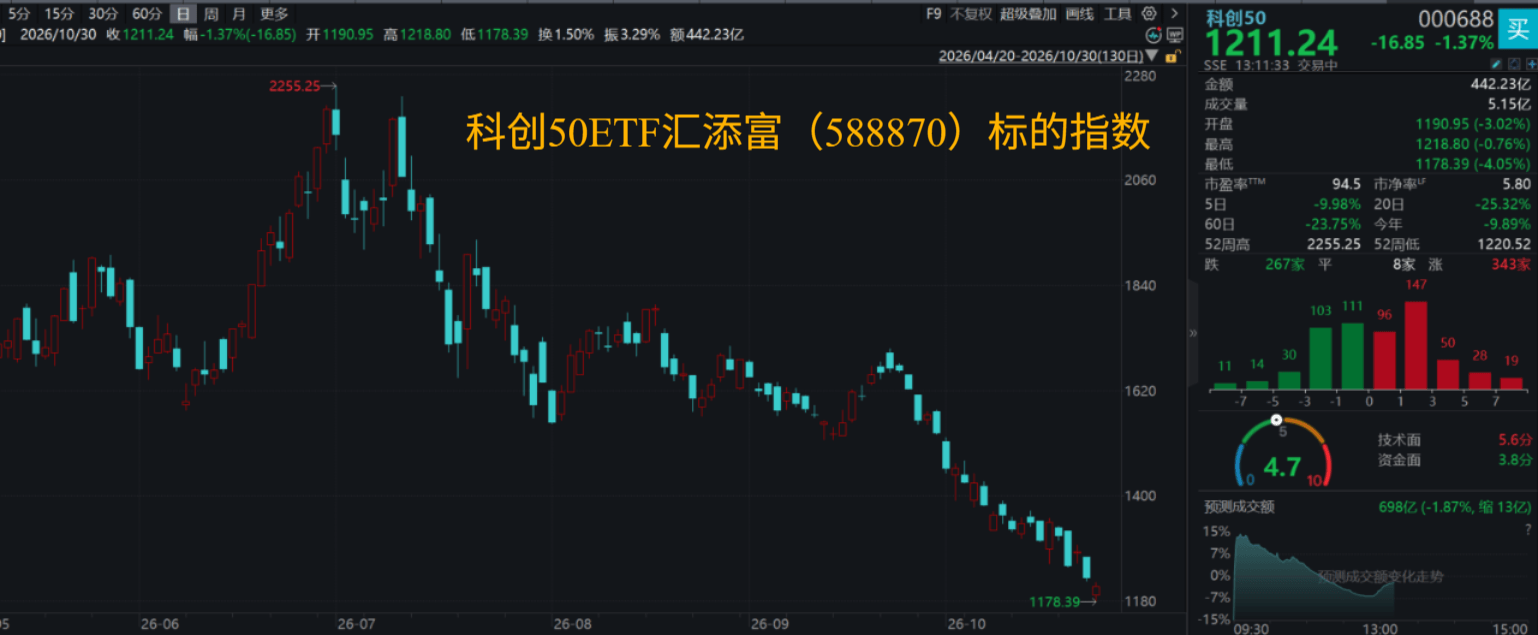
沪指今日临近午盘大幅拉升翻红,双创指数跌幅快速收窄。截至发稿,科创50回调1.37%,盘中一度跌超3%刷新阶段新低,资金逢跌涌入,科创50ETF汇添富(588870)近10日累计净申购1.7亿元。创业板指跌0.7%,早盘一度跌超3%亦创阶段新低,资金持续布局,创业板ETF汇添富(159247)此前10日累计吸金近3亿元,今日盘中再获资金青睐,大举吸金超5800万元。
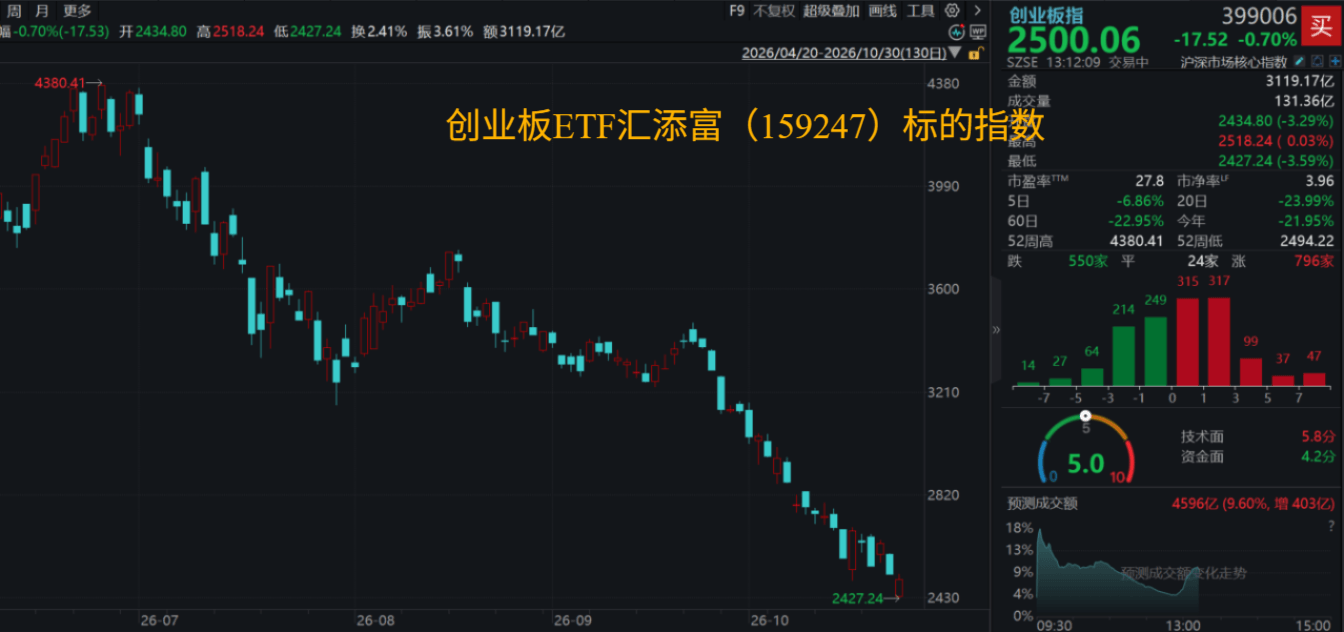
科创50指数热门成份多数回调:海光信息跌超3%,中微公司、源杰科技跌超2%,寒武纪、澜起科技、佰维存储微跌。创业板指热门股多数飘绿,新易盛跌超8%,胜宏科技跌超7%,信维通信跌超5%,天孚通信跌超3%,中际旭创、三环集团跌超1%;宁德时代涨超2%,君正股份涨超1%。(成分股仅做展示,不作为个股推介)。
【市场波动下,资金持续流入双创指数】
近期A股市场持续震荡,资金借道宽基ETF逆势布局的热情持续升温。宽基指数ETF成为承接资金的主要方向。资金持续关注创业板指和科创50。仅昨天单日,创业板指和科创50就分别净流入50.60亿元、45.12亿元。近2周以来,创业板指净流入超336亿元,科创50吸金超283亿元,分别位列全市场指数第二和第三位。
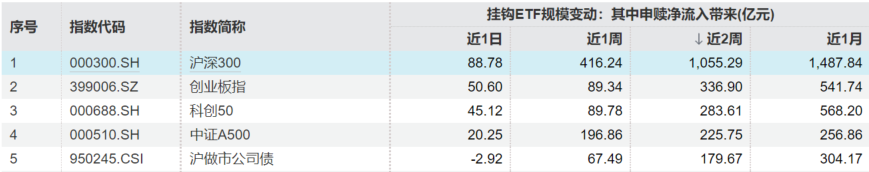
数据截至2026/10/29
消息面上,"易中天"三季报出齐,龙头在手订单延伸至2028年。10月29日晚间,中际旭创、新易盛披露三季报,"易中天"前三季度净利润合计超350亿元。中际旭创第三季度归母净利润85.87亿元、同比增长173.74%,新易盛第三季度38.43亿元、同比增长61.15%,三家单季环比表现分化。中际旭创表示,主要客户订单已下至2027年,部分重点客户已给出2028年需求指引;新易盛称1.6T产品持续放量,第四季度产能产量预计大幅增长。
国联民生证券指出,本轮调整主要受海外存储厂商业绩预期差的情绪传导,而非光互连产业基本面发生方向性变化,情绪性调整为观察超跌修复提供窗口。
海外方面,谷歌母公司Alphabet股价在周四遭遇了自2004年谷歌上市以来的最大跌幅,重挫近13%,市值蒸发约5000亿美元(约合人民币3.33万亿元)。在周三美股盘后发布的财报中,Alphabet公布第三季度自由现金流为负90.7亿美元,而分析师预期的数值为27亿美元。Alphabet将其全年资本支出指引预期维持在1950亿-2050亿美元。这凸显出该公司在竞逐数据中心容量和开发新AI模型的过程中,正承受着惊人的成本。
亚马逊、英特尔发布最新财报,盘后股价集体大跌。亚马逊第三季度营收2019.4亿美元,同比增长12%;稀释后每股收益(EPS)下降约3.1%至1.89美元;经营利润率逼近14%,创历史新高;云计算业务AWS收入为459.8亿美元,同比增长39.3%,创近四年半以来最高单季增速;自由现金流负424亿美元。公司预计第四季度净销售额2400亿至2470亿美元,同比增长12%至16%。公司维持今年资本支出指引2200亿美元不变,对自由现金流形成持续压力。
英特尔2026财年第三季度营收165.1亿美元,同比增长21%;调整后每股收益0.52美元,远超市场预期的0.41美元。分业务看,数据中心与AI收入超73亿美元,远超预期的66亿美元,成为核心增长引擎;代工业务收入67亿美元,同比增长58%,高于预期的61亿美元;客户端计算收入81亿美元,低于预期的88亿美元,受PC需求疲软拖累。公司预计第四季度营收150亿至160亿美元,远低于市场预期的170.5亿美元。
海外巨头业绩公布后,有观点指出:市场正在奖励AI投入克制,惩罚巨额资本开支。一边是谷歌,第三财季营收和利润均不及预期,且自由现金流状况进一步恶化,连续两个季度录得负自由现金流,显示其AI巨额投资尚未产生足够回报以证明支出合理。另一边市重新赢得市场青睐的甲骨文,则在试图为当前的AI高额投资划出一个相对明确的时间边界:资本开支何时见顶、现金流何时转正,以及何时能够减少对外部融资的依赖。
经过了几年的AI高强度投资之后,市场不再一味奖励资本开支,巨头的财报数字迎来了更严格的审视。高盛首席经济学家Jan Hatzius更发出警告,超大规模数据中心在AI领域的投资增长预计将在未来几周见顶。超大规模数据中心投资占美国GDP的同比变化预计将在2026年第四季度达到峰值,约为1.5%。
【如何看待“易中天”三季报?】
截至10月29日,"易中天"三季报已出齐。从同比来看,三大巨头仍维持高增长态势。前三季度中际旭创归母净利润222.38亿元(同比+211.81%),新易盛113.72亿元(同比+79.74%),天孚通信20.83亿元(同比+42.18%)。但拆开到单季度,环比出现分化:天孚通信归母净利润环比+23.5%,中际旭创环比+8.5%,新易盛环比-19.1%。
上述分化是如何出现的?具体来看,中际旭创的环比增速放缓是Q2高基数导致的——Q2单季已赚近80亿。新易盛则属于阶段性物料问题,公司10月23日已明确在手订单充足、1.6T进入持续放量阶段。天孚通信则是因为此前的低基数,加上它仍处在上游器件环节,增速相较模块厂慢一拍。
市场观点指出,预期差是关键。从业绩来看,“易中天”三家财报均低于卖方10月中旬的Q3前瞻——中际旭创预期+187%、实际+173.74%;天孚预期+112%、实际+55.30%;新易盛预期+152%、实际只有+61.15%。
但值得关注的是,从绩后跌幅来看,回调最深的并非预期差最大的新易盛,而是环比增速更优的天孚通信。这或许说明,市场的定价锚已转向2027年CPO业务的兑现空间,而非2026年当期利润。从这一角度,远期预期计入得最充分的标的,往往最先迎来估值出清。
光模块后市怎么看?当前“易中天”三家的需求口径高度一致:在手订单充足、1.6T持续放量、行业基本面未变;供给端的瓶颈(EML、DSP)也都在缓解。真正的变量只剩一个——2027年CPO/NPO的出货台数和价值量分配,业绩超预期与估值消化可能同时发生,需警惕高估值品种的双向波动。
【多重变量交织博弈,修复窗口是否临近?】
中国银河证券指出,上周市场依然受到情绪偏弱影响,融资余额延续下降,但宽基ETF逆势净流入并在尾盘多次脉冲式放量,托底和承接特征显著。短期来看,指数恐慌性大跌空间受限,关注前期超跌后的反弹机会,考虑到近期外部变量扰动较多,指数震荡反复、板块结构轮动、以时间换空间的特征预计持续。
外部约束呈现国际油价冲高、美债利率边际回落与欧洲主权风险上行、AI风险偏好再定价的复杂格局。美国中期选举临近,政治不确定性或短期提升全球权益市场的风险溢价。
内部来看,本周A股进入三季报密集披露窗口,重点关注K型上沿板块的业绩验证与修复机会,其中,科技成长从“叙事”切换到“兑现”,具备盈利支撑的企业有望走出结构性修复行情。
政策面,2026金融街论坛年会上,高层强调“全力维护资本市场安全稳定”,释放呵护市场平稳运行的明确信号;另一方面,财政端专项债资金投放与“六张网”建设推进、以及“人工智能+”行动的顶层部署,为盈利与订单的中期传导提供政策支撑。
配置方面,关注“杠铃”策略的三大方向。一端是科技成长板块超跌修复机会,关注半导体、光通信、服务器等方向,同时半导体高端制程、高端设备等自主可控逻辑依然存在,流动性视角下创新药仍可关注;另一端是红利底仓,布局金融、公用事业、煤炭等板块;此外,政策持续推动重大项目加速落地和实物工作量形成,关注电网、储能/电力配套、建材、工程机械等环节。
(中国银河证券20261025《多重变量交织博弈,修复窗口是否临近?》)
20CM抓反弹,首选“硬科技龙头”科创50ETF汇添富(588870)!资料显示,科创50ETF汇添富(588870)跟踪科创50指数,综合覆盖电子、医药、计算机、电力设备、机械设备等新质生产力板块。根据申万二级分类,半导体行业暴露占比最高,权重达73.8%。科创50ETF汇添富(588870)的管理费率低至0.15%,托管费率低至0.05%,为全市场费率最低档!场外联接(A类:024980;C类:024981)
看好创业板机遇,指选“AI算力+新能源龙头荟萃”的创业板ETF汇添富(159247)!指数权重股汇聚电力设备、通信、电子、医药生物等赛道龙头,一键布局新质生产力!创业板ETF汇添富(159247)管理费率低至0.15%/年,托管费率低至0.05%/年,全市场最低档!场外联接(A类:024063,C类:024064)
风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。上述基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96