拜耳押注基因编辑固氮谷物!花旗:全球粮食供需脆弱性仍被低估!海大集团涨超3%,粮食ETF汇添富(159073)标的指数逆市飘红!



 收藏
 举报
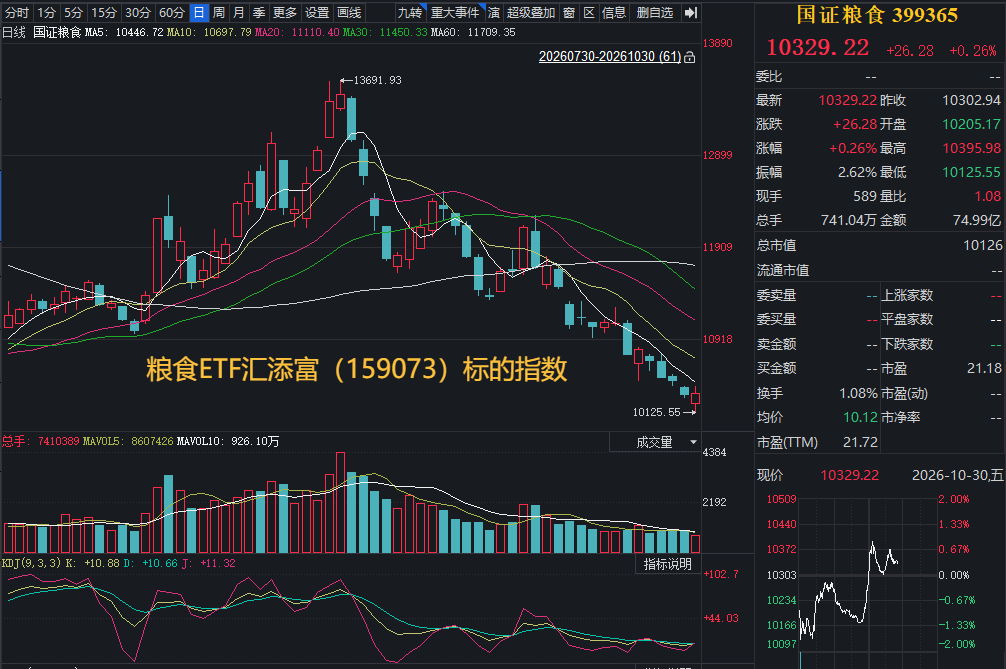
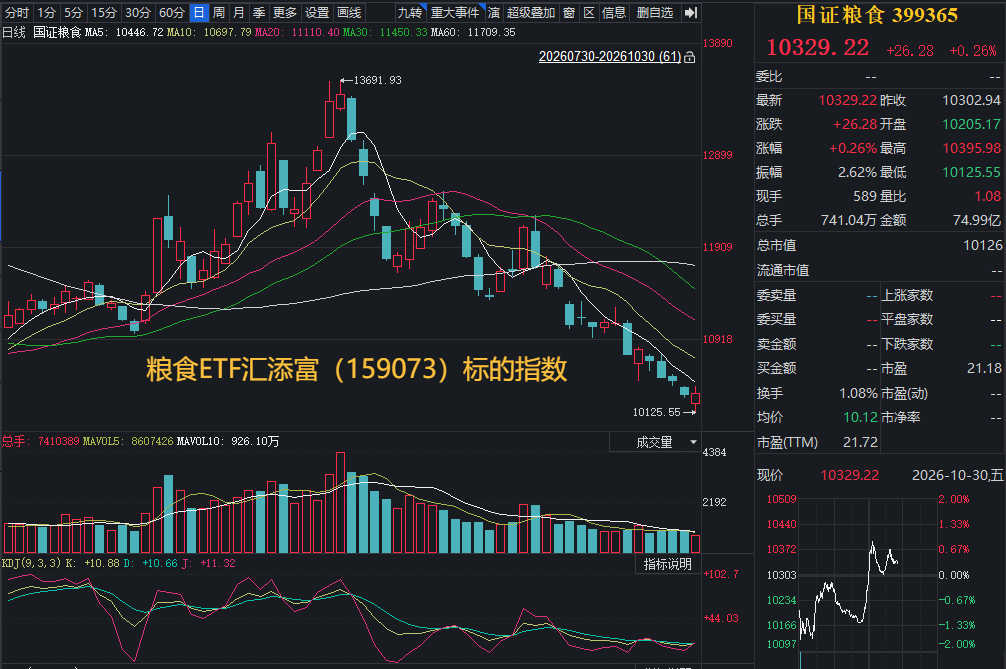
10月30日,A股三大股指早盘低开后震荡回升,后又快速下探,科技股延续受挫,AI硬件情绪极度低迷,粮食板块逆市飘红。
截至13:52,聚焦“粮食安全+种业振兴”的粮食ETF汇添富(159073)标的指数——国证粮食产业指数早盘低开下探,午后上攻一度涨近1%,后涨幅收窄,现微涨0.26%!
粮食ETF汇添富(159073)标的指数热门成分股多数上涨:海大集团涨超3%,藏格矿业、苏垦农发、隆平高科涨近1%,农发种业、登海种业小幅上涨;下跌方面,神农种业跌超1%,诺普信、北大荒跌近1%。
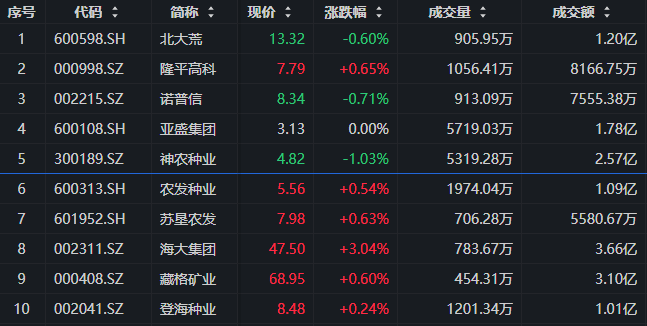
注:成分股仅做展示,不作为个股推介。
消息面上,国内方面, 国家粮食和物资储备局近日公布,截至目前,各类经营主体已收购中晚稻1800万吨,同比增加160万吨。当前秋粮正在大面积收获,各地秋粮旺季收购有序展开。中储粮在六省符合条件的地区公布收储库点130多个、仓容320多万吨,政策托底意图明确。
海外方面,据报道,德国医药与作物科学巨头拜耳(Bayer)已获得美国加州大学戴维斯分校(UC Davis)一项技术的商业许可,计划开发能够从空气中获取氮元素的基因编辑谷物。该技术通过编辑谷物的DNA,使作物根系能够与土壤中的固氮细菌形成互作,由细菌将空气中的氮转化为植物可利用的形态。有望降低农业对氮肥的依赖,但商业化落地预计要等到下一个十年。
据报道,联合国机构28日发布的一份报告显示,海地约594万人自今年9月至明年2月将处于严重的粮食不安全状况,其中180万人面临“紧急”级别的粮食不安全,遭受极度食物短缺和严重营养不良。花旗发布大宗商品研究报告指出,当前全球CBOT谷物与油籽市场正处于多重风险集中交汇的特殊周期,地缘冲突、能源成本高企、生物燃料刚性需求叠加强厄尔尼诺气候威胁,共同构筑农产品的支撑环境。尽管部分主产区作物供给改善,市场情绪有所降温,但全球粮食供需的脆弱性仍被低估,不同品种价格走势呈现分化格局。
世界银行上调大宗商品价格预测:2026年食品类涨10%,2027年再涨7%。世界银行预计全球冲击推动2026年整体大宗商品价格上涨23%,其中受粮食运输中断和极端天气影响,食品类大宗商品价格2026年上涨10%、2027年再涨7%。
【宏观定价:美元影响价格中枢,供需决定上涨斜率】
国信证券认为,美元周期是农产品定价的重要变量,但并非决定农产品牛熊的第一因子。国信证券通过复盘1970年以来美元与玉米、大豆、白糖、棕榈油等价格的关系指出,弱美元不是农产品价格上涨的充分条件,供需变化对周期的驱动优先于货币因素。
一是从传导机制看,美元主要通过三条路径影响农产品价格。首先是计价效应,美元贬值会推动以美元计价的农产品名义价格重估;其次是购买力转移效应,弱美元提高非美经济体的进口购买力,同时增强美国农产品的出口竞争力;最后是资产配置效应,在实际利率偏低、通胀预期上升的环境中,资金配置实物资产的需求通常会增加。但上述因素更多影响价格中枢,能否形成趋势行情,仍取决于库存、天气、战争、出口政策和能源成本等基本面变量。
二是从历史经验看,美元与供需的驱动存在明确的优先级。1985—1995年美元明显走弱,但农产品供给宽松,价格整体依然低迷;相反,2021—2022年美元走强、加息启动,但俄乌冲突扰动黑海供应,叠加油价和化肥成本上涨,FAO食品价格指数仍在2022年升至144.5,显著高于2021年的125.7。由此可见,强供给冲击可以覆盖美元升值带来的货币逆风。
三是从当前环境看,供给侧风险与能源价格的共振更值得关注。国金证券认为,全球粮食供给仍呈现明显的区域集聚特征,贸易运输又高度依赖少数关键港口;当局部地区出现扰动时,风险仍可能快速传导。与此同时,全球可贸易粮食库销比处于历史低位,库存能够提供的实际缓冲有限。高油价既会通过化肥、农机和运输成本向农产品传导,也会改善生物燃料经济性、增加玉米和油脂需求。因此,弱美元更像行情的“放大器”,真正决定农产品价格方向的,仍是低库存、供给冲击、能源上涨及贸易限制能否形成共振。
(来源:国信证券20261025《农产品历史复盘专题:美元周期对农产品价格的影响机制与历史复盘》;国金证券20261029《策略专题分析报告:农产品,矛盾演化的未来路径》)
【主粮市场:全球增产压制上方空间,政策收储与成本支撑底部】
当前玉米市场呈现“海外供应预期改善、国内政策托底增强”的格局,短期具备筑底反弹基础,但趋势性上行仍需等待供给压力进一步消化和需求改善。
一是全球供需边际转松,但产需缺口并未完全消失。10月USDA预计,2026/27年度全球玉米产量为12.94亿吨,环比上调0.22%,主要来自美国单产预估提高;全球消费量预计为13.20亿吨,环比上调0.02%。由于期初库存和产量预测同步增加,全球玉米期末库存上调3.07%,库消比由20.61%升至21.24%。这意味着短期全球供给压力有所缓解,但消费量仍高于当年产量,玉米尚未进入持续累库周期。
二是国内玉米供需仍存在一定缺口。USDA预计,2026/27年度中国玉米产量为3.07亿吨,消费量为3.24亿吨,进口量为500万吨,期末库存为1.65亿吨。虽然10月预测较9月基本持稳,但中国玉米库消比已由2019/20年度的72.13%下降至50.97%。中长期看,库存缓冲能力有所下降,种植成本和政策收储对价格底部的支撑作用随之增强。
三是短期核心矛盾仍是新粮集中上市与中储粮轮换收购之间的博弈。南华期货指出,东北和华北正处于新粮上市窗口期,市场处于全年供应相对宽松阶段;但中储粮加大竞价采购、华北降雨影响到车以及基层惜售情绪,推动现货阶段性收紧。最近一周中储粮计划采购新季玉米53.08万吨,实际成交33.18万吨,成交率62.50%;全国47家规模饲料企业玉米库存天数回升至25.62天,环比增加0.67天,被动补库开始显现。不过,生猪养殖亏损、深加工利润偏薄以及进口谷物替代预期,仍会制约玉米反弹高度。因此,短期玉米更可能表现为“窄幅波动筑底”,向下受到种植成本和政策收储支撑,向上则需要等待饲料需求改善、收储进一步放量或天气扰动带来新的供给收缩。
(来源:华创证券20261027《农业10月USDA农产品跟踪报告:USDA上调全球玉米产量预测,上调全球大豆产量预测》;南华期货20261025《玉米&淀粉产业周报:中储粮轮换收购利好,玉米市场迎来反弹》)
【粮食ETF汇添富(159073):锚定“粮食安全+种业振兴”双主线!】
气候风险抬升+粮食安全加码+种业科技迭代三重共振,粮食产业链迎来布局窗口!粮食ETF汇添富(159073)跟踪国证粮食产业指数,锚定“粮食安全+种业振兴”双主线,种植业占比高达56.7%!
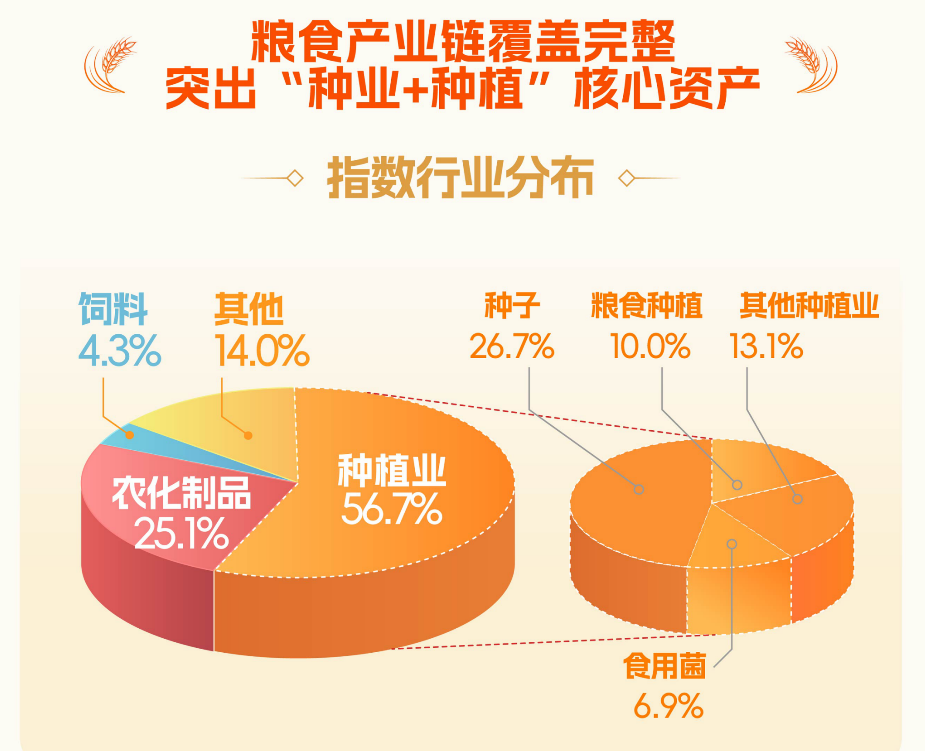
来源:国证指数,行业分类标准为申万二级指数、三级行业,截至2026/6/30。
【粮食ETF汇添富(159073)标的指数前十大权重股占比超47%!】
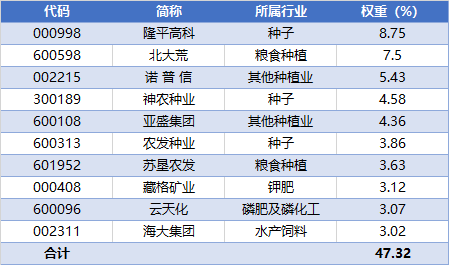
来源:国证指数公司,截至2026/8/18。指数成份股仅作展示,不构成个股推介,行业划分采用申万三级行业标准。
风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。以上基金均属于中等风险等级(R3)产品,适合经客户风险承受等级测评后结果为平衡型(C3)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.30%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96