Q3营收创新高、扣非净利环比翻倍:龙旗科技的AI新动能加速兑现


 收藏
 举报
在刚过去的第三季度,全球智能手机行业遭遇近年来罕见的下行压力,龙旗科技却交出逆势增长的成绩单。
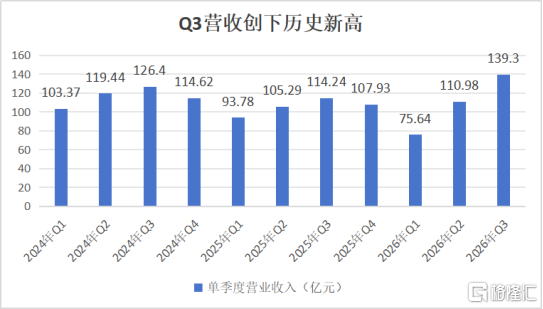
10月29日,龙旗科技披露2026年第三季度业绩,单季度营业收入创上市以来新高,扣非归母净利润环比增长超过一倍。
对于一家经历上半年盈利承压、同时持续加码新业务投入的企业而言,这样亮眼的业绩是否意味着拐点确定?这个问题成为市场关注的焦点。
一、极端压力测试下,龙旗科技何以摆脱周期魔咒?
从具体的单季数据看,收入端与利润端、现金流指标似乎同步显现出拐点信号。
第三季度公司实现营业收入139.30亿元,同比增长21.94%,环比增长25.52%,扭转上半年增速下降的态势;公司Q3归母净利润1.78亿元,同比增长17.37%,扣非归母净利润1.07亿元,同比增长15.99%、环比增长高达113.27%。另外,按财报累计数据差分计算,第三季度经营活动现金流量净额约3.39亿元,上年同期约1.90亿元,同比增长约78.55%,
值得一提的是,龙旗科技今年以来持续通过股份回购传递信心。
2026年4月,公司启动新一轮2.5亿至5亿元的A股回购计划,并在7月至8月加快实施节奏,8月底已完成2.5亿元的回购下限。10月随着股价调整,公司进一步加大回购力度。A股方面,截至9月底,公司2025年4月启动的首轮回购(已于2026年4月实施完成)与2026年4月启动的新一轮回购累计已回购约1413.7万股,累计耗资约5.5亿元。H股方面,公司自8月底启动回购以来,累计购回87.65万股,耗资超1,900万港元。相关回购主要用于员工持股计划及股权激励。
第三季度的成绩单是在极端压力测试下所取得的,因此业绩修复体现了龙旗科技的经营韧性。
行业层面上,根据Counterpoint Research近期公布的数据,2026年第三季度全球智能手机出货量同比下降20%,创2012年以来同期最低水平。公司层面,存储涨价推高成本、抑制终端需求,美元汇率波动导致汇兑损失增加,推高财务费用,新业务研发前置又抬高了费用。
压力之下,龙旗科技依然坚持主动布局,应对短期挑战与抓住长期机遇。
首先,龙旗科技主动强化供应链保障。截至9月末,公司存货账面价值约49.47亿元,较年初的19.22亿元增长约157.45%。公司解释,主要是考虑原材料涨价及供应短缺,根据预估生产需求适度储备原材料,以增强供应链保障能力。
同时,公司加速向中高端产品线升级,持续提升手机产品档位、拓宽产品生态,并通过平台化开发、供应链协同与制造效率提升,推动产品结构和项目经营质量改善,为提升单机附加值及盈利能力创造条件。
更值得一提的是,在行业触底之前,龙旗科技坚定加仓未来。龙旗科技在AI PC、智能眼镜、具身智能、汽车电子等新业务方向持续前置投入,意在行业低点完成卡位。财报显示,2026年前三季度公司研发费用达22.63亿元,较上年同期增加约3.12亿元。AI浪潮正在重塑终端形态,算力下沉为硬件创新打开了新的空间,谁能先一步完成技术、客户与产能的卡位,谁就更能抓住技术浪潮的机遇。
业务拓展与经营改善的成效开始在第三季度显现。智能手机业务实现收入86.35亿元,同比增长12.40%、环比增长约20%;平板电脑业务收入18.73亿元,同比增长71.82%,此前持续强化产品能力与关键供应链投入的布局逐步体现成效;AIoT产品业务收入32.21亿元,同比增长41.14%、环比增长约47.6%,成为公司三大主要产品板块中环比增速最快的业务。
站在当下时点向后看,短期与长期的因素正在同向改善。
短期看,存储涨价的压力将边际缓解。根据TrendForce于9月底的预测,2026年第四季度一般型DRAM合约价预计环比上涨10%至15%,较第三季度13%至18%的预测涨幅有所收窄;
根据TrendForce于9月30日发布的预测,2026年第四季度传统DRAM合约价预计环比上涨10%至15%,较第三季度13%至18%的预测涨幅进一步收窄。若后续存储成本涨势进一步放缓,将有助于下游品牌稳定终端定价和出货节奏。
而从更长的时间维度来看,AI终端浪潮才刚刚起步,公司新业务逐步放量。其穿越周期的布局,正迎来兑现的关键时刻。
二、新业务进入兑现期,打开第二增长曲线
随着AI技术加速向端侧渗透,智能终端不仅迎来新一轮产品创新,也对系统集成、散热设计、功耗控制及软硬件协同提出了更高要求。ODM厂商的竞争正在从单纯的规模制造,转向研发创新、复杂产品交付和供应链整合能力的综合比拼。
这恰恰为龙旗科技扩大业务边界创造了机会。
智能眼镜与可穿戴领域是其中最值得关注的增长方向之一。
目前,龙旗科技已进入国内外头部品牌的核心供应链,并沿着两条价值链拓展,一是从承担PCBA、充电盒等产品的研发制造,持续向整机ODM及SiP等更高价值环节拓展,二是持续拓宽客户与产品生态。
2026年上半年,龙旗科技SiP产线先后在上海和马来西亚启动。根据三季报,为下一代智能眼镜产品适配的SiP业务正有序推进中,上海工厂已通过完整的可靠性验证。SiP业务一旦完成产品验证并进入规模交付,则有望进一步提高单机制造价值量。
此外,龙旗科技已取得全球头部客户下一代智能眼镜项目。另外,公司穿戴业务获得国内头部客户核心项目订单,并获得国内头部客户AI Pin等新形态AI硬件项目。
从新品节奏来看,2026年第四季度至2027年将是值得关注的窗口期。其中,Meta Ray-Ban Display在前期需求旺盛的基础上,已于9月开始加速拓展海外市场的销售,Meta亦宣布将个人AI智能体Muse引入智能眼镜;字节计划于Q4发布Pico新品;OpenAI首款AI硬件计划2026年底至2027年初推出。随着端侧AI能力持续提升,智能眼镜等终端向AI交互入口演进,应用场景和产品形态不断拓展,龙旗科技有望受益于这一产业趋势。
具身智能正在为龙旗科技打开另一条增长路径。
产业链调研信息显示,龙旗科技参与智元体系内觅蜂科技相关Ego数据采集设备的制造业务,并成为觅蜂科技发起的“场景数据联盟”首批成员之一。三季报进一步确认,机器人数采设备已正式量产出货,标志着相关业务由研发验证转向商业交付。
从产业需求来看,觅蜂科技今年8月宣布,其第2万套MEgo无本体数据采集设备正式下线,累计生产的高质量无本体数据超过100万小时。更值得关注的是,觅蜂科技计划于2026年实现千万小时级数据产能,并于2027年进一步提升至1亿小时级。
按当前节奏,该业务不需要等待人形机器人整机进入大规模商业化阶段,就有望贡献规模化的新增利润。此外,龙旗科技还向机器人核心零部件及ODM研发制造领域延伸,逐步构建覆盖数据采集与机器人硬件制造的产业支撑能力。
相比仍处于市场培育阶段的具身智能,AI PC则有望成为龙旗科技未来收入增长中规模弹性更为显著的方向。三季报确认,AI PC业务已经进入快速放量期,龙旗科技已设立AI Edge产品线,匹配多元AI应用场景。随着AI PC加速普及,NPU算力升级、散热功耗管理、轻薄化设计及软硬件协同要求显著提高,龙旗科技正利用其在智能手机领域积累的系统设计和规模化制造能力,快速切入这一市场。
智能眼镜、具身智能和AI PC,以及广泛的AI硬件产品看似是不同的品类,但背后的核心能力高度一致。龙旗科技依托与全球头部品牌长期合作所建立的客户资源,以及覆盖研发设计、软硬件协同、供应链整合和规模制造的全链条能力,向更多高成长终端品类扩张,并逐步向产业链更高价值环节延伸。
三、布局高价值零部件与AIDC新赛道,外延并购落地带来新的增长极
除了内生增长,外延并购正在成为龙旗科技拓宽业务边界、提升盈利能力的另一重要抓手。
2026年以来,公司先后完成科峻成、吉亚金属及安瑞可的控股权收购,分别切入高精密金属蚀刻与AIDC基础设施两大领域。前者围绕全球头部客户资源及高附加值制造环节展开,有助于强化原有智能终端产业链的竞争优势,后者则将公司的业务版图由AI端侧延伸至AI算力基础设施。
今年6月,龙旗科技完成科峻成与吉亚金属60%股权收购,正式进入北美大客户蚀刻加工供应链。科峻成是国内较早布局手机VC均温板蚀刻加工的企业之一,已成为北美大客户的主要金属蚀刻供应商。公司已明确表示,正与科峻成共同配合北美大客户进行后续产品开发,并计划将现有手机VC均温板蚀刻件导入其他头部客户的高价值产品。
当前,赛道迎来量价齐升的机遇。量的层面,AI终端算力提升推高散热需求,轻薄化又要求散热器件在有限空间内实现更高效率,VC均温板从iPhone Pro系列拓展至折叠屏机型iPhone Duo,未来还有望进一步应用于iPad Pro等产品,渗透率持续抬升。价的层面,VC均温板向更大面积、更复杂结构、更高精度演进,金属蚀刻工艺的价值量随之提升。如iPhone 18 Pro的VC散热面积扩大三倍。两个因素叠加,蚀刻件的需求弹性将大于整机出货量的弹性。
安瑞可的收购,则意味着公司正式跨入AI算力基础设施市场。
10月21日,龙旗科技公告完成安瑞可60%股权过户,有望从第四季度开始贡献新的收入及利润增量。
安瑞可长期深耕北美数据中心基础设施市场,其相关产品满足北美UL、ETL认证标准,旗下EDGEasyfree系列预制模块产品还取得Uptime Institute Tier Ⅲ Ready认证,终端客户覆盖知名AIDC上市公司。安瑞可还已具备2.5MW级风液混合模块化智算方案的开发及交付能力,为承接下一代高密度AI算力基础设施需求创造条件。
北美数据中心项目对产品认证、供配电系统可靠性、定制化设计及交付能力有较高要求,龙旗科技通过收购安瑞可,实际上获得了进入北美AIDC基础设施市场的现成业务入口,能够在现有产品和客户基础上,进一步导入自身供应链管理、全球制造与大客户服务能力,加快业务扩张。
截至2026年6月底,安瑞可在手订单达到5.77亿元,公司预计其中大部分将在年内交付。此外,本次交易还设置了明确的业绩承诺,为后续收入兑现提供了基础。
结语
从三季报来看,龙旗科技正在经历一场增长逻辑的重构。AI硬件进入黄金发展期,随着具身智能、智能眼镜及AI PC等新业务加速放量,叠加高精密金属蚀刻、AIDC基础设施等高价值业务的外延扩张,龙旗科技正在形成多品类、多客户及多增长曲线共同驱动的新业务格局。
龙旗科技也正脱离智能手机市场周期,加速向多品类、高价值量的智能硬件平台型企业转型。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96