【10.30 ETF综述】白酒涨停潮领衔大消费反攻,超4500股下跌之日资金抱团防御



 收藏
 举报
10月最后一个交易日,A股放量普跌。沪指收跌1.44%报3599.02点;深证成指跌2.73%,创业板指大跌4.13%,科创50指数跌超5%并创阶段新低。两市成交约1.68万亿元,较前一交易日放量逾千亿,全市场超4500只个股下跌、上涨不足900只,跌停家数接近涨停两倍,赚钱效应降至冰点。风格上呈现极致分化:大盘价值相对抗跌,沪深300仅跌1.39%;小盘成长深度杀跌,中证2000、中证1000跌幅均在3.4%以上。板块方面,白酒、海运、石油天然气、煤炭、银行逆势上涨,通信设备、软件、半导体、电子元器件、航天军工跌幅居前。港股与A股明显背离,恒生指数收报23294.42点,涨1.46%;恒生科技指数收报3756.31点,涨0.29%;恒生中国企业指数涨1.37%。科网股与石油股领涨,美团、小米涨超3%,中国石油H股涨超5%。
AI算力硬件遭遇全球叙事重挫,板块二次出清。
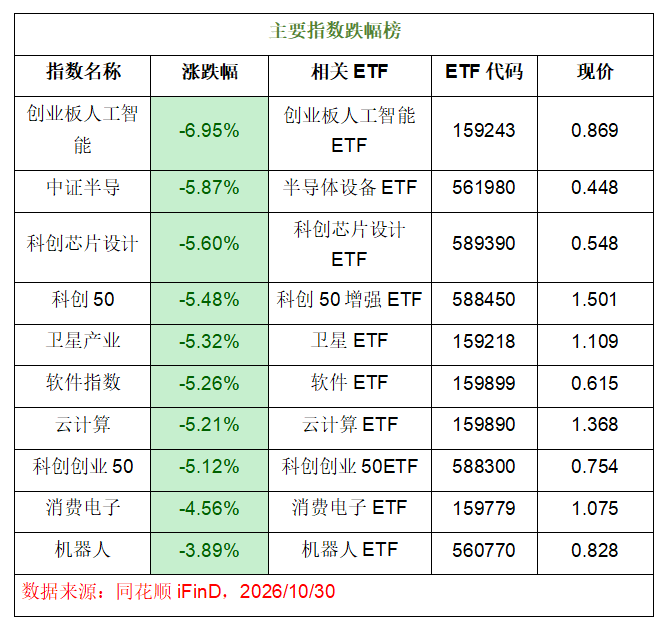
创业板人工智能(相关ETF:159243)以6.95%的跌幅居首,半导体设备(相关ETF:561980)跌5.87%,科创芯片设计(相关ETF:589390)跌5.60%,软件指数(相关ETF:159899)跌5.26%,云计算(相关ETF:159890)跌5.21%,科创50(相关ETF:588450)、科创创业50(相关ETF:588300)亦跌超5%,消费电子(相关ETF:159779)跌4.56%。下跌震中在光模块与算力硬件:谷歌母公司Alphabet三季度营收1275.8亿美元不及预期,自由现金流录得负90.7亿美元、连续第二个季度为负,隔夜股价暴跌12.64%,市值单日蒸发近5000亿美元,创上市以来最大单日跌幅;英特尔盘后一度跌超20%、亚马逊盘后跌近7%,全球对AI巨额资本开支回报前景的质疑集中发酵。A股光模块“易中天”三季报同样低于预期,新易盛三季度净利环比下滑19%,通信设备板块跌超6%领跌全市场,拖累创业板指创2025年8月以来新低。电子板块早盘主力净流出超31亿元,两融余额自6月峰值3.03万亿元降至2.46万亿元,杠杆资金被动出清放大了跌幅。
资金弃高就低,白酒领衔大消费与红利防御接棒。
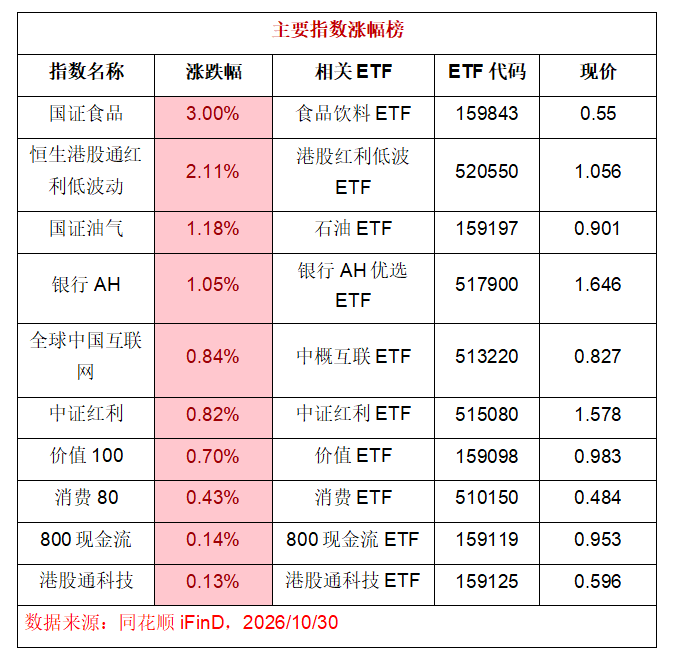
国证食品(相关ETF:159843)以3.00%的涨幅居涨幅榜首位,银行AH(相关ETF:517900)涨1.05%,中证红利(相关ETF:515080)涨0.82%,价值100(相关ETF:159098)涨0.70%,消费80(相关ETF:510150)涨0.43%,800现金流(相关ETF:159119)涨0.14%。白酒板块成为当日最强主线:泸州老窖、皇台酒业、古井贡酒、迎驾贡酒齐齐涨停,山西汾酒涨超7%,白酒板块整体涨3.77%,主力资金净流入超20亿元。消息面上,泸州老窖三季度营收、净利环比大增71.45%、111.12%,迎驾贡酒三季度净利同比增长8.58%,多家酒企三季报集中披露释放业绩改善信号;商务部表示正研究制定扩大内需战略实施方案并加快推动印发实施,双11消费旺季与补贴政策持续落地。银行板块同样走强,西安银行涨超8.64%,四大行总市值突破10万亿元,高股息、低估值的防御属性在市场恐慌中成为资金避风港。
港股与A股明显背离,科网与石油股领涨。
恒生港股通红利低波动(相关ETF:520550)涨2.11%,全球中国互联网(相关ETF:513220)涨0.84%,港股通科技(相关ETF:159125)涨0.13%;港股通信息C(相关ETF:526050)跌3.34%,但港股主要指数整体收红。恒生指数收报23294.42点,涨1.46%;恒生科技指数收报3756.31点,涨0.29%;恒生中国企业指数涨1.37%。盘面上科网股涨多跌少,美团、小米涨超3%;石油股走强,中国石油H股涨超5.66%。中国石油三季报显示第三季度营业收入7935.73亿元、同比增长10.4%,归母净利润518.4亿元、同比增长21.6%,增储上产与天然气业务成长性获市场认可,与当日A股油气板块上涨形成互验。港股走强与资金再平衡、红利与资源股受追捧有关,与A股科技的集中出清形成鲜明对照。
高位题材与小盘成长集中补跌,卫星、机器人同步承压。
卫星产业(相关ETF:159218)跌5.32%,机器人(相关ETF:560770)跌3.89%,中证2000(相关ETF:159552)、中证1000(相关ETF:159680)均跌3.41%。商业航天板块跌4.00%、卫星互联网板块跌4.42%,主力资金净流出明显,前期高位题材在情绪退潮中集中补跌。机器人方向当日盘中一度反弹:上海市加快发展新一代智能制造行动方案提出到2028年实现工业机器人密度达600台/万人、推动8000台人形机器人进工厂,特斯拉计划使用Optimus人形机器人为Robotaxi完成充电枪插拔作业,英伟达CEO黄仁勋重申物理AI是AI的下一波浪潮;但宇树科技三季报显示归母净利润同比下滑17.37%,研发投入稀释盈利水平,叠加科技板块整体风险偏好回落,板块最终跟随大盘走低。中小盘方向中证2000、中证1000跌幅与大盘成长一致,杠杆资金出清对小微盘弹性品种冲击更大。
资金面:中小盘增强与卫星、创业板AI获逆势净申购。
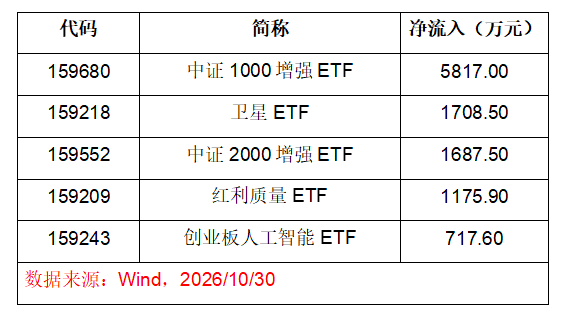
当日场内申赎数据显示,主要ETF净申购集中于中小盘增强与科技成长方向:中证1000增强净申购5817万元居首,卫星产业净申购1708.5万元、中证2000增强净申购1687.5万元紧随其后,红利质量净申购1175.9万元,创业板人工智能净申购717.6万元。结构上看,资金在科技大跌当日并未恐慌离场,反而通过指数工具逆势布局中小盘成长与卫星、AI等前期主线,呈现“越跌越买”的特征;红利质量同步获净申购,说明防御仓位与进攻仓位的再平衡并存。净申购集中于增强策略与高波动成长产品,与当日“弃高就低”的个股交易形成对照,显示部分中长期资金正借ETF低位承接筹码。
机构怎么看?
机构对当日“高低切换”主线给出不同角度的判断。中信证券认为,当前白酒板块处于周期磨底后期、出清尾声阶段,价格、库存、预期等底部信号已现,展望2027年行业供需有望实现新均衡,建议在行业底部增加对头部酒企的配置。光大证券指出,尽管近期市场震荡,但ETF资金近期出现明显净申购,背后或与中长期资金托底行为有关,虽不一定会带来反转,但有助于缓解市场恐慌。开源证券表示,食品饮料筹码出清较为充分、估值处于历史偏低位置且市场预期不高,三重特征叠加使板块防御属性显著凸显。整体来看,机构普遍认同低位防御方向的配置价值,同时认为中长期资金承接有助于市场逐步企稳,科技方向则需等待业绩与估值再平衡完成。
后市方向思考
短期看,市场进入科技二次出清与低位防御切换的震荡格局。科技成长方向波动加大,宜等待业绩与估值再平衡完成后的企稳信号,可关注AI算力(相关ETF:159890、159243)、半导体(相关ETF:561980、589390)的左侧观察机会,但需警惕光模块龙头止跌前创业板指的先行压力。卫星(相关ETF:159218)、机器人(相关ETF:560770)产业逻辑仍在,短期受情绪与资金出清压制,回调后关注订单与量产验证节点。消费与红利防御方向承接避险资金,可关注食品饮料(相关ETF:159843)、银行(相关ETF:517900)、中证红利(相关ETF:515080)的底部配置价值,其估值低位与高股息属性提供安全边际。港股红利与资源股相对占优,可关注港股红利低波(相关ETF:520550)的防御配置。整体建议以防御为主、成长左侧观察,等待市场成交结构与情绪指标企稳。
风险提示:以上内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96