英特尔暴跌30%创1974年以来最差单日表现,且历史数据显示现在买入仅有47.8%的上涨胜率



 收藏
 举报

TradingKey - 英特尔(INTC)公布第三季度财报后,盘初股价一度跌超30%,若跌幅保持至收盘,将可能创下自1974年以来最糟糕的单日表现。此外,历史数据表明现在并不是一个好的买入时机。
尽管这家芯片公司第三季度利润超出预期,但资本开支增加以及四季度展望偏弱,仍令投资者选择重新评估其合适估值。据悉,从今年年初至7月1日的高点,INTC股价从37.76美元,一路上涨至最高142.35美元,涨幅高达约277%。
在财报公布后,摩根大通维持“中性”评级,将目标价从85美元下调至80美元;美银证券则将评级从“买入”降至“中性”,目标价由145美元降至100美元。
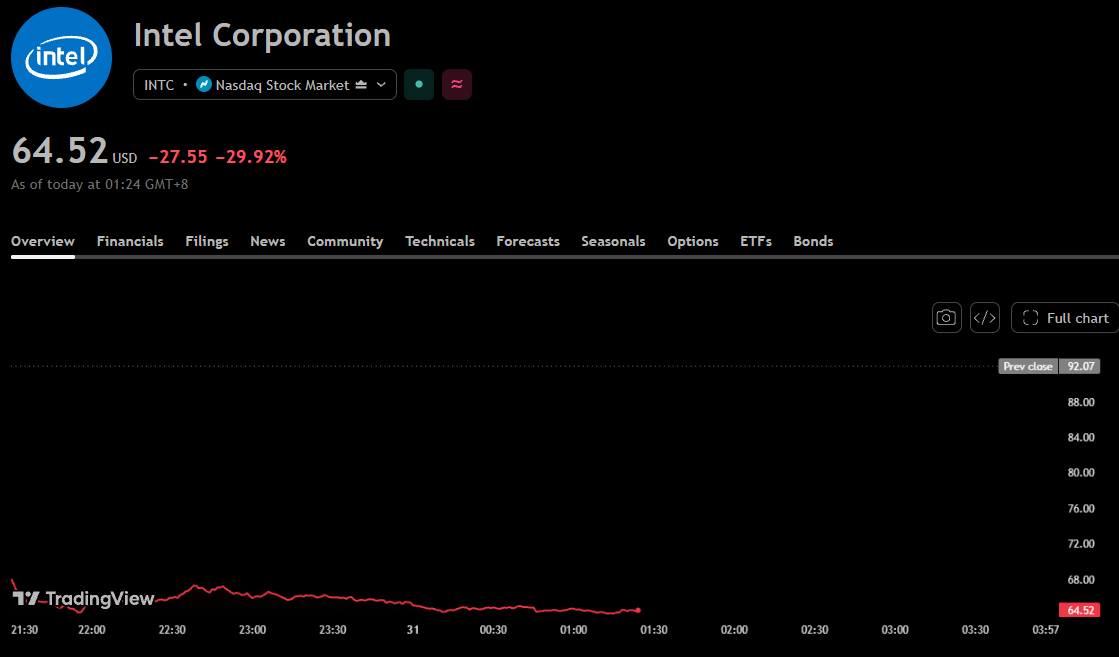
英特尔股价图,来源:TradingView
对业绩造成拖累主要来自PC业务。美银预计,英特尔四季度PC出货量环比下降25%至30%。管理层预计PC整机市场2026年萎缩12%、2027年再降10%,客户库存调整至少延续至2027年一季度。
盈利承压之际,英特尔仍需加大制造投入。管理层预计,2027年资本开支将较2026年200亿美元的基线强劲增长。摩根大通认为,260亿美元以上是合理假设,并预计2027年自由现金流为负66亿美元。尽管INTC季末拥有约540亿美元现金及等价物,资金储备提供了缓冲,但持续投入意味着股东需要等待更长时间才能看到现金回报。
历史表现同样不支持“暴跌后买入便有较高胜算”的判断。
截至2026年10月29日,2000年以来英特尔共有23次单日收盘跌幅超过10%。以大跌当日收盘价买入、持有60个交易日,其中仅11次取得正收益,历史上涨胜率为47.8%,另有12次继续下跌。
历史大跌日期 |
当日收盘涨跌幅 |
此后第20个交易日收益 |
此后第60个交易日收益 |
2000/9/22 |
-22.03% |
-10.20% |
-30.60% |
2000/10/16 |
-11.61% |
7.00% |
-6.50% |
2000/11/10 |
-10.57% |
1.20% |
-6.40% |
2000/11/30 |
-10.96% |
-21.00% |
-25.00% |
2000/12/1 |
-10.34% |
-9.00% |
-14.70% |
2000/12/6 |
-11.81% |
1.00% |
-0.80% |
2001/3/9 |
-11.47% |
-19.70% |
1.00% |
2002/6/7 |
-18.52% |
-15.90% |
-27.90% |
2002/10/16 |
-18.04% |
33.80% |
28.40% |
2004/7/14 |
-10.56% |
-5.20% |
-9.20% |
2006/1/18 |
-11.44% |
-5.50% |
-13.90% |
2008/1/16 |
-12.38% |
2.90% |
4.10% |
2008/9/29 |
-10.05% |
-17.50% |
-18.50% |
2020/3/12 |
-11.85% |
25.50% |
39.80% |
2020/3/16 |
-18.04% |
36.00% |
43.20% |
2020/7/24 |
-16.24% |
-2.60% |
7.90% |
2020/10/23 |
-10.58% |
-5.80% |
29.60% |
2021/10/22 |
-11.68% |
0.10% |
8.40% |
2024/1/26 |
-11.91% |
-1.50% |
-21.50% |
2024/8/2 |
-26.06% |
2.60% |
6.70% |
2025/4/4 |
-11.50% |
2.10% |
10.20% |
2026/1/23 |
-17.03% |
-3.20% |
47.00% |
2026/6/5 |
-11.28% |
11.30% |
-10.30% |
需要注意的是,这些样本包含财报及其他原因引发的大跌;其中甚至有8次的持有亏损超过10%。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96