纳指大跌2.86%,创6月以来最大跌幅;投资者抛售AI相关股票,费半跌超7%,英特尔大跌28%



 收藏
 举报

TradingKey - 美东时间10月30日,美股周五大幅下挫,投资者抛售AI相关股票,转向必需消费品及医疗保健等防御板块。美国中期选举临近,午后卖压进一步加剧,纳指跌幅显著超过道指。
截至收盘,道琼斯指数跌1.09%,报51770.31点;纳斯达克综合指数跌2.86%,报25437.00点;标普500指数跌1.82%,报7580.07点。
科技股表现
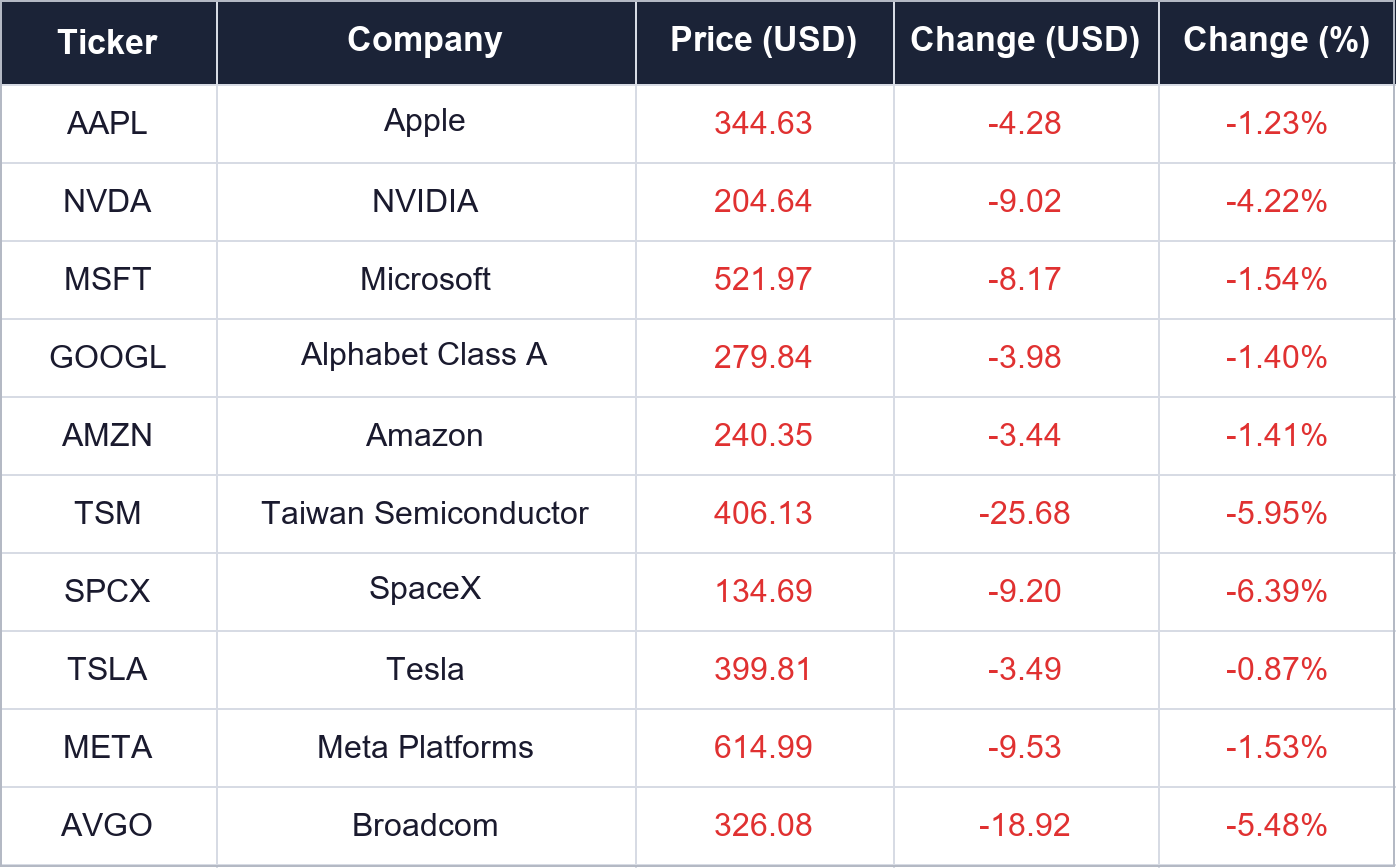
亚马逊(AMZN)收复早盘跌幅,收跌1.41%,报240.35美元。
公司第三季度营收及盈利均低于市场预期,同时披露自由现金流为负424亿美元,并维持2026年2200亿美元的资本支出预期。据亚马逊向美国证监会SEC提交的季度文件,公司可在2027年初至2028年第三季度期间自主决定是否动用这项融资安排,贷款将以部分相关采购资产作为抵押。亚马逊此前主要依靠经营现金流和债券发行支持数据中心建设及芯片采购,此次进一步拓展融资渠道,凸显AI基础设施扩张对资金筹措和现金流管理提出的更高要求。
英特尔(INTC)跌28.58%,报65.76美元。
公司对当前季度的展望疲弱,反映PC市场需求放缓。客户计算与物理AI部门营收同比下降5%,至81亿美元。英特尔警告,受PC市场疲软影响,公司预计今年现金流将出现净流出,信用市场担忧随之升温。据Markit数据,英特尔五年期信用违约互换(CDS)利差扩大17.5个基点,至124.75个基点,创历史新高,单日升幅可能为2022年10月以来最大。
大型科技股于今日的表现如下图:
费城半导体指数跌7.2%,报10688.8点。30只成分股中,29只下跌,1只上涨。
芯片股遭重挫,英特尔跌超28%,闪迪跌超13%,高通跌超11%,AMD跌超10%,台积电、博通跌超5%。
公司消息
黑石据悉认为Anthropic上市后或难立即获得投资级评级
据英国《金融时报》援引知情人士报道,黑石向投资者表示,Anthropic上市后可能无法立即获得投资级信用评级,更可能获得BB级或以上评级。这一判断较其此前预计公司年底前获得投资级评级的看法更为谨慎。报道指出,部分保险公司和养老金基金受到非投资级债务投资限制,这可能约束Anthropic的融资渠道,使其继续依赖信用评级较高的供应商提供融资支持。
英国CMA调查Meta商业条款,关注出版商内容使用安排
英国竞争与市场管理局(CMA)周五表示,将调查Meta(META)是否通过商业条款滥用市场支配地位,不公平地损害出版商及广告商的利益。相关条款原计划于11月20日起修订,可能允许Meta未经出版商同意收集其网站内容,用于开发包括AI功能在内的产品及服务。目前,拟议修订已暂缓实施。Meta回应称,启动竞争调查缺乏理由,并表示已承诺在与出版商及其他利益相关方协商前,不会修改相关条款。
行业&宏观消息
美联储洛根:美联储至少还需加息50个基点,随后暂停评估
达拉斯联储主席洛根周五表示,美联储至少还需两次各25个基点的加息,累计提高利率50个基点,随后暂停并评估经济及金融形势。她本周支持维持联邦基金利率目标区间在3.75%至4%,但认为暂缓一次加息不会改变最终政策目标。
洛根表示,当前金融环境仍在支持经济增长,政策需要进一步收紧,才能推动通胀回归2%。科技投资前景及地缘政治局势加剧市场波动,在此背景下,渐进加息有助于降低经济活动出现不必要大幅恶化的风险。政策沟通方面,洛根主张明确传达政策目标,与美联储主席沃什倾向仅在危机时期提供此类指引的观点不同。她认为,只要市场理解政策计划,具体加息时点对长期借贷利率的影响有限。
美银:AI发债潮压制科技债,市场压力缓解或需等到2027年上半年
美银全球投资策略团队10月29日发布的《Flow Show》周报指出,AI超大规模云服务商今年的债务发行规模已达1820亿美元,远高于2024年的170亿美元。新增债券供给正在压制科技债表现,美国投资级科技债相对于整体投资级债券指数的总回报已降至30年低点。
报告指出,过去六个月全球央行累计加息42次,美元走强及美债收益率上升令科技股承压。报告发布时,费城半导体指数较高点已回落约20%。
策略师Michael Hartnett认为,政策制定者不会放任债券收益率无序上涨,收益率曲线控制(YCC)或量化宽松(QE)等政策选项可能对收益率形成约束。但风险资产及AI股票压力的持续缓解,仍有赖于债券收益率下降和金融条件宽松。他判断,这一窗口更可能出现在2027年上半年,催化因素包括地缘政治和平进展、油价大幅回落及加息周期结束。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96