永冠新材(603681)2026年三季报简析:营收净利润同比双双增长,盈利能力上升


 收藏
 举报
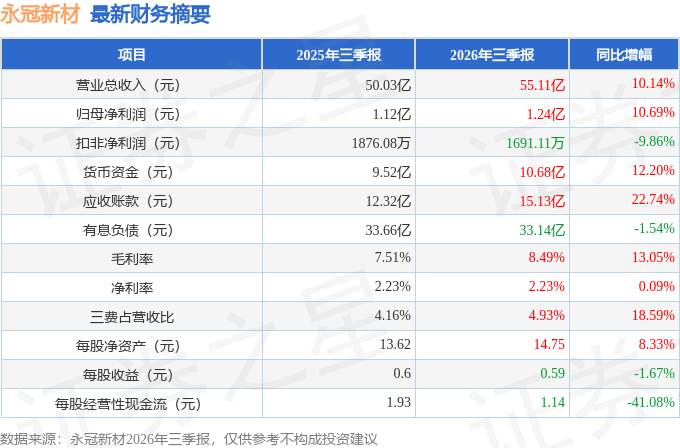
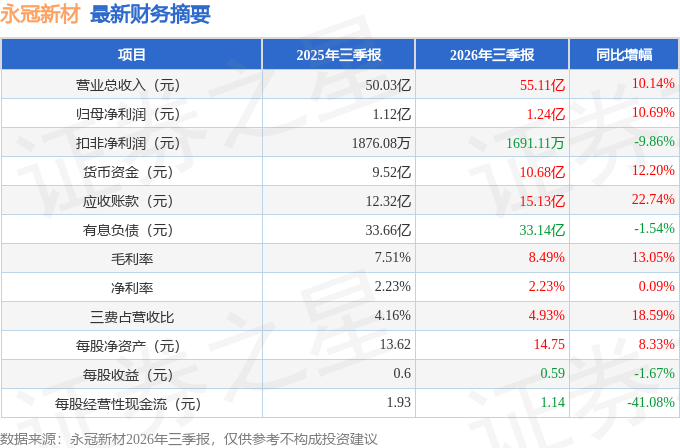
据证券之星公开数据整理,近期永冠新材(603681)发布2026年三季报。截至本报告期末,公司营业总收入55.11亿元,同比上升10.14%,归母净利润1.24亿元,同比上升10.69%。按单季度数据看,第三季度营业总收入19.31亿元,同比上升10.29%,第三季度归母净利润3129.34万元,同比下降61.27%。本报告期永冠新材盈利能力上升,毛利率同比增幅13.05%,净利率同比增幅0.09%。
本次财报公布的各项数据指标表现一般。其中,毛利率8.49%,同比增13.05%,净利率2.23%,同比增0.09%,销售费用、管理费用、财务费用总计2.72亿元,三费占营收比4.93%,同比增18.59%,每股净资产14.75元,同比增8.33%,每股经营性现金流1.14元,同比减41.08%,每股收益0.59元,同比减1.67%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为3.21%,资本回报率不强。去年的净利率为1.85%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为10.77%,投资回报也较好,其中最惨年份2023年的ROIC为2.21%,投资回报一般。公司历史上的财报相对一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 融资分红:公司上市7年以来,累计融资总额4.16亿元,累计分红总额2.56亿元,分红融资比为0.61。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 商业模式:公司业绩主要依靠研发及资本开支驱动,还需重点关注公司资本开支项目是否划算以及资本支出是否刚性面临资金压力。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为2.1%/3.6%/2.1%,净经营利润分别为8239.41万/1.63亿/1.24亿元,净经营资产分别为38.86亿/45.19亿/57.69亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.15/0.21/0.3,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为8.41亿/12.95亿/20.26亿元,营收分别为54.57亿/62.05亿/66.91亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为34.46%、近3年经营性现金流均值/流动负债仅为11.58%)
- 建议关注公司债务状况(有息资产负债率已达40.6%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达1219.77%)
最近有知名机构关注了公司以下问题:问:董事长您好,公司今年上半年整体经营表现不错,想请公司对下半年以及未来一段时间的经营情况怎么看?答:尊敬的投资者,您好!上半年公司实现营业收入35.80亿元,同比上升10.06%,实现归属于上市公司股东的净利润9,221.26万元,同比上升199.60%,归属于上市公司股东的扣除非经常性损益的净利润1,021.32万元,同比上升111.70%,上半年整体经营稳中有升。从经营层面看,公司一方面将继续夯实传统胶粘材料业务基础,持续推进产品结构优化和客户结构优化;另一方面,将积极推动车规级胶膜新材料、工业级胶粘新材料、可降解新材料等业务的发展,加快新产品、新应用的市场拓展。同时,公司海外市场布局也在持续完善,马来西亚生产基地已进入稳步出货阶段,全球化交付能力进一步提升。总体来看,公司将坚持稳健经营,以市场需求为导向,综合提升产品竞争力和经营质量,努力推动公司业绩保持稳健增长。感谢您的关注!
本文数据来源于永冠新材2026年三季报,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96