安路科技(688107)2026年三季报简析:营收上升亏损收窄


 收藏
 举报
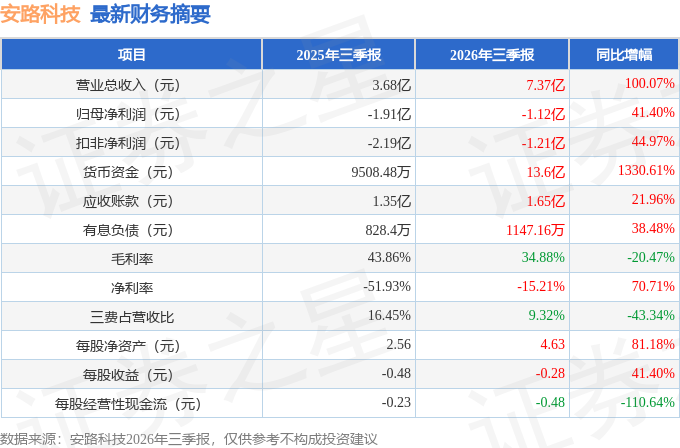
据证券之星公开数据整理,近期安路科技(688107)发布2026年三季报。根据财报显示,安路科技营收上升亏损收窄。截至本报告期末,公司营业总收入7.37亿元,同比上升100.07%,归母净利润-1.12亿元,同比上升41.4%。按单季度数据看,第三季度营业总收入3.05亿元,同比上升110.49%,第三季度归母净利润-3759.57万元,同比上升23.03%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率34.88%,同比减20.47%,净利率-15.21%,同比增70.71%,销售费用、管理费用、财务费用总计6865.5万元,三费占营收比9.32%,同比减43.34%,每股净资产4.63元,同比增81.18%,每股经营性现金流-0.48元,同比减110.64%,每股收益-0.28元,同比增41.4%
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-52.39%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为-8.09%,投资回报极差,其中最惨年份2018年的ROIC为-26.85%,投资回报极差。公司历史上的财报非常一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报5份,亏损年份4次,如无借壳上市等因素,价投一般不看这类公司。
- 偿债能力:公司现金资产非常健康。
- 商业模式:公司业绩主要依靠研发驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/--/--,净经营利润分别为-1.97亿/-2.05亿/-2.72亿元,净经营资产分别为8.09亿/7.01亿/6.77亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为1.12/1.08/1.3,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为7.85亿/7.03亿/6.75亿元,营收分别为7.01亿/6.52亿/5.2亿元。
财报体检工具显示:
- 建议关注公司现金流状况(近3年经营性现金流均值/流动负债仅为-125.37%)
- 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
- 建议关注公司应收账款状况(年报归母净利润为负)
- 建议关注公司存货状况(存货/营收已达113.5%)
分析师工具显示:证券研究员普遍预期2026年业绩在-1.24亿元,每股收益均值在-0.31元。
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是泰信基金的董季周,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为10.90亿元,已累计从业7年108天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
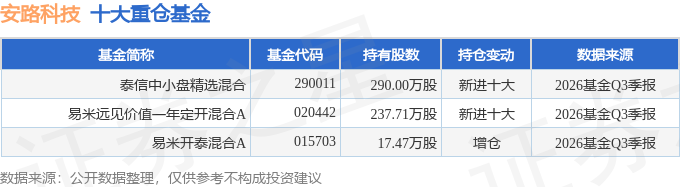
持有安路科技最多的基金为泰信中小盘精选混合,目前规模为8.37亿元,最新净值3.403(10月30日),较上一交易日下跌6.1%,近一年下跌23.27%。该基金现任基金经理为董季周。
最近有知名机构关注了公司以下问题:问:公司近期参加了由上海证券交易所组织举办的科创板2026年半年度芯片设计行业集体业绩说明会,在上证路演中心网络平台(http://roadshow.sseinfo.com)以网络文字互动的形式与投资者展开了互动交流。其中部分主要及回复如下:答:在2026年上半年,公司整体经营表现出强劲的增长动能与成长韧性。公司实现营业收入4.32亿元,同比增长93.31%。其中,第二季度单季实现营业收入2.66亿元,同比增长104.69%,单季度经营增速进一步攀升。截至目前,公司已实现连续五个季度营收环比增长、连续两个季度营收同比增长,产品市场竞争力与全域市场拓展能力稳步提升,增长韧性持续凸显。在利润端,公司归属于上市公司股东的净利润同比显著改善,亏损大幅收窄了47.70%。Q2上半年公司营收大涨且实现连续环比增长,核心因素是什么?2026年上半年,公司把握下游市场技术迭代与国产替代深化的行业机遇,推动各业务板块实现全域增长,整体业务布局更趋均衡与多元。增长核心因素可归结为三点一是在传统市场稳住基本盘,网络通信、工业控制领域需求持续暖,新品规模化放量;二是在新兴赛道实现高增长,数据中心受益于I基础设施需求爆发,收入倍数级增长,已经导入多家头部企业,发货突破数百万片;汽车电子、新能源等新市场同步放量。三是中高端产品占比持续优化,新产品在数据中心、I服务器、汽车电子等核心领域批量落地,带动营收质量持续改善。上述多重因素叠加,驱动了公司上半年营收接近翻倍的增长。随着产能逐步释放、中高端产品导入加速及新市场拓展持续深入,公司整体经营质量与核心竞争力实现稳步提升,为后续发展奠定更为坚实的基础。Q3上半年公司研发投入情况如何?市场担心投入产出效率。管理层如何应?公司研发投入始终聚焦于核心技术的自主可控与产品的持续迭代升级,研发投入的转化已在经营数据中逐步得到验证。2026年上半年研发费用率为38.12%,较2025年中报的77.84%显著下降,主要原因是营收规模的大幅增长。随着营收规模的持续扩大,研发费用率将逐步归合理水平。同时,公司已迈入以先进工艺为驱动的FPG企业新阶段,中高端产品矩阵加速放量,高价值产品已成为公司增长新引擎。公司12.62亿元定增项目将重点投向“先进工艺平台超大规模FPG芯片研发项目”及“平面工艺平台FPG&FPSoC芯片升级和产业化项目”,瞄准下一代无线通信、数据中心等高端场景。FPG是典型的技术密集型行业,从研发投入到成果转化需要一定周期。公司坚持高研发投入是为了筑牢长期竞争壁垒,提升核心竞争力。公司管理层对未来发展充满信心,将持续聚焦核心业务,以良好的业绩报广大投资者的信任与支持。Q4人形机器人、具身智能场景对FPG低延时实时控制需求旺盛,公司Phoenix、ELF系列芯片已经在部分机器人客户落地。请问目前在人形机器人领域,产品主要应用在哪些环节?现阶段客户验证和导入进度如何,什么时候有望形成规模化的收入贡献?公司Phoenix、ELF、Dragon系列的部分芯片产品已在人形机器人等领域获得应用,主要应用于运动控制、智能感知等功能模块,相关产品已在该领域的头部客户项目中进行产品导入和验证。谢谢关注!Q52026年上半年营收增长较快,为什么毛利率反而有所下降?2026年上半年,公司综合毛利率约为35%。公司主要产品的毛利率水平主要受下游市场需求、产品售价、产品结构、原材料及封装测试成本等多种因素的综合影响。一方面,由于收入结构变化,上半年高毛利的技术服务类收入占比下降导致整体毛利率有所下滑;另一方面,上游供应链涨价对公司采购成本形成一定压力,FPG产品向客户端的价格传导具有一定的滞后性,成本端的压力在短期内对毛利率产生一定影响。展望未来,公司将持续优化产品结构,推进中高端产品放量,进一步加强供应链管理和成本费用管控,努力提高毛利率水平。Q6当前国内半导体自主可控、国产替代是明确的产业大方向,请问管理层如何看待FPG行业迎来的政策与产业红利?公司将通过哪些举措去把握这一轮国产替代带来的行业机遇?2026年上半年,全球FPG行业进入稳健上行周期,下游工业自动化、网络通信、电力与新能源、视频与图像处理等核心领域需求持续暖放量,I算力基础设施、边缘计算、智能驾驶、机器人、工业视觉、低轨卫星等新兴应用快速发展,增长动能多元充沛,预计全球FPG市场规模长期将维持稳步增长态势。今年以来,受供应链安全诉求、海外巨头涨价、交期大幅拉长、客户降本需求和本地化支持要求等多重因素推动,国产替代进程明显加快。公司作为国内领先的FPG产品供应商,在工艺平台、产品规格、车规认证、ED工具和生态建设等方面持续投入,已形成一定的先发优势。凭借优质的产品与专业的服务,公司产品已在通信、工业、电力、新能源、医疗、音视广播、消费电子、汽车电子、数据中心等关键领域实现规模化应用。截至目前,公司已累计为超过2,000家客户提供从芯片选型、方案设计到导入量产的全流程支持,产品在各类实际应用场景中持续经受严苛验证,充分展现出优异的稳定性与可靠性,获得客户广泛认可。公司12.62亿元定增项目将重点投向“先进工艺平台超大规模FPG芯片研发项目”及“平面工艺平台FPG&FPSoC芯片升级和产业化项目”,瞄准下一代无线通信、数据中心等高端场景。未来将持续把握下游市场技术迭代与国产替代深化的行业机遇,通过持续推进产品迭代升级、加速新品量产落地、拓展头部客户合作、完善多行业市场布局等举措,推动各业务板块实现全域增长。Q7公司芯片产品取得了哪些研发及产业化落地进展?公司在2026年上半年持续推进芯片研发与产业化落地,进一步完善产品矩阵。推出了集成多样化硬核IP、搭载强化安全设计的新一代ELF系列核心产品,自研国产工艺车规FPG芯片顺利量产,新产品已批量落地网络通信、数据中心、I服务器、汽车电子等核心领域;同时,完成国产工艺高效率FPSoC芯片、高性能通用IP的研发设计,持续丰富产品型号,有效拓宽场景覆盖边界。有关本次业绩说明会的更多详情请见https//roadshow.sseinfo.com/singleCompany/40764/231077<="" p="">
本文数据来源于安路科技2026年三季报,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96