美国中期选举后美股会上涨吗?历届选举数据与市场规律解析



 收藏
 举报

TradingKey - 美国中期选举临近,投资者除了关注选举结果及其对经济政策的影响,也在寻找美股下一阶段的走势线索。
尽管标普500指数仍处于历史高位附近,但近期半导体及热门AI股票出现明显回调,市场对高估值、AI资本开支回报以及利率前景的担忧并未消退。
历史数据给出了相对乐观的答案。中期选举结束后,美股通常会进入表现较强的阶段。不过,这种规律更多反映政治不确定性下降、政策预期趋于稳定以及企业盈利改善,并不意味着市场必然上涨。
中期选举后通常是美股强势阶段
根据Exhibit A创始人Matt Cerminaro的统计,自1950年以来,标普500指数从中期选举日至次年6月30日的平均涨幅达到15.5%。摩根大通的另一项统计也显示,自1950年以来,标普500指数在每次中期选举后的12个月均取得正回报,平均涨幅约为15%。
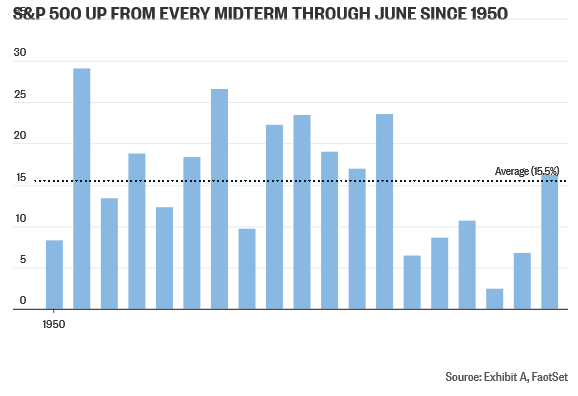
如果把观察窗口缩短至选举结束后的六个月,季节性规律同样明显。自标普500指数于1957年建立以来,该指数在中期选举后的11月至次年4月期间从未出现负回报,整体表现也明显优于总统任期其他年份的同期。
为什么中期选举结束后,美股更容易上涨
政治不确定性下降是解释这一规律的重要因素。加州大学伯克利分校名誉金融学教授Terry Marsh与西澳大利亚大学教授Kam Fong Chan的研究发现,美国经济政策不确定性指数通常在中期选举前数月上升,并在选举结束后明显回落。
选举结果揭晓后,投资者能够更准确地判断国会权力结构,以及未来的税收、财政支出和行业监管方向。需要计入股价的政治风险减少后,资金往往重新进入股票等风险资产。
历史数据也表明,市场并没有持续偏好某一个政党。相比共和党或民主党获胜,政策环境是否稳定、政府权力结构是否清晰,对资产价格的影响通常更为直接。Fidelity的研究显示,中期选举年的疲弱表现往往与政策不确定性上升有关,而不是投资者单纯支持某个政党。
季节性因素同样提供了帮助,中期选举结束后的11月至次年4月,本身就是美股传统上表现较强的阶段。选举不确定性消退与有利季节性重合,使这六个月的历史回报格外突出。
总统任期第三年为何通常表现最好
中期选举结束后,美国将进入总统四年任期的第三年。根据CFRA Research的数据,标普500指数在总统任期第三年的平均涨幅达到16.3%,高于第一年的9.5%、第二年的3.8%和第四年的6.8%。
从季度表现看,中期选举年的第四季度平均上涨6.4%,在整个四年周期的16个季度中排名第二;紧随其后的第三年第一季度平均上涨7%,是历史表现最强的季度。
这一规律可能与政策周期有关,为了争取下一届总统选举,执政党通常会在任期后半段推动刺激经济、改善就业或提高居民收入的政策。相关措施逐步反映在消费、投资和企业盈利中,进而为股票市场提供基本面支持。
不过,财政刺激并非没有代价,如果政策进一步推高赤字、通胀和国债收益率,估值较高的成长股反而可能承受更大压力。因此,第三年的历史优势仍需得到利率和企业盈利环境配合。
2026年美股能否复制历史规律
当前市场最大的阻力之一是高利率,即使10年期美债收益率一度回落至5%以下,长期融资成本仍处于多年高位。较高的无风险收益率会降低股票相对吸引力,并增加企业建设数据中心、采购AI芯片和扩张产能的成本。
AI资本开支的回报也将影响选举后的行情,Meta等大型科技公司正在投入巨额资金建设算力基础设施,但市场越来越关注这些资本开支何时能够转化为收入和自由现金流。如果云计算、广告及企业AI业务的增长无法覆盖折旧和融资成本,科技股估值仍可能继续承压。
即将到来的Anthropic IPO也可能增加股票市场的资金分流压力。一宗规模庞大的新股发行需要吸收大量流动性,如果同时遇到高利率和风险偏好下降,科技板块的短期波动可能进一步扩大。
相对积极的是,美国大型企业盈利仍具有韧性。只要2027年盈利预期没有明显下调,企业利润增长就可能抵消部分利率和油价压力。由于科技股在标普500指数中的权重接近四成,指数要复制历史上的选举后涨幅,微软、英伟达、苹果、亚马逊和Meta等大型科技公司仍需参与上涨。
总体而言,美国中期选举后的历史数据对美股偏乐观,但真正推动市场的不是选举本身,而是政治不确定性下降、政策预期稳定和企业盈利增长。历史上的15%左右平均涨幅可以作为市场研究的参考,却不应被视为确定性预测。选举结束后,投资者仍需重点观察美债收益率、通胀、AI投资回报和大型科技公司的盈利指引。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96