年内翻倍基,全消失


 收藏
 举报
10月终于落下帷幕,一场罕见的全球科技股联袂下跌:谷歌周四遭遇有史以来最惨烈单日下跌,英特尔周五暴跌28.58%、跌幅创四十年之最,海力士、三星电子10月双双录得双位数跌幅。
这不仅局限于个别公司业绩暴雷,而是AI资本开支回报质疑引发的抛售。随着AI烧光自由现金流,科技巨头开始争相抢夺融资资源,市场开始更加严苛地审视资本回报。
这场持续了三年的科技狂欢,仅在下半年的4个月时间里,就让全球投资者见识了什么叫均值回归:纳指100今年第三次面临技术性回调,上一次美股年内出现三次以上10%波动还是2022年。全球最火的ETF——Roundhill存储ETF,从上半年的173%缩水到如今的78%;两倍做多海力士从上半年的822%涨幅缩水至38%。
全球为AI信仰充值的账面财富,正在以最快的速度蒸发。
原来7月杀跌只是开始,8月反弹是个插曲,9月探底是个幌子,10月才是动真格:A股5000只个股,7月中位数下跌2%,10月下跌12.58%;7月还有2529只个股录得月度涨幅,10月锐减至667只。
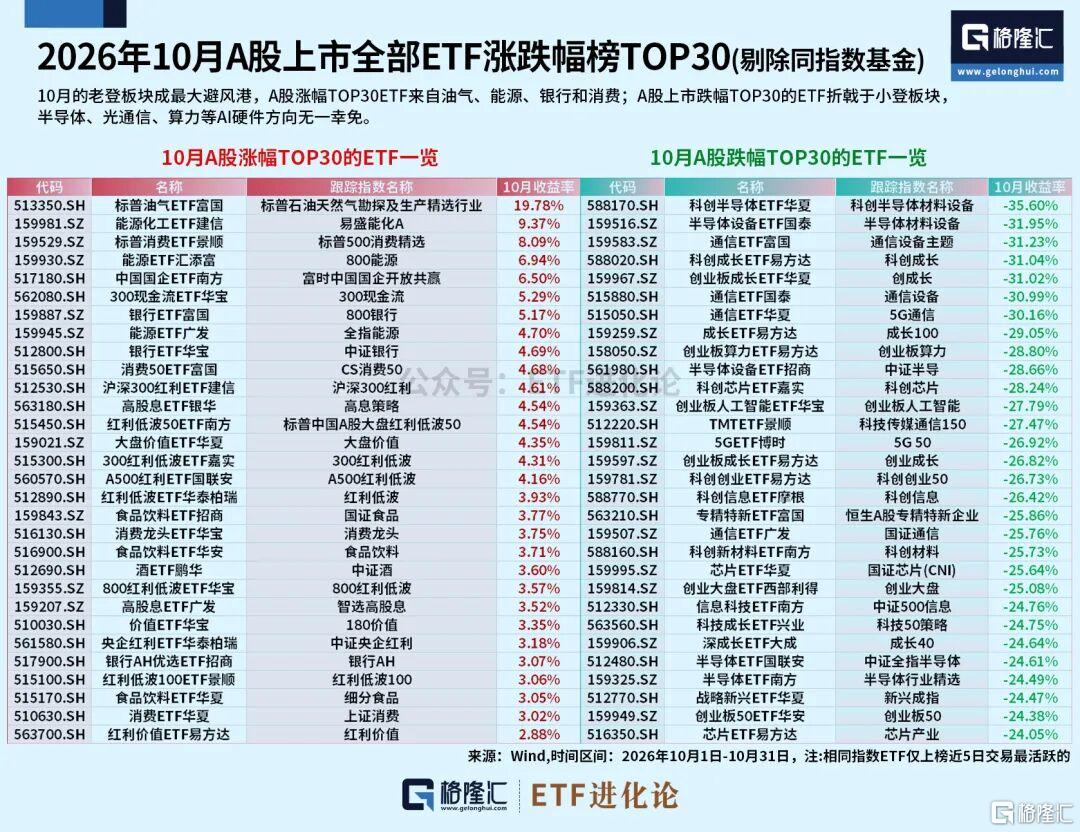
本月创业板指、科创50累跌超23%,双双创去年8月以来新低,“AI硬件含量高”的ETF重挫,科创半导体ETF、半导体设备ETF和通信ETF均跌逾30%。
(本文内容均为客观数据信息罗列,不构成任何投资建议)
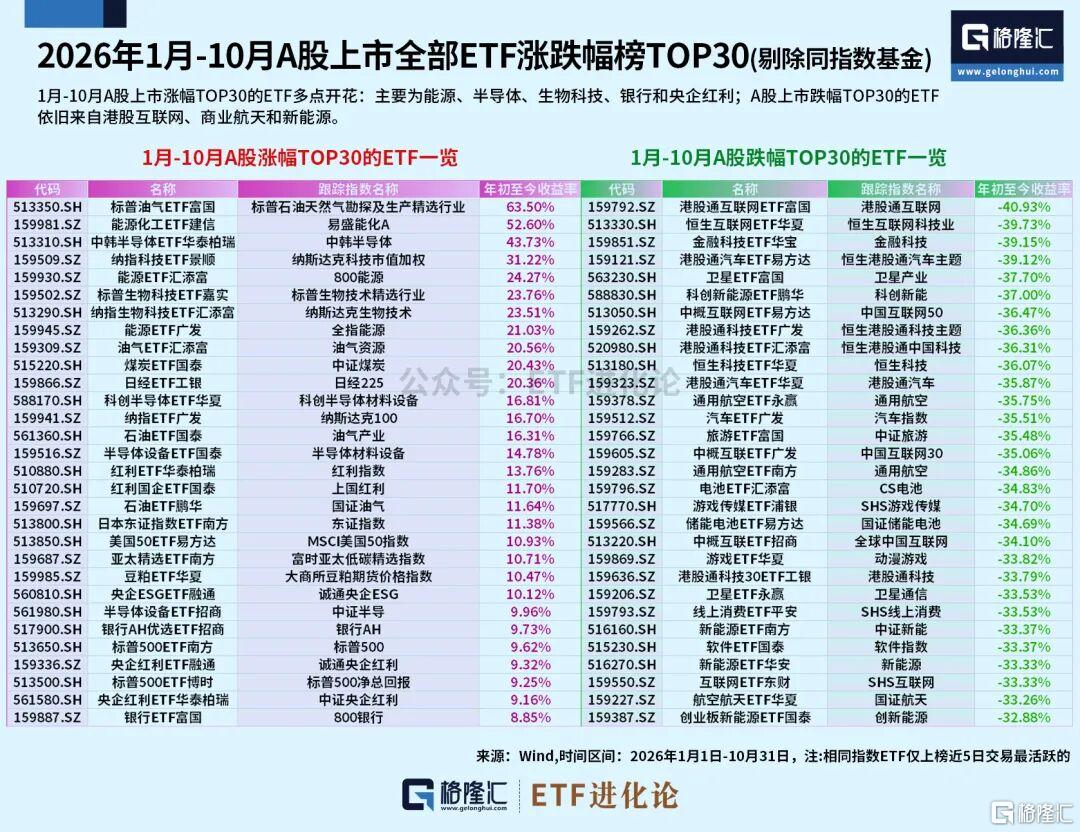
至此,A股的权益翻倍基全部消失:上半年风光无两的半导体主题ETF,到了10月仅剩4只还在年内涨幅榜上——科创半导体ETF华夏、中韩半导体ETF华泰柏瑞、半导体设备ETF国泰和半导体设备ETF招商,但它们的涨幅平均回吐了134个百分点,从174.55%到16.81%,半年浮盈四个月吐回去了九成,至此年内翻倍的ETF消失。
剩余的26只新面孔ETF被能源、海外、红利、银行等避险方向霸榜,标普油气ETF10月涨近20%,年内涨幅扩大至63.5%,反超科创半导体ETF成为年度冠军。
主动权益基金同样如此:上半年203只年内收益超100%,截至10月末,全市场收益最高的是杨宗昌管理的易方达供给改革混合,年内收益已降至96.23%。
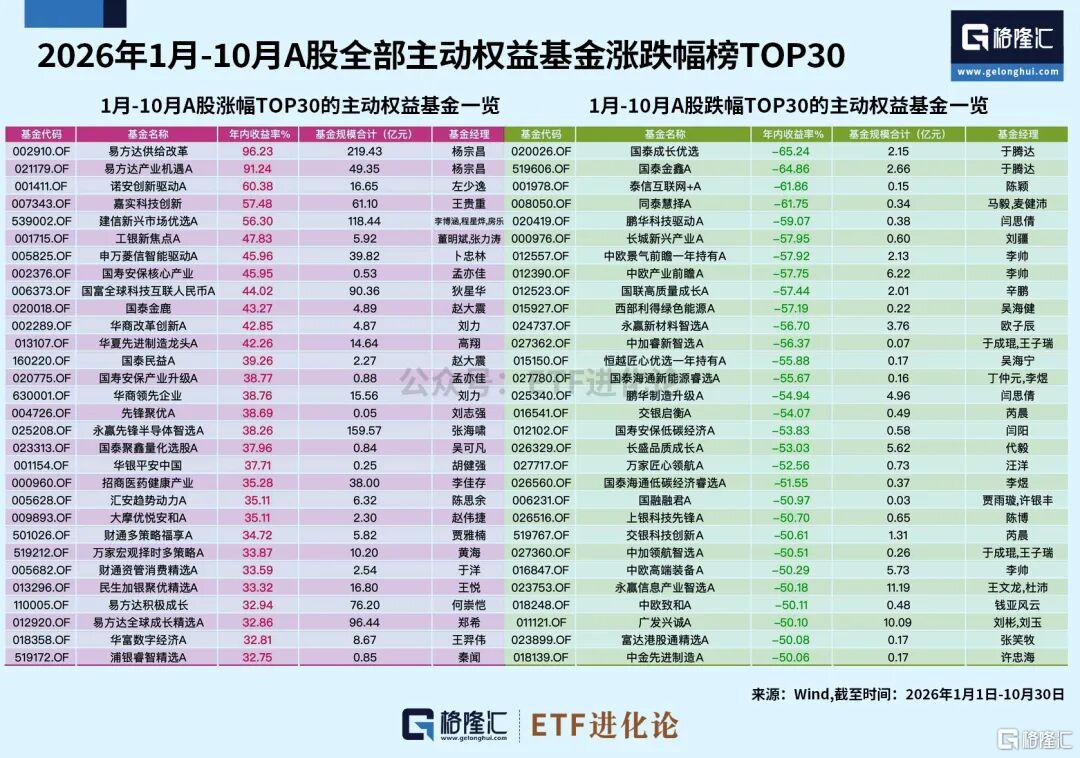
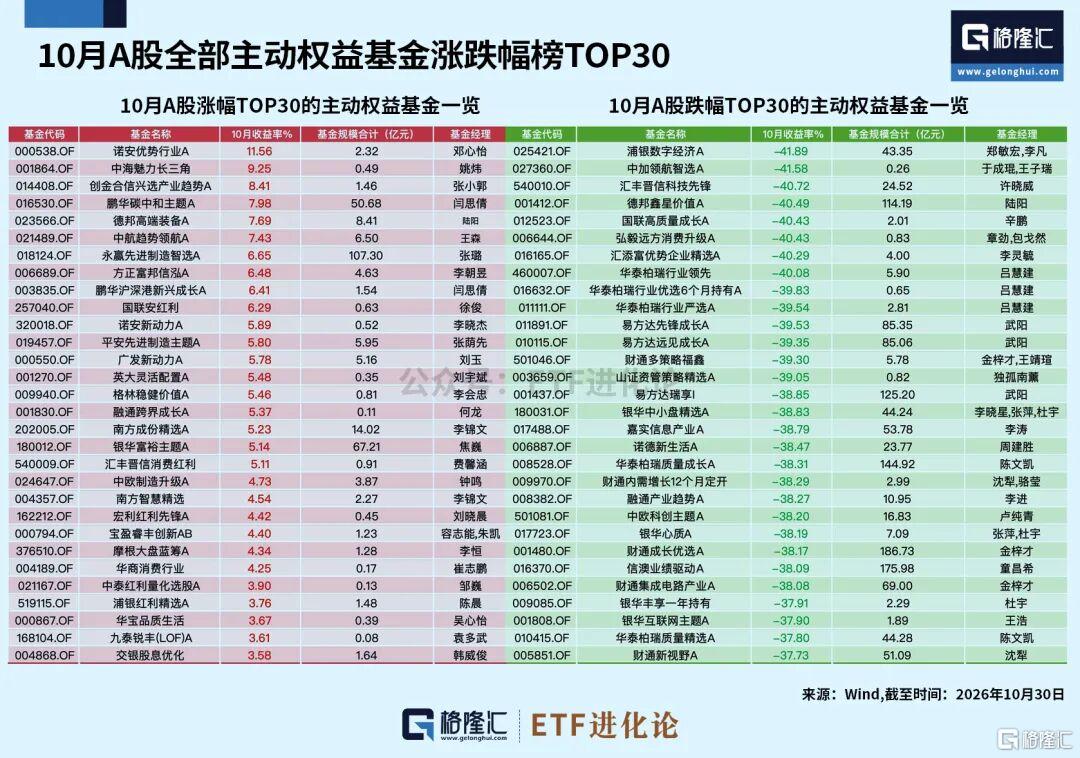
10月涨幅居前的主动权益基金偏向高现金流能力且具备红利属性的避险方向。
一级市场也在退潮, “AI信仰”动摇,只需要4个月时间:OpenAI最新300亿美元的融资目标不得不下调100亿美元,因为史诗级杀跌下,部分投资者临阵退缩了。
这不是简单的均值回归,而是市场投资焦点的切换:从奖励AI资本开支增长,到要求拿出回报证据。
正如李录在最新演讲中一针见血道:“成本、收入、利润和资本纪律终究会重新发挥作用,而今天巨大的AI热潮,很可能还要经历不止一轮巨大的繁荣和巨大的崩溃。”
这与霍华德·马克斯的经典名言完美对上:“市场情绪就像一个钟摆,永远在两个极端之间摆动,极少停留在中间位置。”
饶是如此,经历了10月的罕见回撤,依旧无法轻飘飘扔下一句“在别人贪婪时恐惧,在别人恐惧时贪婪”。
所有人都笃定AI是未来,但没有几个人看得懂AI的商业模式,巨大的资本开支带来的回报究竟能不能覆盖,成了全球投资者头上的达摩克利斯之剑。
丘栋荣说得更直白,AI对资本回报是破坏性力量:“一方面企业必须花大量资本投入,另一方面还会冲击原有商业价值,却难以兑现对应的收益。”这不就是谷歌杀跌的主要原因吗?
在他看来,AI资本开支巨大、盈利模式未跑通、依赖持续融资,商业模式风险突出,应当回避。李录也持相同观点:“AI永远都会伴随着增量成本,因此,你永远都必须考虑投入成本和最终能够产生的收入、利润之间是什么关系。”
于是,全球资本选择涌入传统行业避险, 全球老登股接连攀新高:隔夜伯克希尔微涨0.1%、续创历史新高,A股四大行同日也创下历史新高。
资金的确在“别人恐惧时贪婪”,但方向变了:10月的17个交易日里,A股股票ETF每一日都是净申购,合计流入3914.13亿元,其中3742亿元流入宽基ETF;沪深300ETF、创业板ETF、科创50ETF、上证50ETF和中证1000ETF八大宽基ETF就吸金2686亿元。
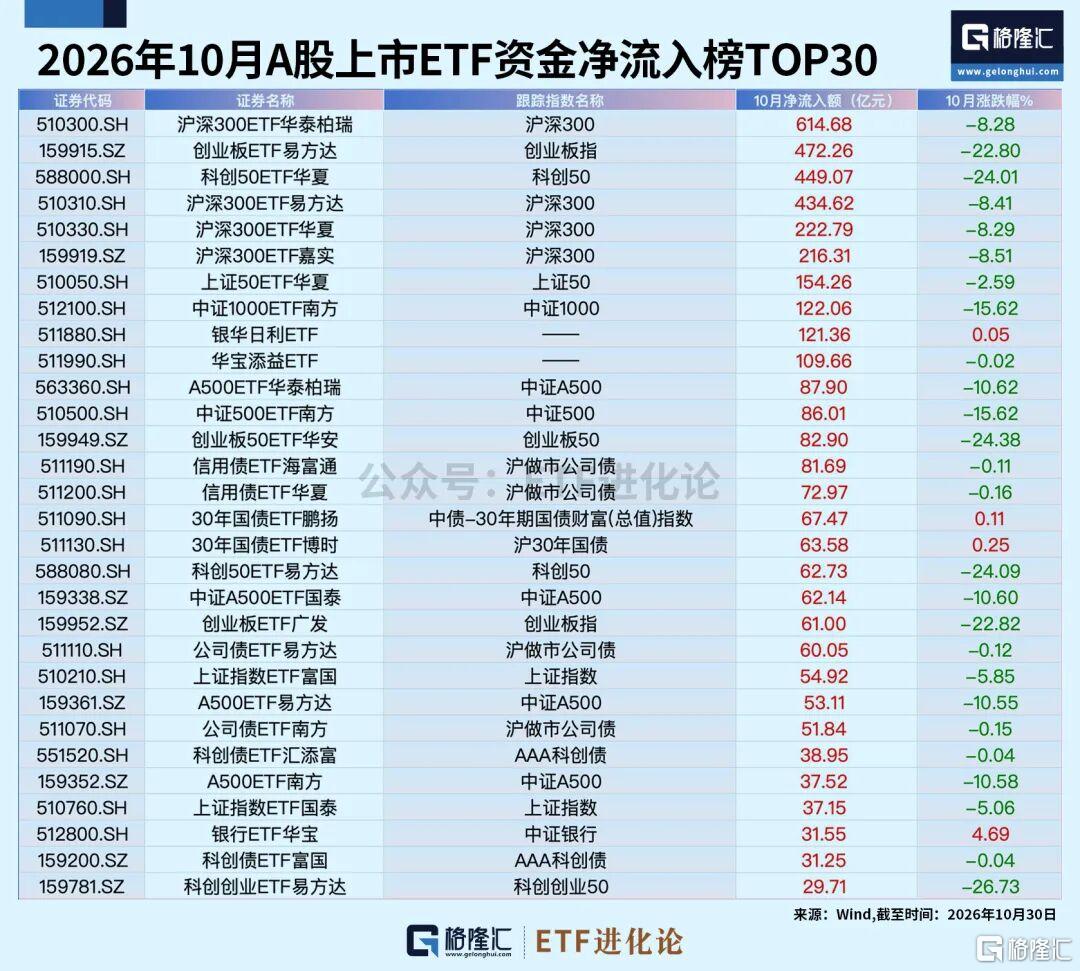
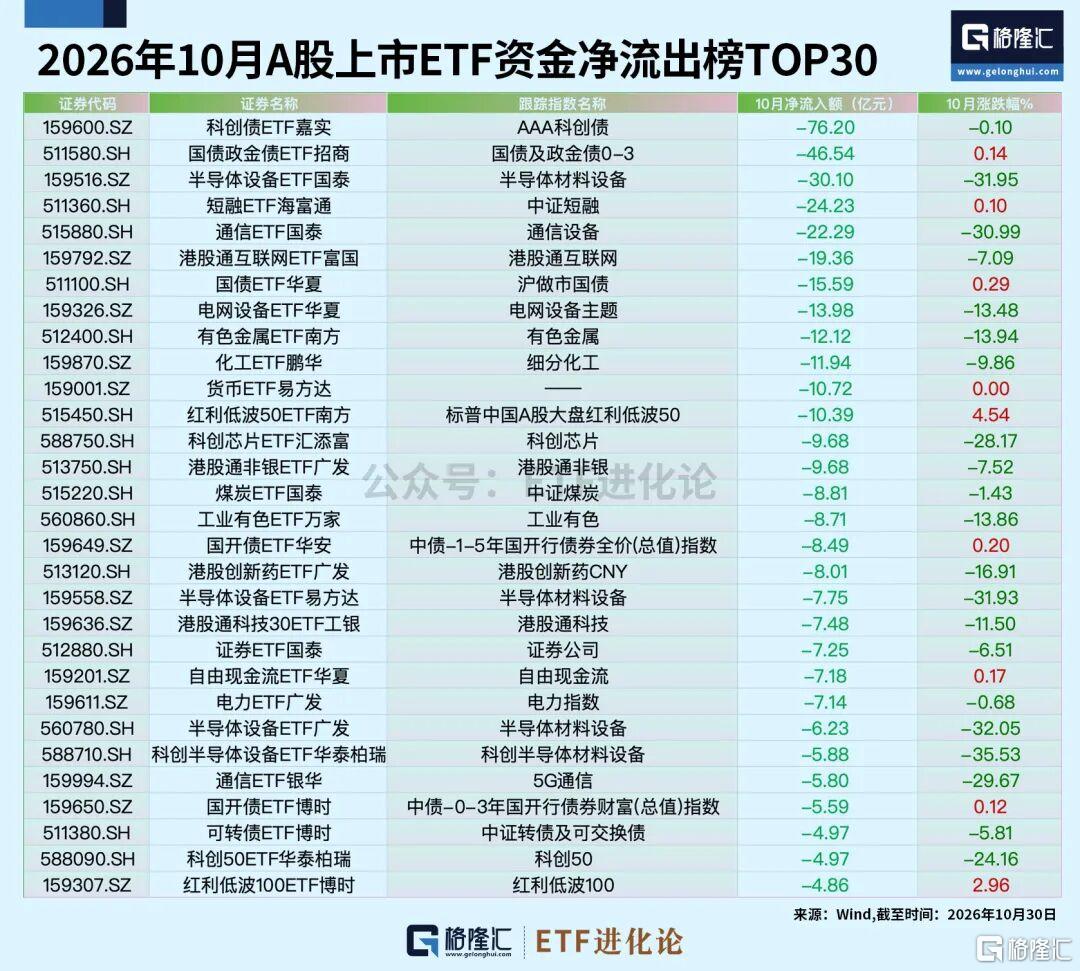
同时资金并没有完全离场, 年初至今,“AI硬件含量高”的ETF依旧吸金居前:科创50ETF华夏、科创半导体ETF华夏、通信ETF国泰分别净流入542.19亿元、457.22亿元和312.4亿元。
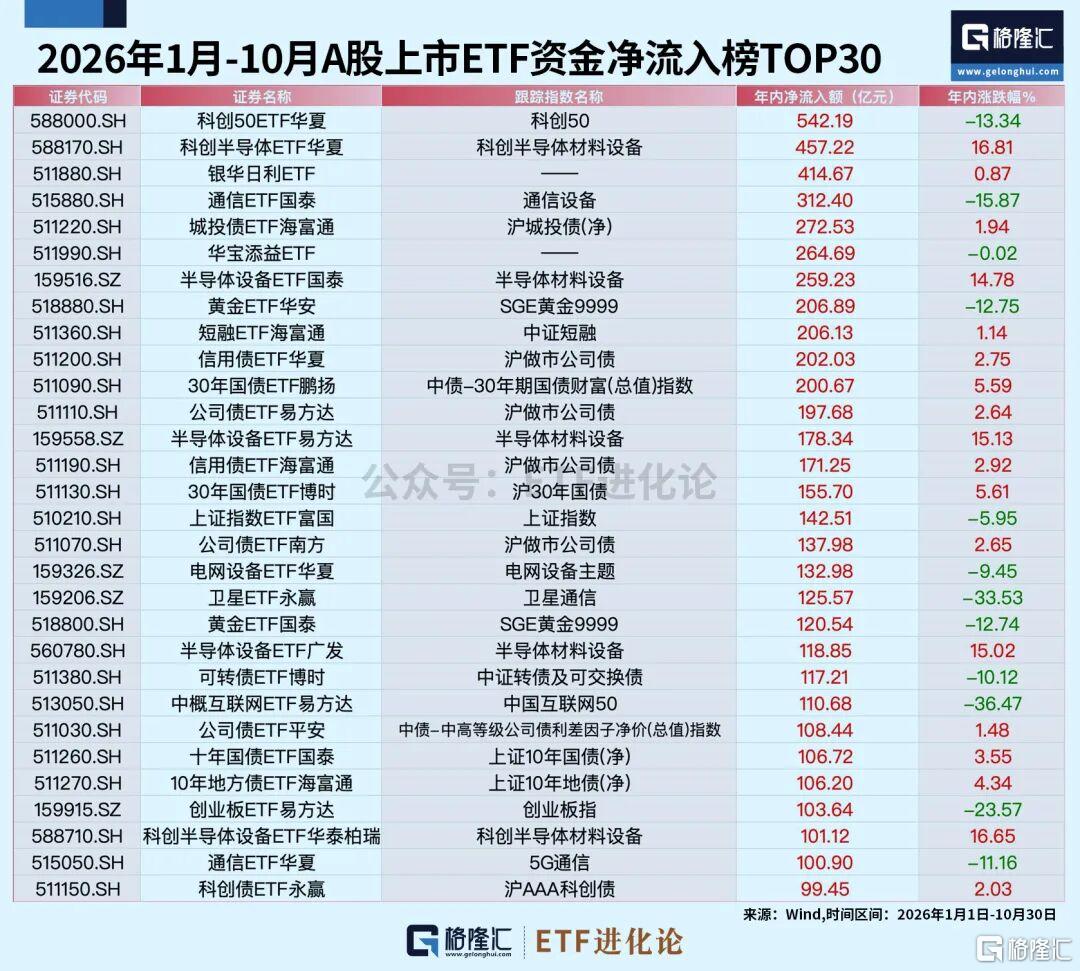
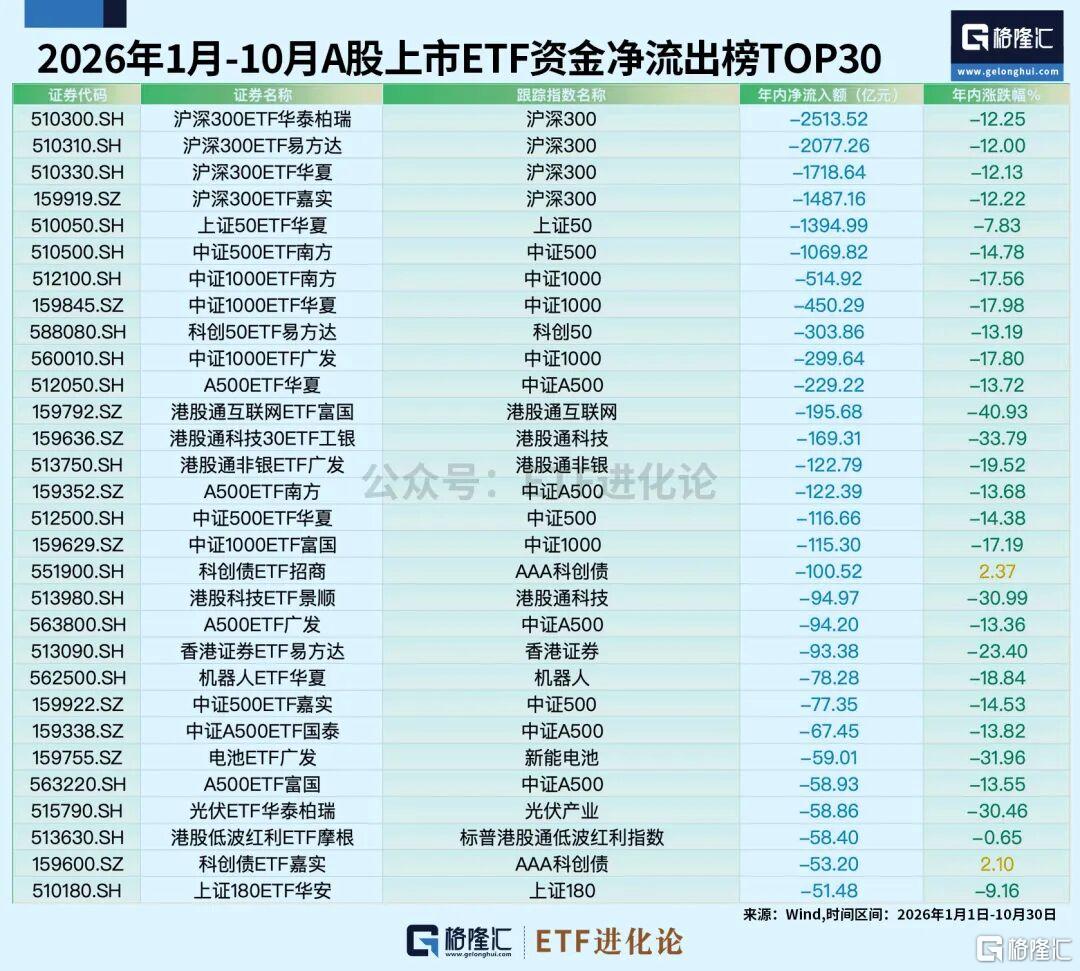
一边是翻倍权益基全消失,一边是半导体主题ETF依旧吸金,主动权益基金三季度虽然减仓电子、通信板块,但对AI硬件的配置/超配比例依然处于历史高位。
共识虽有松动,但市场对AI信仰远谈不上散场,当钟摆从“奖励资本开支”摆向“要求回报”,仍有资金选择等当钟摆再次摆回AI。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96