开源证券:给予安克创新买入评级


 收藏
 举报
开源证券股份有限公司吕明,林文隆近期对安克创新进行研究并发布了研究报告《公司信息更新报告:2026Q3营收阶段受渠道调整+PD错期影响,看好Q4增速改善及长期储能/安防/母婴/健康业务增量》,给予安克创新买入评级。
安克创新(300866) 2026Q3营收受阶段性因素扰动,盈利能力仍亮眼,维持“买入”评级2026Q3营收95亿元(+17%),归母净利润5.6亿元(-27%),扣非归母净利润8.4亿元(+61%)。归母净利润下滑主要系南芯投资损失,扣非高增系费用率下降+毛利率提升。考虑阶段性投资损益以及渠道调整等扰动,我们下调2026-2028年盈利预测,预计2026-2028年归母净利润32.34/40.03/50.54亿元(原值为35.72/41.47/51.28亿元),对应EPS为5.50/6.81/8.59元,当前股价对应PE为19.7/15.9/12.6倍,短期维度安防集中推新+储能景气延续+低基数下Q4业绩有望改善,长期关注智能家居生态、母婴及健康品类增量,维持“买入”评级。 Q3储能供应恢复及新品交付后增速显著回升,PD错期等阶段影响收入增长分渠道,2026Q1/Q2/Q3线上渠道收入同比分别+27%/+31%/+17%,其中Q3线上亚马逊+其他第三方/线下/线上独立站增速分别-2%/44%/50%(Q2分别+36%/+21%/+34%),Q3线下和独立站加速增长或系储能等品类增速环比提升,线上亚马逊和其他三方平台增速较明显放缓或系PD错期等影响。分品类:(1)储能,2026Q1-Q3/H1营收同比分别50%+/35%,我们预计Q3储能增速回升至大几十,供应恢复及新品交付后增速显著回升。(2)小充,2026Q1-Q3/H2营收同比分别20%+/25%+,我们预计Q3小充在PD错期下增速仍有小双位数,(3)无线音频,2026Q1-Q3/H1营收同比分别24%+/近20%,我们预计Q3音频在PD错期下仍稳健增长。(4)智能安防,2026Q1-Q3营收同比持平(H1稳健增长)情我们预计Q3一定程度下滑,或系渠道调整下保盈利策略+PD错期+迭代新品未上市放量等多重影响。卖家精灵数据显示2026Q2/Q3智能安防亚马逊GMV增速分别43%/-16%,受错期影响较大;此外美亚安防产品Q1/Q2/Q3/新品占比分别39%/38%/28%,预计迭代新品未上市亦有一定影响。(5)母婴:Q1-Q3营收翻倍以上增长,产品已覆盖吸奶、储存、清洗消毒全链路。展望后续,伴随澳洲户储突破+欧洲阳台储能扩区域+小充产品持续升级提价,我们预计充电储能业务有望维持高增长。同时看好围绕家庭算力中心的安防生态新品集中上市带动安防业务增速回升,叠加母婴/健康等新品类驱动公司稳定复利增长。 2026Q3剔除退税影响后毛利率仍稳定,销售费用率规模效应释放 2026Q1/Q2/Q3毛利率分别43.6%/55.1%/46.0%(+0.4/+9.1/+1.4pct),Q3毛利率剔除退税后预计持平微降,在高基数及年初各成本上涨背景下仍较稳定。费用端,2026Q1/Q2/Q3期间费用率分别34.1%/37.8%/34.6%(+0.1/+2.6/-1.5pct),其中Q3销售/管理/研发/财务费用率同比分别-2.4/+0.02/+1.1/-0.3pct,同期高基数+费用投放效率提升下公司销售费用率持续下降,但保持高研发费用投入。综合影响下2026Q1/Q2/Q3扣非归母净利率同比分别-0.2/+2.3/+2.4pct。 风险提示:欧美需求回落;关税政策风险加剧;新品拓展不及预期等。
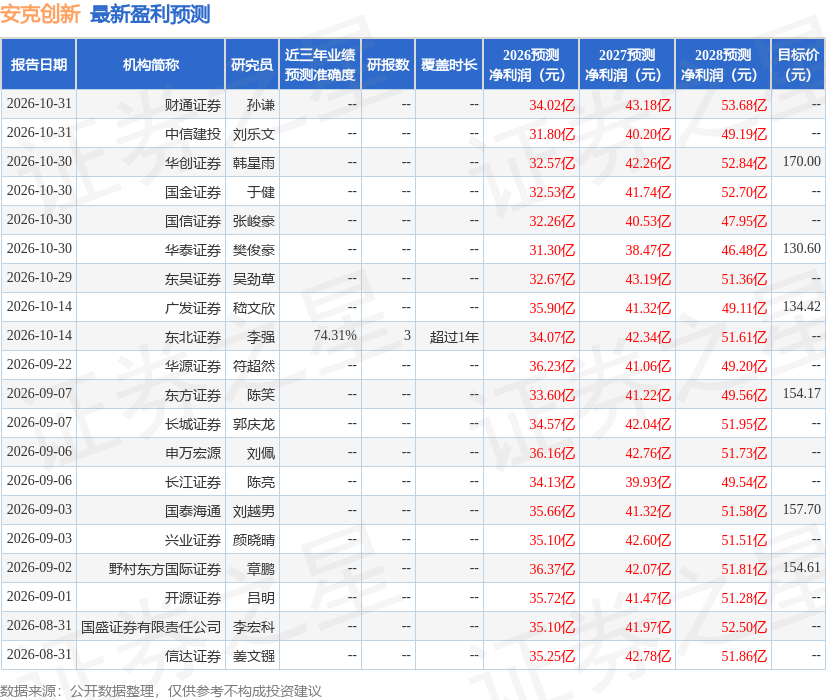
证券之星数据中心根据近三年发布的研报数据计算,东北证券李强研究员团队对该股研究较为深入,近三年预测准确度均值为74.31%,其预测2026年度归属净利润为盈利34.07亿,根据现价换算的预测PE为18.71。
最新盈利预测明细如下:
该股最近90天内共有19家机构给出评级,买入评级16家,增持评级3家;过去90天内机构目标均价为153.47。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96