开源证券:给予鼎捷数智买入评级


 收藏
 举报
开源证券股份有限公司刘逍遥,张越近期对鼎捷数智进行研究并发布了研究报告《公司信息更新报告:业务稳健发展,EIOSpace商业化持续落地》,给予鼎捷数智买入评级。
鼎捷数智(300378) 智能制造领军厂商,维持“买入”评级 考虑到非经常性损益影响及并购能誉科技的协同效应,我们上调公司2026-2028年归母净利润预测为3.14、2.78、3.34亿元(原值为2.06、2.58、3.02亿元),EPS分别为1.16、1.02、1.23元/股,当前股价对应PE分别28.9、32.6、27.2倍,公司作为智能制造领军厂商,维持“买入”评级。 业务稳健发展,2026Q3收入增长提速 2026年前三季度公司实现营业收入17.86亿元,同比增长10.66%;Q3单季度实现营业收入6.85亿元,同比增长20.35%。前三季度实现归母净利润1.99亿元,同比增长289.32%;Q3单季度实现归母净利润1046.20万元,同比增长72.58%。前三季度实现扣非归母净利润3461.11万元,同比下滑13.44%;Q3单季度实现扣非归母净利润1135.59万元,同比增长223.85%。非经常性损益增加主要由于少数股东增资,子公司不再纳入合并范围,剩余股权按公允价值重新计量产生的收益。 AiGP升级带动存量客户增购,EIOSpace商业化持续落地 2026年前三季度,中国大陆地区实现营业收入8.51亿元,同比增长15.91%,非中国大陆地区实现营业收入9.36亿元,同比增长6.27%。一方面,公司通过存量客户AiGP升级、国产替代和重点行业拓展,持续夯实工业软件基本盘;另一方面,公司以鼎捷雅典娜数智底座为核心,向上构建鼎捷雅典娜企业智能运行空间(EIOSpace),在其上承载各类智能体应用,并配套面向生产现场的智能工厂AI系列产品,培育AI业务新增长极。公司AI方案相关签约金额同比增长200%以上。公司于2026年5月正式发布鼎捷雅典娜企业智能运行空间(EIOSpace),第三季度,公司持续拓展两岸市场的EIOSpace付费订阅,累计签约客户已超200家,覆盖电子通信、装备制造等领域。商业化方面,公司将持续推动“平台订阅+用付费”相结合的模式落地。 风险提示:市场竞争加剧风险;并购整合效果不及预期;行业景气度下行风险。
最新盈利预测明细如下:
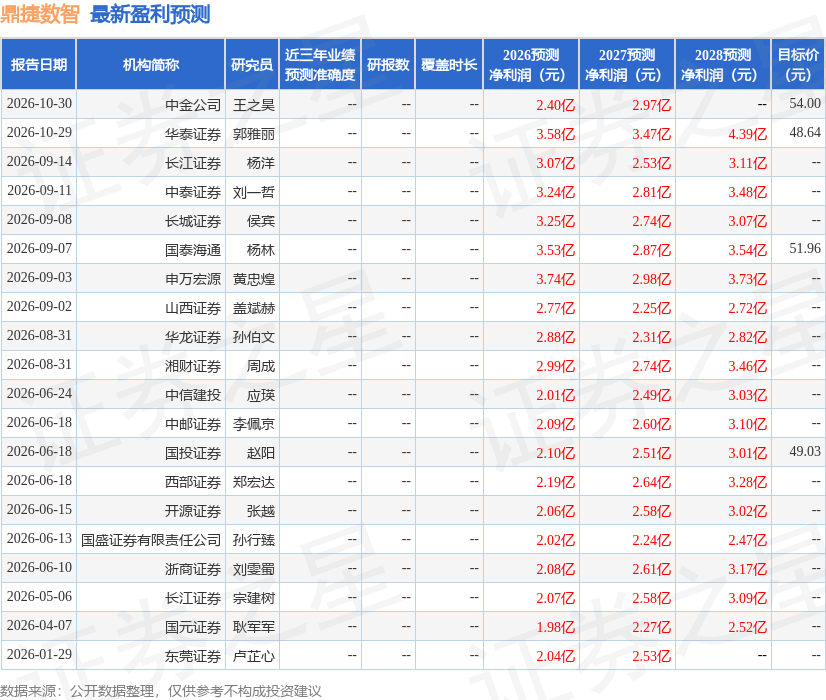
该股最近90天内共有9家机构给出评级,买入评级8家,增持评级1家;过去90天内机构目标均价为41.01。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96