日韩存储巨头遭抛售,铠侠跌幅扩大至14%,三星电子一度跌超3%



 收藏
 举报
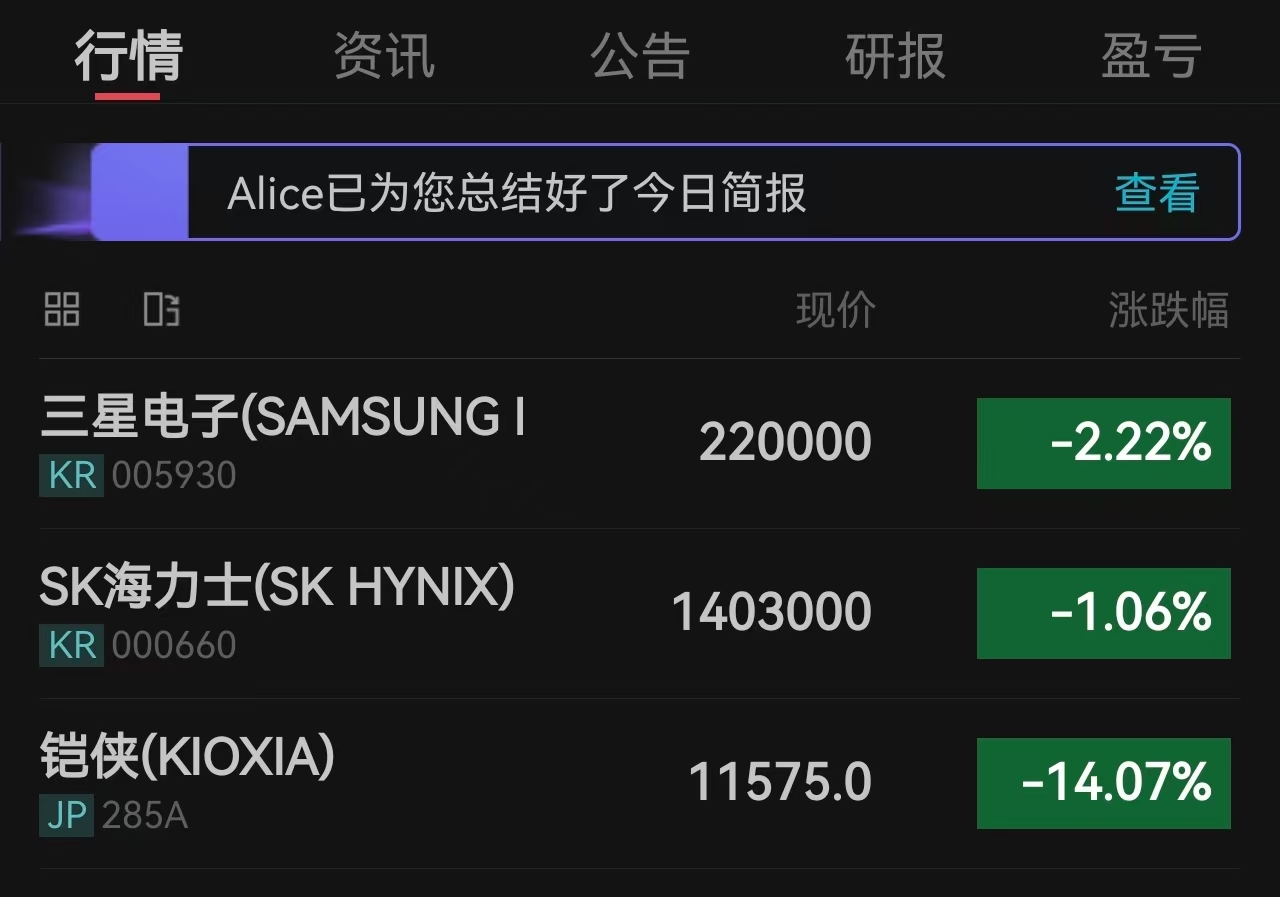
11月2日,亚洲存储芯片板块遭遇集中抛售。三星电子早盘一度跌超3%,SK海力士跌超1%,而日本NAND闪存龙头铠侠的跌幅扩大至14%。
触发这场抛售的并非一份糟糕的财报——恰恰相反,铠侠截至9月底的2026财年第二财季营收达到2.48万亿日元,同比增长453.20%,单季营收已超过上一财年全年的约2.34万亿日元;调整后营业利润同比暴增2181.10%。
问题出在“下一站”的指引上:铠侠预计10—12月财季调整后营业利润约2万亿日元,较市场预期的约2.35万亿日元低了15%,营收和利润的环比增幅均骤降至约1%。
更令市场警觉的是价格信号——NAND平均售价的环比涨幅从上一季度的约70%,收窄至“20%区间中段”。一份“现在很好、但好日子可能正在减速”的财报,成了压垮短期情绪的最后一根稻草。
市场的反应远比单一公司的指引复杂。高盛在近期研报中将KOSPI 12个月目标位从12000点大幅下调至9000点,回调幅度25%,但明确强调“韩国股市存在明显超跌”,新目标位对比研报发布时的5475点仍隐含超60%的上涨空间。该行的核心判断是:“市场出于避险操作,对存储板块的担忧已经外溢至全市场。”
换言之,高盛并不认为存储基本面已经逆转,而是承认估值假设需要向更保守的宏观情绪妥协。这一姿态本身就揭示了当前市场的微妙之处:在AI交易经历了数月的单边上行之后,任何“增速放缓”的边际信号都会被放大定价,即便当期利润数字依然无可挑剔。
三星电子和SK海力士的三季报同样印证了这种“业绩与股价脱钩”的错位——SK海力士营业利润同比增长632.10%创历史新高,三星电子营业利润同比暴增783%,两大巨头交出史上最强季度成绩单后,KOSPI却在10月最后一个交易日触发熔断、收跌3.48%。市场定价的不是“现在赚了多少”,而是“赚钱的速度还能不能加快”。
更深层的驱动力来自美股AI交易逻辑的迁移。上周Alphabet因营收和利润不及预期股价下跌13%,亚马逊盈利和营收双双不及预期,英特尔在盈利超预期的情况下仍因内存成本上升拖累PC业务而跌逾28%。但矛盾在于,这些公司的部分业务数据并不差:亚马逊AWS收入459亿美元、同比增长40%,Alphabet云业务收入307亿美元高于预期,英特尔数据中心和AI部门收入73.18亿美元、同比增长78%。
高盛交易员给出了直白的概括:市场正在从“奖励资本开支增长”,转向“要求拿出回报证据”。当AI叙事的定价重心从“谁在投入”切换到“投入能否变现”,存储芯片作为AI基础设施中价格弹性最大的环节,自然首当其冲地成为情绪宣泄的出口。
涨价减速究竟意味着超级周期接近尾声,还是仅仅是斜率从陡峭回归温和?
看多方握有不容忽视的证据。野村证券明确表示市场对AI投资前景的担忧属于“反应过度”,存储芯片短缺局面将持续至2028年,当前板块估值已进入“被严重低估”区间。
集邦咨询的数据也显示,四季度NAND Flash整体合约价预计仍将环比上涨15%—20%,企业级SSD甚至是少数涨幅继续扩大的品类。铠侠自身也强调,2027年产能已全部分配,长期协议延伸至2028年,数据中心和企业需求足以抵消消费电子的疲软。
但谨慎方的依据同样具体:铠侠CFO在说明会上坦言,“考虑到售价已经大幅上涨,目前尚不清楚2027财年价格能否继续上涨,哪怕只是缓慢上涨”。一家掌握全球NAND定价权前三席位的公司,其首席财务官对一年后的价格方向给出“不清楚”的回答,这本身就是一个值得严肃对待的周期信号。
短期来看,本周美股即将迎来苹果、AMD、高通等权重股财报以及10月非农就业报告,AI资本开支的兑现节奏将获得新的验证窗口。中期而言,存储板块的定价将越来越依赖于一个核心问题的答案:超大规模云服务商的AI资本开支在经历连续数季的狂飙之后,能否在利润表和现金流表中形成可辨识的回报。
高盛已预测全球AI资本支出将在2027年达到1.2万亿美元,目前支撑着标普500每股收益增长的一半,但到2028年可能转为拖累。存储芯片的超级周期未必已经终结,但它的定价方式正在改变——从押注“涨价永不停”,转向为“增速终将放缓”支付合理折价。对于习惯了过去一年单边涨价叙事的市场而言,适应这种转变本身,就是一轮新的波动来源。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96