零售板块爆发!广百股份、合百集团、百大集团、国芳集团涨停,机构称内需政策渐近重视消费板块潜在预期差



 收藏
 举报
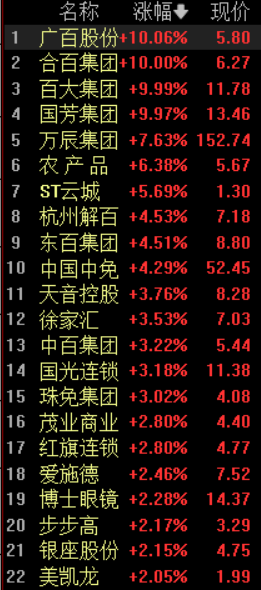
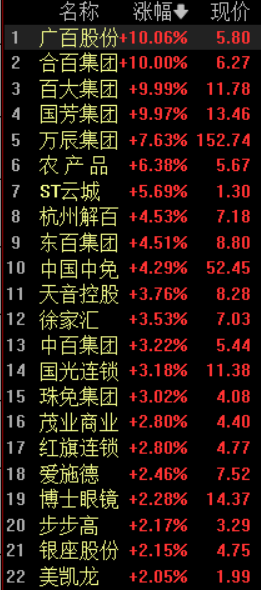
零售板块短线拉升,截至发稿广百股份、合百集团、百大集团、国芳集团涨停,万辰集团、农产品涨超6%,杭州解百、东百集团、中国中免等涨超4%。
市场当前对零售板块的关注,核心在于“低估值修复、扩内需政策预期、消费数据结构性回暖”三重逻辑的共振。一方面,零售板块在经历长期调整后估值处于历史相对低位,部分个股具备破净修复空间,在科技板块波动加大的背景下,资金存在向低波动、防御性方向切换的诉求;另一方面,社零数据和批发零售业增加值数据反映出消费基本盘保持稳定,服务消费、便利店和超市等业态展现较强韧性,为板块提供了基本面支撑。同时,四季度消费旺季和“双十一”大促临近,市场对消费回暖的预期升温,区域百货、老字号零售和具备免税、离境退税等概念的公司成为资金重点关注的对象。
消息面上,国家发展改革委等部门近日发布《关于加强消费基础设施建设促进消费投资良性互动的指导意见》,从完善城乡商业设施、提升服务消费设施、优化出行消费设施、健全流通设施网络、推进新型消费设施建设等方面作出系统部署。意见明确提出,把加强消费基础设施建设作为改善消费供给、促进有效投资的重要抓手,补齐设施短板、优化设施布局、提升设施功能,推动实现供需更高水平动态平衡。
与此同时,国家统计局数据显示,2026年1至9月社会消费品零售总额同比增长1.1%,其中限额以上零售业单位中便利店、超市零售额同比分别增长5.2%和4.1%,服务零售额同比增长5.0%,增速快于商品零售,消费结构呈现服务化、便利化特征。此外,前三季度批发和零售业增加值达11.1万亿元,同比增长4.4%,增速较上半年提升0.7个百分点,占GDP比重为10.4%,行业基本盘总体稳固,为零售板块活跃提供了直接催化。
开源证券研报分析,内需政策渐近,重视消费板块的潜在预期差。随着经济内生修复动力仍然偏弱、盈利增长斜率面临放缓压力,后续内需政策进一步发力的必要性正在上升,政策窗口有望逐步临近。10月制造业PMI再度回落,也反映出当前内需修复仍面临一定压力。与此同时,相较于前期高度集中的科技交易,部分消费板块经历了较长时间的估值调整,市场对其盈利修复的预期相对谨慎,具备一定的预期差空间。尤其在科技短期缺乏新增强逻辑、资金仍处于再平衡阶段的背景下,内需消费有望成为下一阶段值得重视的配置方向。建议重点关注潜在政策催化较强、估值与盈利预期处于相对低位,以及需求改善后盈利弹性较大的消费细分领域。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96