时隔半年!贵州茅台股价重返1400元



 收藏
 举报
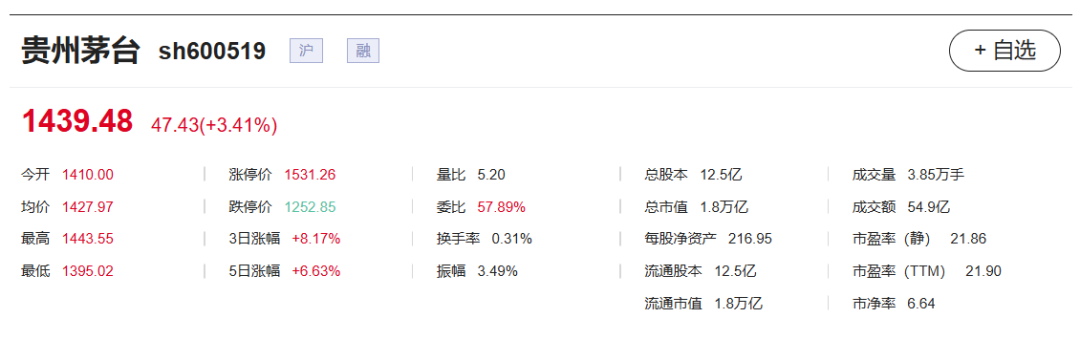
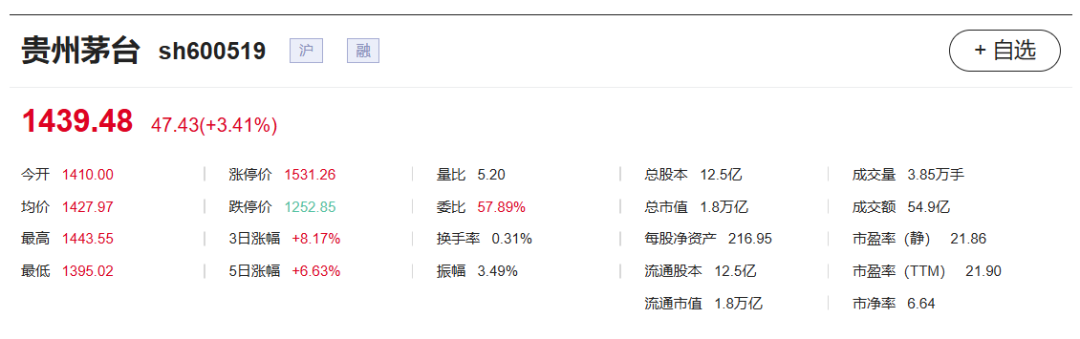
11月2日,今日早盘,A股高端白酒龙头贵州茅台高开高走,盘中涨幅持续扩大,截至目前,股价涨幅超3%,成功重回1400元整数关口。这一波股价异动紧随公司三季报落地,财报呈现“前三季度整体承压、三季度单季回暖”的分化特征,边际改善信号吸引资金进场博弈,也带动白酒板块情绪同步升温。
从财报核心数据来看,贵州茅台2026年前三季度实现营业收入1309.71亿元,同比增长1.96%;归属于上市公司股东的净利润644.67亿元,同比小幅下降0.25%。这也是近年来公司前三季度归母净利润首次出现同比小幅下滑,而数据背后折射出的事白酒行业大环境的压力,消费复苏节奏偏慢、渠道持续去库存,行业整体处在筑底调整阶段。
如果拆分季度数据,市场看到了不一样的修复线索。第三季度单季,公司实现营业收入402.67亿元,同比增长3.08%;归母净利润199.51亿元,同比增长3.78%,营收、净利润两项核心指标同步录得正增长,盈利规模重回近200亿元区间,扭转了前期的偏弱态势。除盈利端之外,公司现金流韧性依旧突出,前三季度经营活动产生的现金流量净额达到840.59亿元,同比大增120.07%,充沛的现金储备,持续筑牢这家龙头企业的抗周期底盘。
在业内人士看来,这份财报最大看点,不在于累计报表的小幅走弱,而在于三季度的边际变化。过去一段时间,市场对高端白酒板块的担忧集中在终端动销疲软、批价承压、渠道库存高企等问题,茅台估值也持续承压。而三季度盈利转正,被不少机构解读为经营筑底的积极信号。渠道结构持续优化是重要支撑,依托“i茅台”直营平台,公司持续扩大直面C端消费者的直销份额,降低对传统经销渠道的依赖;直营渠道盈利水平更高,也成为稳定利润的重要抓手,推动公司逐步从渠道驱动转向消费者驱动的模式。
机构之间对这份财报的研判也存在分歧。乐观派券商研报指出,茅台拥有极强的品牌壁垒、稳定的现金流和行业顶尖盈利能力,在多数酒企业绩承压的环境下,龙头韧性凸显;随着渠道改革持续推进,长期价值底色稳固,看好后续估值修复机会。但谨慎观点同样明确:单季度业绩回暖,尚不足以直接确认趋势反转。高端白酒需求的修复具备不确定性,四季度春节旺季的终端动销、产品批价、渠道库存变化,才是验证本轮改善能否延续的核心标尺。
作为A股消费板块的核心“压舱石”,贵州茅台的股价表现往往牵动整个白酒板块情绪。早盘茅台拉升过程中,多家一二线白酒标的同步跟涨,资金开始博弈白酒板块的估值修复行情。短期来看,1400元关口成为重要的情绪观测位置,资金围绕业绩拐点预期展开博弈。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96