高强度钢板智能折弯机市场达23.45亿美元:关税变化下的制造业升级观察


 收藏
 举报
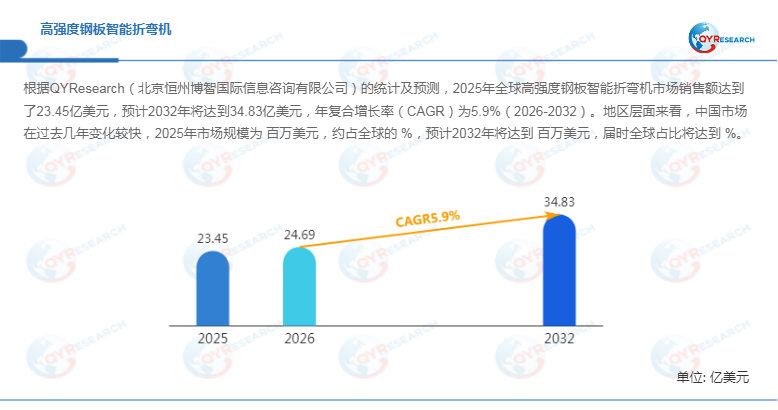
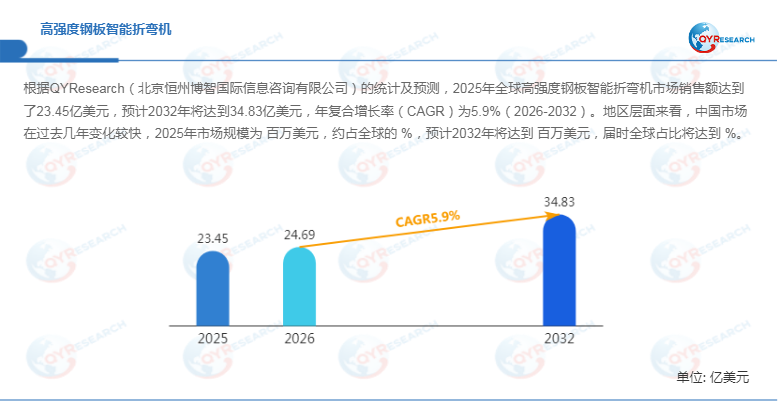
据QYResearch统计及预测,2025年全球高强度钢板智能折弯机市场销售额达到23.45亿美元,预计2032年将增至34.83亿美元,2026—2032年复合年增长率(CAGR)为5.9%。随着汽车轻量化、船舶制造、建筑钢结构等行业对高强度金属材料加工精度和生产效率的要求不断提高,高强度钢板智能折弯机正成为钣金加工自动化升级的重要设备。与此同时,全球贸易政策调整及供应链区域化趋势增加了设备制造商的成本管理和市场布局难度,企业需要在加工性能、自动化水平、设备投资回报与供应链稳定性之间寻求平衡。
产品定义与市场发展概况
高强度钢板智能折弯机是面向高强度钢板成形需求开发的自动化数控设备,具备精密控制、加工效率提升和智能化操作等特点,主要应用于汽车制造、船舶建造、建筑钢结构、家电制造及其他金属成型领域。相较于常规折弯设备,该类产品需要针对材料强度、板材厚度、回弹特性和复杂工件形状进行工艺适配,并通过数控系统、驱动机构及辅助自动化装置提高加工一致性。
全球市场预计将从2025年的23.45亿美元增长至2032年的34.83亿美元。未来竞争不仅取决于设备本体的折弯能力,也将延伸至数控编程、工艺数据库、自动上下料、在线检测和生产管理系统的协同。需要指出的是,原始资料未提供中国市场2025年及2032年的具体规模和全球占比,也未披露各区域消费份额、生产份额以及部分细分市场的具体占比与增速,因此相关数值应以完整调研数据为准,不宜推算填补。
行业趋势:从数控加工迈向柔性自动化
高强度钢板智能折弯机的发展方向,正从单机数控向柔性化、自动化和数字化生产单元延伸。
首先,汽车制造和建筑钢结构等领域对高强度材料的使用,要求设备在较大成形负荷下维持加工精度与稳定性。高强度钢板通常具有较明显的回弹和较高的成形负荷,折弯工艺需要综合考虑材料牌号、板厚、模具参数、折弯角度及工件结构。设备制造商需要通过数控补偿、工艺参数优化和稳定的机械结构,降低批次差异对成品质量的影响。
其次,智能化能力正成为设备差异化的重要来源。自动编程、工件定位、折弯顺序优化、机器人上下料及加工数据追踪,可减少人工操作和重复调试,并提升多品种、小批量生产的适应能力。不过,自动化收益取决于工件标准化程度、生产节拍、换型频率及上下游工序衔接,并非所有生产线都能通过增加自动化模块获得同等回报。
此外,液压、电动及混合驱动技术将继续服务于不同加工需求。液压智能折弯机适用于需要较大加工力的应用;电动智能折弯机侧重驱动控制、能耗管理及运行响应;混合驱动设备则尝试兼顾加工能力与能源利用效率。设备选型需要综合评估板材范围、负荷要求、加工精度、维护成本和生产节拍,而不能仅以驱动类型判断性能优劣。
市场驱动、限制因素与发展机遇
1. 主要驱动因素
汽车制造、船舶建造和建筑钢结构是高强度钢板智能折弯机的重要需求来源。随着相关行业持续推进自动化生产,制造企业对加工精度、生产效率、工艺可重复性及人员操作安全的关注不断提高。对于多规格、高强度板材加工场景,具备数控补偿、工艺参数管理及自动化接口的设备更有利于提升生产组织效率。
与此同时,制造企业对柔性生产的需求不断增强。设备若能够与机器人、仓储物流、生产执行系统及质量检测设备衔接,将有助于降低工序间等待时间,提高生产线的整体协同性。对于设备供应商而言,提供设备本体、控制软件和自动化集成服务,有机会扩大单个项目的价值覆盖范围。
2. 主要限制因素
高强度钢板加工对设备结构刚性、驱动能力、模具匹配和控制精度提出较高要求,可能增加设备设计、制造及维护成本。不同材料的回弹特性、板材厚度和工件几何结构存在差异,工艺参数难以完全通用,企业需要积累材料数据库、加工经验和现场调试能力。
此外,智能折弯设备的采购成本、人员培训和系统集成投入,也可能影响中小型加工企业的设备更新节奏。若订单结构不稳定、设备利用率偏低,自动化系统的投资回收周期可能延长。制造商还需应对关键零部件采购、跨境运输、关税变化及售后服务网络建设等经营压力。
3. 发展机遇与行业挑战
行业机遇主要来自设备智能化、驱动技术升级及自动化生产单元集成。能够将数控折弯、工艺补偿、机器人上下料和质量追溯结合起来的供应商,有望为客户提供更完整的生产解决方案。同时,围绕汽车结构件、船舶板材和建筑钢构件等细分应用进行产品开发,有助于形成差异化竞争优势。
但企业仍需平衡研发投入与商业化进度。高强度钢板加工设备不仅需要在实验和试制阶段达到性能要求,还必须在长期生产中保持稳定性、重复精度和维护便利性。对供应商而言,竞争优势将越来越多地体现在应用工艺积累、设备可靠性、系统集成能力及本地化服务,而不只是单机价格。
四、关税调整与供应链重构:设备企业需强化成本管理
2026年,美国继续调整钢铁、铝及相关制品的关税安排。美国白宫2026年6月公布的政策调整涉及部分工业设备及金属衍生产品的税率安排;同年10月28日公布的公告则要求就机器人、工业机械及其零部件进口与贸易伙伴开展谈判,并保留未来采取进一步措施的可能性。上述政策可能影响相关设备及零部件的跨境贸易环境,但具体影响仍取决于产品海关编码、原产地、金属含量和适用规则,不能直接视为所有折弯机均适用统一税率。
对高强度钢板智能折弯机产业链而言,关税变化可能通过设备进口成本、钢材与零部件采购、物流安排及区域生产布局传导至企业经营。供应商需要加强原材料与关键部件的来源管理,评估本地化生产和区域服务网络的经济性,并提升供应链应变能力。对海外客户而言,采购决策也可能更加重视设备交付周期、备件供应、技术支持和全生命周期成本。
需要注意的是,关税变化对市场的影响并非单向:部分企业可能因进口成本上升而调整采购来源,另一些企业则可能因本地制造能力不足而面临设备和零部件成本压力。因此,区域市场机会仍需结合当地制造业投资、设备需求和贸易政策逐项评估。
竞争格局:国际品牌与区域制造商并存
全球高强度钢板智能折弯机市场的主要厂商包括Trumpf、Amada、Bystronic、Salvagnini和LVD Group等,同时还包括多家在数控折弯、金属成形及相关设备领域布局的国际和区域制造商。不同厂商的竞争重点涉及设备加工能力、控制系统、自动化集成、产品组合、交付能力及售后服务。
原始资料未提供2025年全球第一梯队的具体企业名单、第一梯队市场份额、第二梯队企业名单及其合计份额,因此不宜据此确定厂商排名或市场集中度。整体来看,设备供应商需要根据客户的板材规格、生产节拍、自动化需求和预算提供差异化方案。对高强度材料加工而言,工艺验证、设备稳定性和长期服务能力也是客户评估的重要因素。
产业链与市场细分
产业链上游涉及设备结构件、驱动系统、数控系统、传感器、模具及相关电气元件;中游包括设备设计制造、控制软件开发、装配调试和自动化集成;下游则覆盖汽车制造、船舶建造、建筑钢结构、家电制造及其他金属加工行业。产业链竞争力不仅取决于核心部件性能,也受到供应链稳定性、加工工艺积累和服务响应速度影响。
按产品类型划分:
液压智能折弯机;
电动智能折弯机;
混合驱动智能折弯机。
电动智能折弯机占据重要地位,预计2032年市场份额将达到一定水平,但具体占比尚未提供。
按应用领域划分:
汽车制造;
船舶建造;
建筑钢结构;
家电制造;
其他应用。
总体来看,全球高强度钢板智能折弯机市场预计将在2026—2032年保持增长。随着制造企业更加重视加工精度、生产效率和柔性自动化,具备可靠加工能力、智能控制和系统集成优势的设备有望获得更多应用机会。与此同时,贸易政策调整、设备投资回报和区域供应链变化将持续影响企业的市场策略。能够在工艺性能、产品成本、交付效率及本地服务之间形成综合优势的供应商,更有可能在未来竞争中获得持续订单。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)93.08
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.67
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45