稳市信号来了?券商已抢跑了!


 收藏
 举报
周末利好突袭,点燃港A券商股的做多情绪。
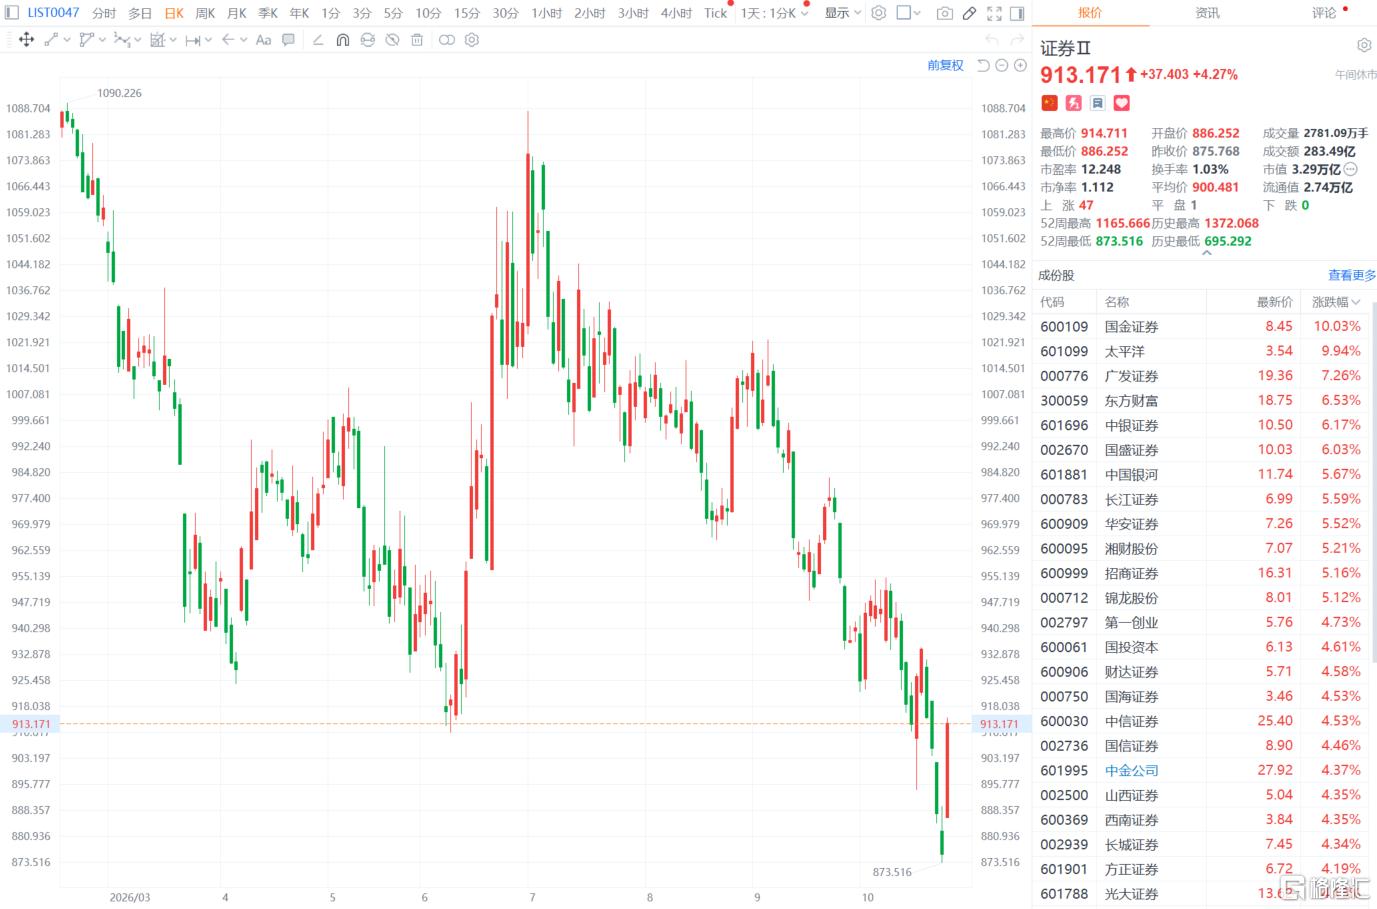
周一,A股国金证券、太平洋盘中率先涨停,广发证券、中国银河、中金公司、中信证券等纷纷上扬。
港股中资券商同样大幅走高,中州证券涨超6%,广发证券涨超5%,中金公司、招商证券等涨超4%。
重磅会议稳市?
周日,市场突传三大监管部门将召开重磅会议。
据报道,中国人民银行、证监会今天(11月2日)将召集一些证券公司、基金公司举行会议,研究推动支持资本市场工具使用。
同日,中国人民银行、金融监管总局和证监会将召集银行开会,研究优化股票回购增持再贷款政策。
业内普遍猜测,此举是监管层可能在A股急跌后加强政策托底。
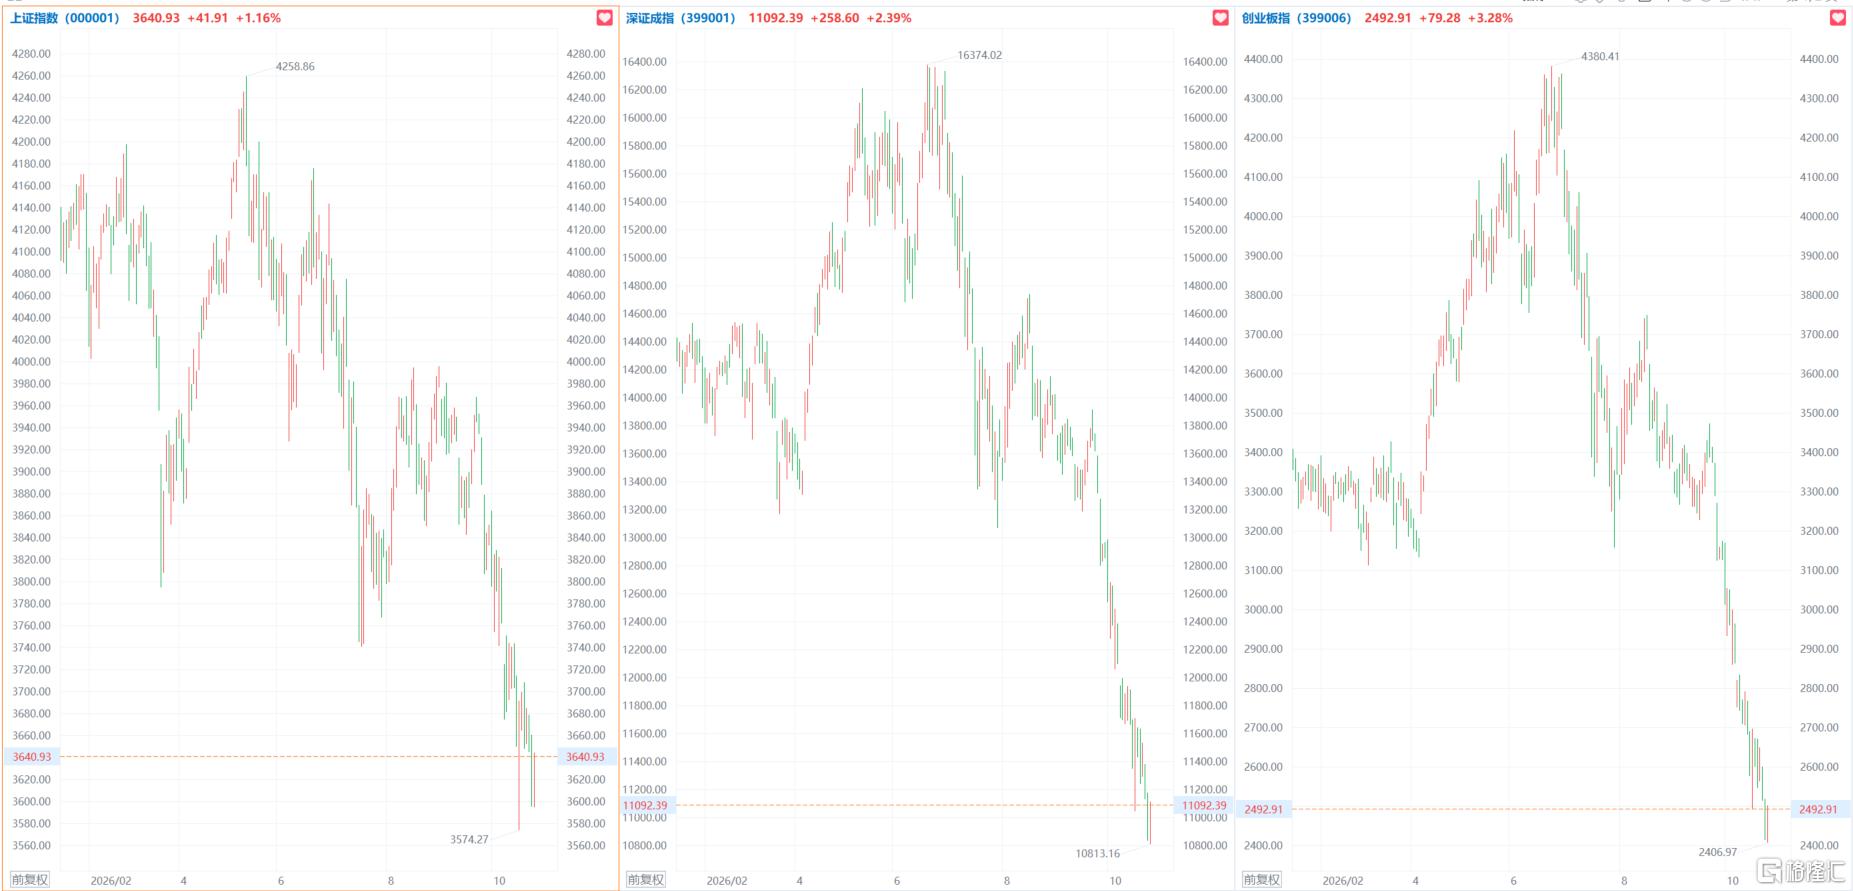
6月以来,A股三大指数已较高点大幅回撤。
其中,沪指多次失守 4000 点关口,深证成指、创业板指回调的幅度更深。
科技成长赛道成为抛压重心,光模块、算力硬件等前期热门板块接连大跌。
赚钱效应低迷,市场对稳定资金、增持回购工具的期待持续升温。
还有一个重要信号,来自银行端。
据称,某国有超大型银行近日计划向中国国新、中国诚通两家央企新增股票回购增持贷款额度,单家新增额度或可达到1000亿元。
这个指向性很明确:回购增持的增量资金,已经在路上了。
千亿级资金的驰援,既能稳定市场整体情绪,也能带动交易活跃度提升,直接利好券商经纪、两融、投行等多条业务线。
券商,反弹先锋?
除了情绪面,券商还有估值面的硬支撑。
从基本面来看,券商板块当下呈现出 “业绩韧性强、估值处在底部” 的反差格局。
国金证券指出,券商26Q3业绩承压主要受自营拖累,其余业务条线表现稳健,符合预期。
从累计角度看,年化ROE达8.3%,仍为2022年来最高值,盈利能力持续提升。
不过,26Q3主动权益基金配置券商的规模环比下降47%,行业配置比例环比-0.14pct至0.33%,低配程度加深。
与此同时,板块PB(LF)已回调至1.02x,动态PB应已是破净状态。
换句话说,券商估值与盈利能力严重错配。这种背离,构成了当前板块的安全垫。
中金公司认为,当下低估、低配的券商板块攻守兼备。
一方面新发主动ETF、稳市资金等增量资金入市背景下,或将迎来成交额和行情拐点,提振券商估值。
另一方面板块严重低估下,股息率亦有吸引力,特别是对于盈利和ROE中枢上行中的优质头部券商。
加之政策催化,号称“牛市旗手”的券商板块率先成为反弹先锋。
综合来看,短期政策暖风不断,中长期基本面保持稳健,低估值叠加低位筹码,港A券商板块迎来估值修复窗口期。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96