中储粮加大轮换采购力度,政策托底信号增强!全球粮食供应风险暗流涌动!安井食品涨超5%,北大荒涨超3%,粮食ETF汇添富(159073)指数涨超1%



 收藏
 举报
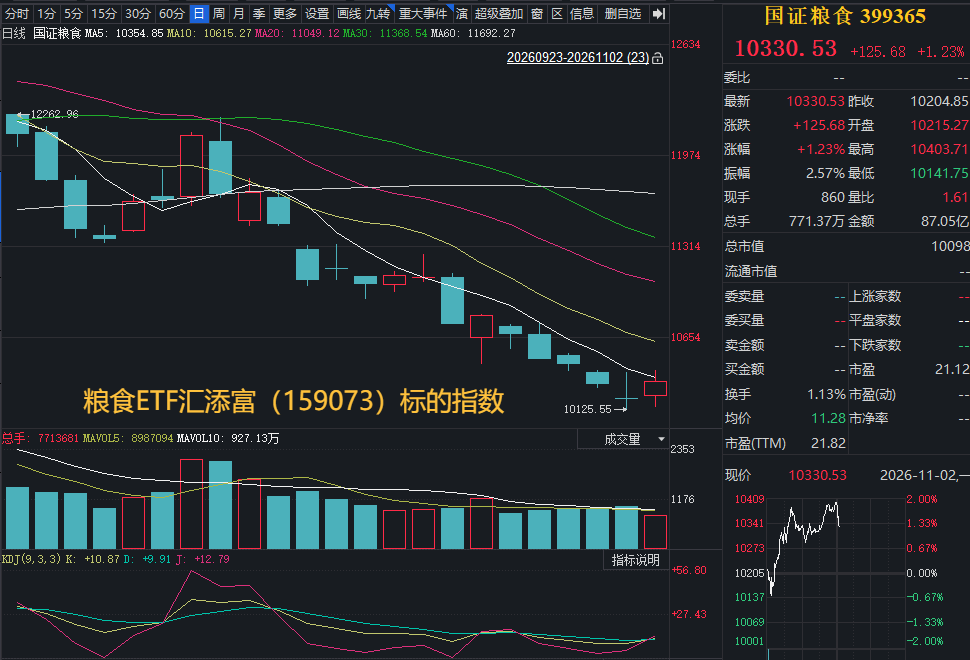
11月2日,A股市场整体呈现修复特征,粮食及农业种植方向获得市场关注,日内冲高。截至13:26,聚焦“粮食安全+种业振兴”的粮食ETF汇添富(159073)标的指数——国证粮食产业指数早盘下探后脉冲反弹,一度涨近2%,现涨超1%!
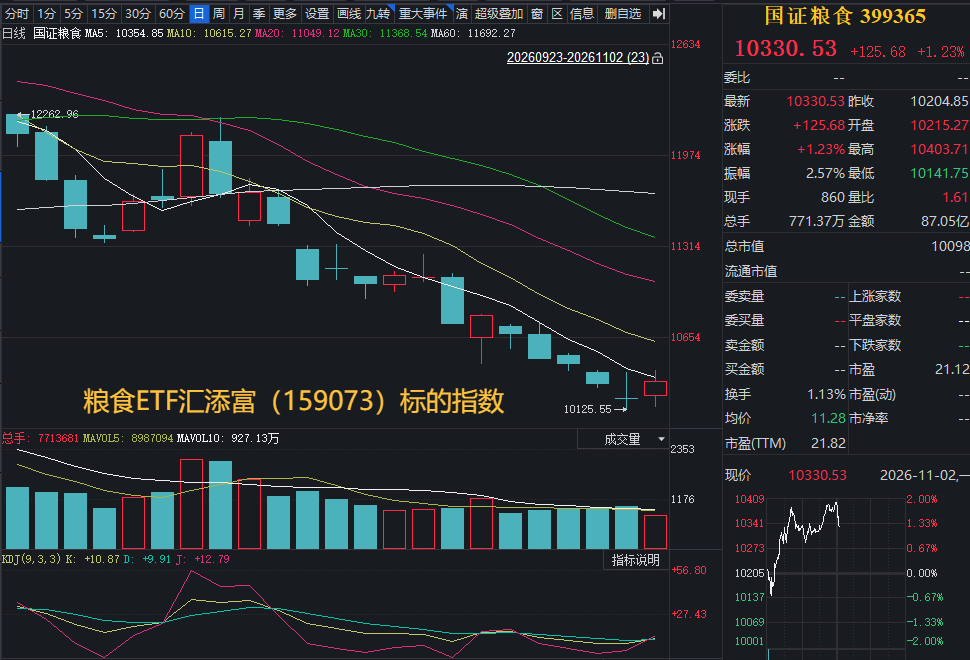
粮食ETF汇添富(159073)标的指数热门成分股多数上涨:安井食品涨超5%,北大荒涨超3%,海大集团涨超2%,农发种业、隆平高科涨超1%,亚盛集团、苏垦农发、云天化涨近1%,诺普信小幅上涨;下跌方面,藏格矿业跌超2%。
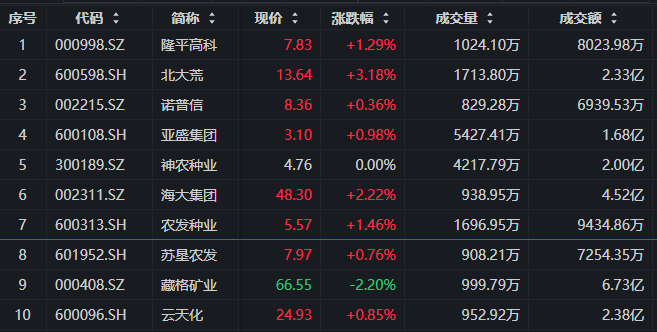
注:成分股仅做展示,不作为个股推介。
消息面上,国内方面,10月30日中储粮网投放进口玉米(转基因)102471吨,实际成交69680吨,成交率68%,成交有所升温;收购范围扩大,同日国家粮食交易中心开展内蒙古储备二等玉米轮换销售专场。(国家粮食内蒙古交易中心)。
价格端,小麦流通偏紧与需求疲软拉扯,10月30日,小麦市场延续温和上涨态势,局部涨幅3—5厘,持粮主体惜售与企业刚性补库形成支撑。
海外方面,据报道,联合国机构28日发布的一份报告显示,海地约594万人自今年9月至明年2月将处于严重的粮食不安全状况,其中180万人面临“紧急”级别的粮食不安全,遭受极度食物短缺和严重营养不良。
花旗警示粮食供应风险被低估:厄尔尼诺叠加能源成本高企,谷物油籽上行风险正在累积。 花旗指出,当前市场处于地缘冲突、能源成本高企、生物燃料刚性需求与强厄尔尼诺多重风险交汇的特殊周期,与传统的单一天气灾害驱动有本质区别。核心传导链条在于:中东局势推升油气价格→化肥、柴油等农资成本上行→农户削减投入→单产下行隐患在未遭遇灾害时即已埋下;而农资成本高企又削弱了作物抗灾能力,一旦厄尔尼诺实际冲击巴西、东南亚、澳洲,产量损失将被进一步放大。花旗给出的目标价为:玉米3个月5.25美元、12个月5.75美元;大豆3个月13.50美元、12个月14.00美元;小麦3个月7.00美元、12个月7.50美元,并指出黑海出口中断可能削减全球6%—9%的可出口玉米,俄乌合计占全球小麦贸易超四分之一,若扰动持续或造成500—1000万吨的小麦供给缺口。
【气候扰动角度:种业价值提升,农资需求有望沿种植链条传导】
厄尔尼诺的产业影响并非简单对应农产品普涨,而是通过区域性干旱、洪涝和高温改变作物产量、品质及生产成本,并沿“粮价—种植收益—种子与化肥投入”向上游传导。
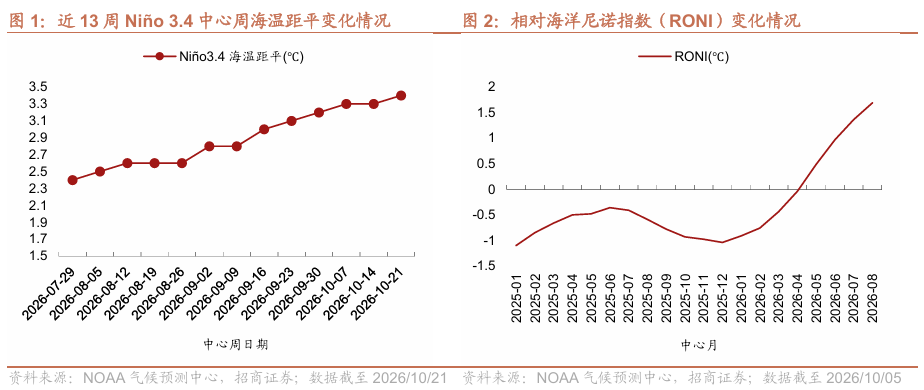
当前,气候风险仍处于强化阶段。招商证券援引NOAA数据指出,截至10月21日,Niño 3.4海温距平已升至+3.4℃,近13周上升1.0℃;2026年7—9月相对海洋尼诺指数达到+1.69℃,本轮厄尔尼诺预计于年末达到峰值。对我国而言,2026年冬季南方部分地区降水偏多,2027年春夏季长江中下游梅雨偏强、洪涝风险可能上升。天气影响具有明显区域差异,不一定立即造成全国粮食减产,但可能扰动秋收、春播、物流和作物品质,增加农业生产的不确定性。
从种业来看,极端天气凸显优质种质的抗逆价值。江海证券认为,连续阴雨、洪涝和高温可能影响部分农产品的产量、品质及收获进度。在此背景下,具备抗倒伏、抗病害、耐高温和耐涝等特性的优质种质资源,其需求和溢价能力有望提升。若天气扰动进一步推动部分农产品价格回升,种植收益改善还可能提高农户对优质种子及高产稳产品种的接受度,种业逻辑将由单纯的天气主题逐步延伸至品种升级和粮食安全。
此外,种植收益改善有望带动农资投入。开源证券将传导路径概括为“厄尔尼诺及地缘扰动—农产品减产—粮价上涨—种植收益提升—补种扩种及单位面积投入增加—农药、化肥需求增长”。与此同时,全球化肥供给集中度较高,能源价格、磷矿及硫磺成本、出口政策和国际运输均可能影响供给。开源证券认为,国内氮、磷、钾三类主肥的有效增量受到不同程度约束,叠加农产品价格与种植收益预期改善,化肥需求和盈利弹性值得关注。不过,厄尔尼诺影响具有品种和区域差异,产业机会更可能表现为种业、化肥等环节的结构性改善,而非所有农产品同步上涨。
(来源:招商证券20261102《厄尔尼诺维持高位,农产品供需与航运市场表现分化》;江海证券20260914《农林牧渔行业:厄尔尼诺天气催化种植和种业板块主题性投资机会》;开源证券20261101《化肥,厄尔尼诺叠加地缘扰动,行业供需向好、盈利弹性可期》)
【主粮供需角度:全球增产压制上方空间,国内收储支撑玉米筑底】
当前主粮市场的核心特征是内外供需分化:全球玉米、大豆供应预期趋于宽松,国内价格则同时受到新粮集中上市和政策收储托底影响,短期更可能呈现震荡筑底而非单边上涨。
从海外供给看,华创证券梳理10月USDA报告指出,2026/27年度全球玉米产量预计为12.94亿吨,环比上调0.22%,主要来自美国单产预估提高;全球玉米库消比环比上升0.63个百分点至21.24%。全球大豆产量预计为4.43亿吨,环比上升0.08%,而需求量环比下降0.06%,库消比升至28.11%。玉米和大豆供应改善,对国际价格上方空间构成一定约束。不过,小麦呈现不同格局:全球产量下调、需求上调,库消比降至33.34%,显示主粮内部的供需方向并不一致。
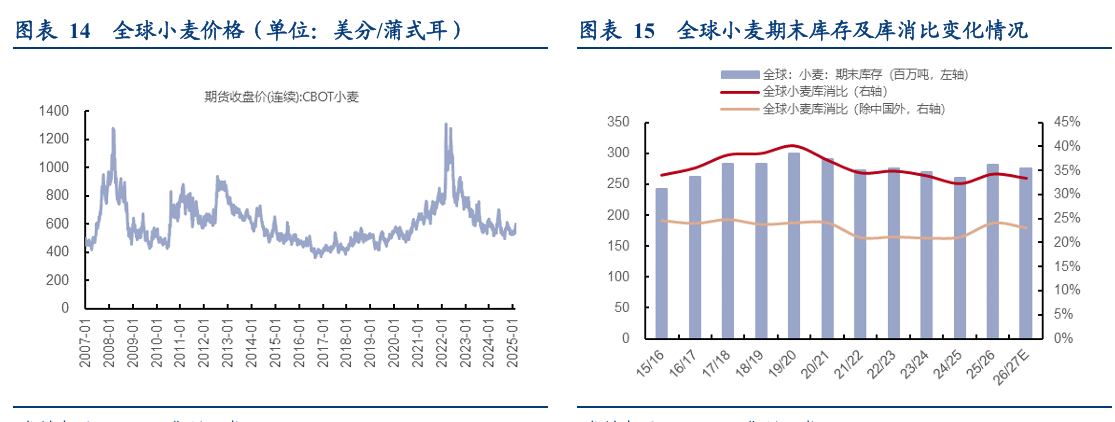
从国内玉米看,供应压力主要来自新粮集中上市。USDA对2026/27年度中国玉米产量、需求及库消比的预测均保持稳定;农业农村部相关预测则显示,在饲用消费预期下调后,年度结余有所增加。东北和华北新粮上市意味着市场处于季节性供应宽松阶段,叠加深加工利润偏薄、生猪养殖承压,玉米反弹空间仍受到需求端限制。
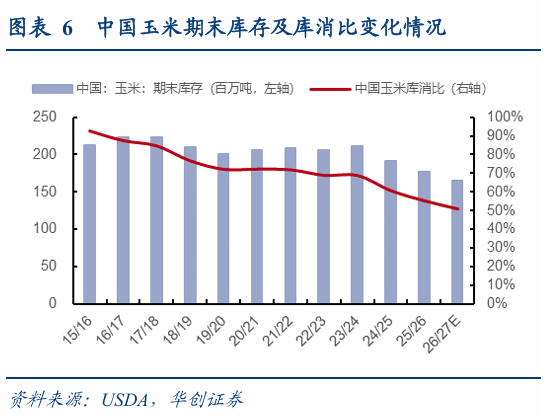
但政策收储与基层惜售正在强化价格底部。南华期货指出,中储粮轮换采购力度增加后,市场情绪明显改善;东北产区跌势趋缓,华北受降雨影响到车量减少,局部价格出现反弹。当前玉米价格向下受到种植成本和政策收储支撑,向上则受新粮供应、养殖需求及深加工利润约束。因此,玉米市场更可能进入“政策托底、区间震荡”的筑底阶段。若后续储备采购继续放量、饲料企业补库延续,国内玉米价格的底部支撑有望进一步增强,但趋势性上行仍需等待供应压力消化和下游需求改善。
(来源:华创证券20261027《农业10月USDA农产品跟踪报告:USDA上调全球玉米产量预测,上调全球大豆产量预测》;南华期货20261025《玉米&淀粉产业周报:中储粮轮换收购利好,玉米市场迎来反弹》
【粮食ETF汇添富(159073):锚定“粮食安全+种业振兴”双主线!】
气候风险抬升+粮食安全加码+种业科技迭代三重共振,粮食产业链迎来布局窗口!粮食ETF汇添富(159073)跟踪国证粮食产业指数,锚定“粮食安全+种业振兴”双主线,种植业占比高达56.7%!
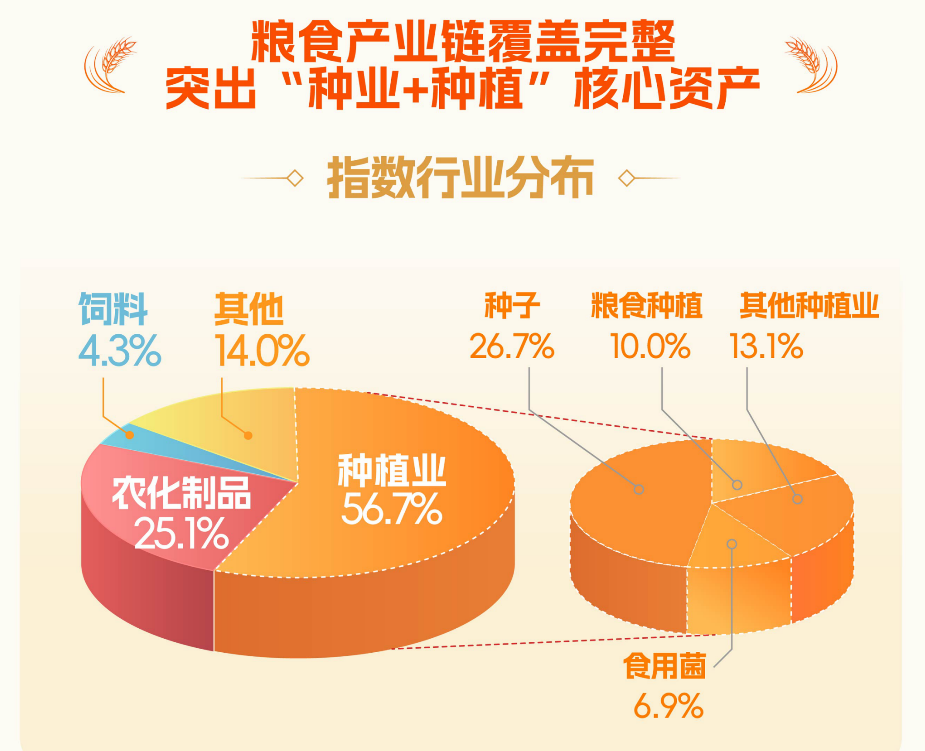
来源:国证指数,行业分类标准为申万二级指数、三级行业,截至2026/6/30。
【粮食ETF汇添富(159073)标的指数前十大权重股占比超47%!】
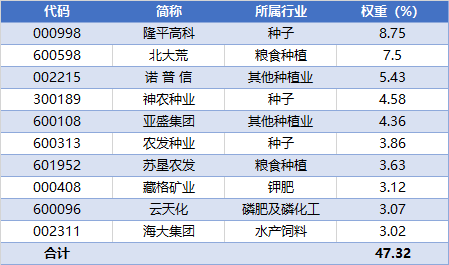
来源:国证指数公司,截至2026/8/18。指数成份股仅作展示,不构成个股推介,行业划分采用申万三级行业标准。
风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。以上基金均属于中等风险等级(R3)产品,适合经客户风险承受等级测评后结果为平衡型(C3)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.30%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96