11月开门红释放两大止跌信号!从金融科技、传媒游戏再到软件信创、半导体算力,全面轮动!超百股涨停、近4700家飘红!



 收藏
 举报
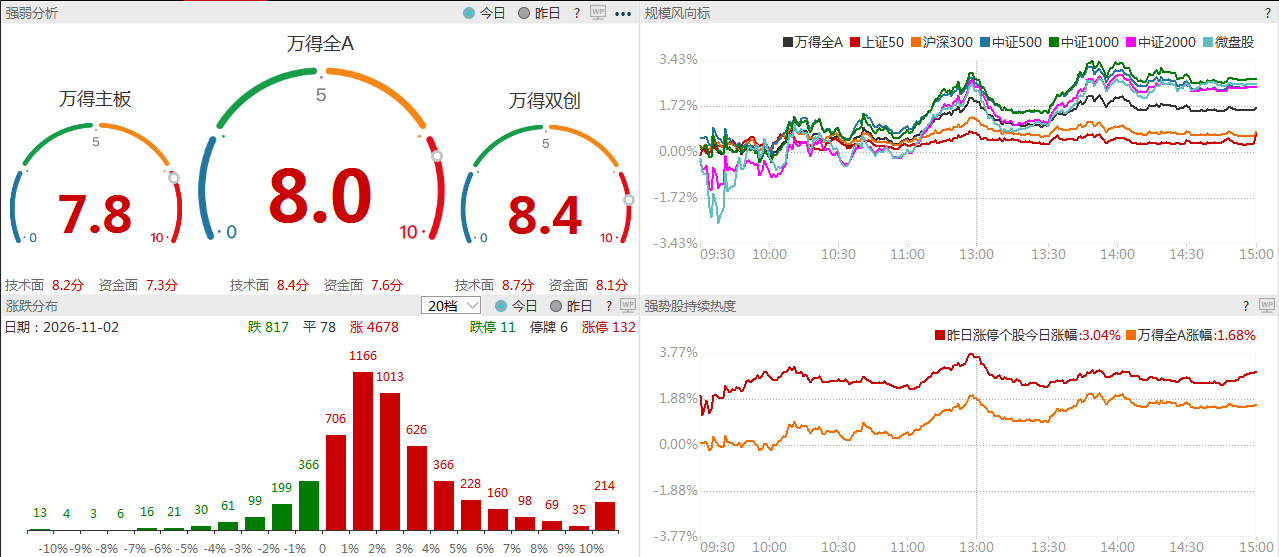
11月2日迎来11月首个交易日,A股迎来放量反攻,冲高后小幅回落,创业板指盘中一度大涨超3.5%。截至收盘,沪指上涨1.08%,深成指上涨1.63%,创业板指收涨1.87%。
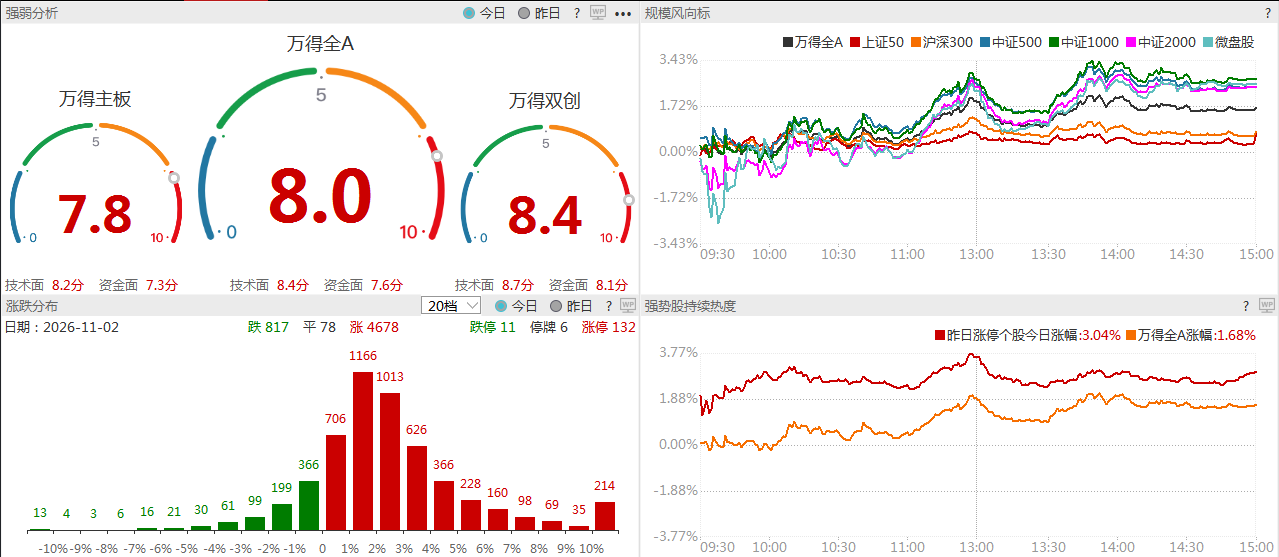
盘面核心数据:普涨行情如期上演
个股表现:全市场接近4700只个股红盘上涨,合计132只个股涨停,赚钱效应全面打开。
成交体量:沪深两市全天成交额达到1.78万亿元,较前一交易日放量1092亿元,增量资金进场迹象明确。
板块分化:AI漫剧、金融科技、白酒、零售、大金融全线走强;贵金属板块逆势走弱,成为仅有的调整主线。
经历上周五市场大幅震荡之后,市场情绪一度陷入谨慎,但11月首个交易日资金如期回流,打出开门红。盘面清晰传递出两大核心信号:大盘正在逐步止跌;资金开始切换进攻主线。
信号一:资金从防御转向进攻,大盘止跌信号显现
前期持续走强的银行板块冲高翻绿,工商银行等国有大行创出阶段新高后快速回落,资金从低估值防御板块流出,大举流向成长题材,意味着场内资金策略由防守转向进攻。
资金借道宽基ETF提前布局,中证500、中证1000、科创50、沪深300等指数ETF全线放量成交,托底资金持续进场,为大盘企稳筑牢根基。
周末重磅会议预期持续发酵,即便盘中暂无权威消息落地,市场资金依旧保持乐观,博弈后续稳市场政策红利,进一步支撑指数企稳反弹。
信号二:进攻主线清晰,资金按流动性择优布局
从行业涨幅排序可以清晰看到资金偏好:金融科技→影视传媒游戏→软件信创→半导体算力,资金优先选择资金消耗更小、弹性更强的方向。
第一主线:金融科技+券商,政策利好直接催化
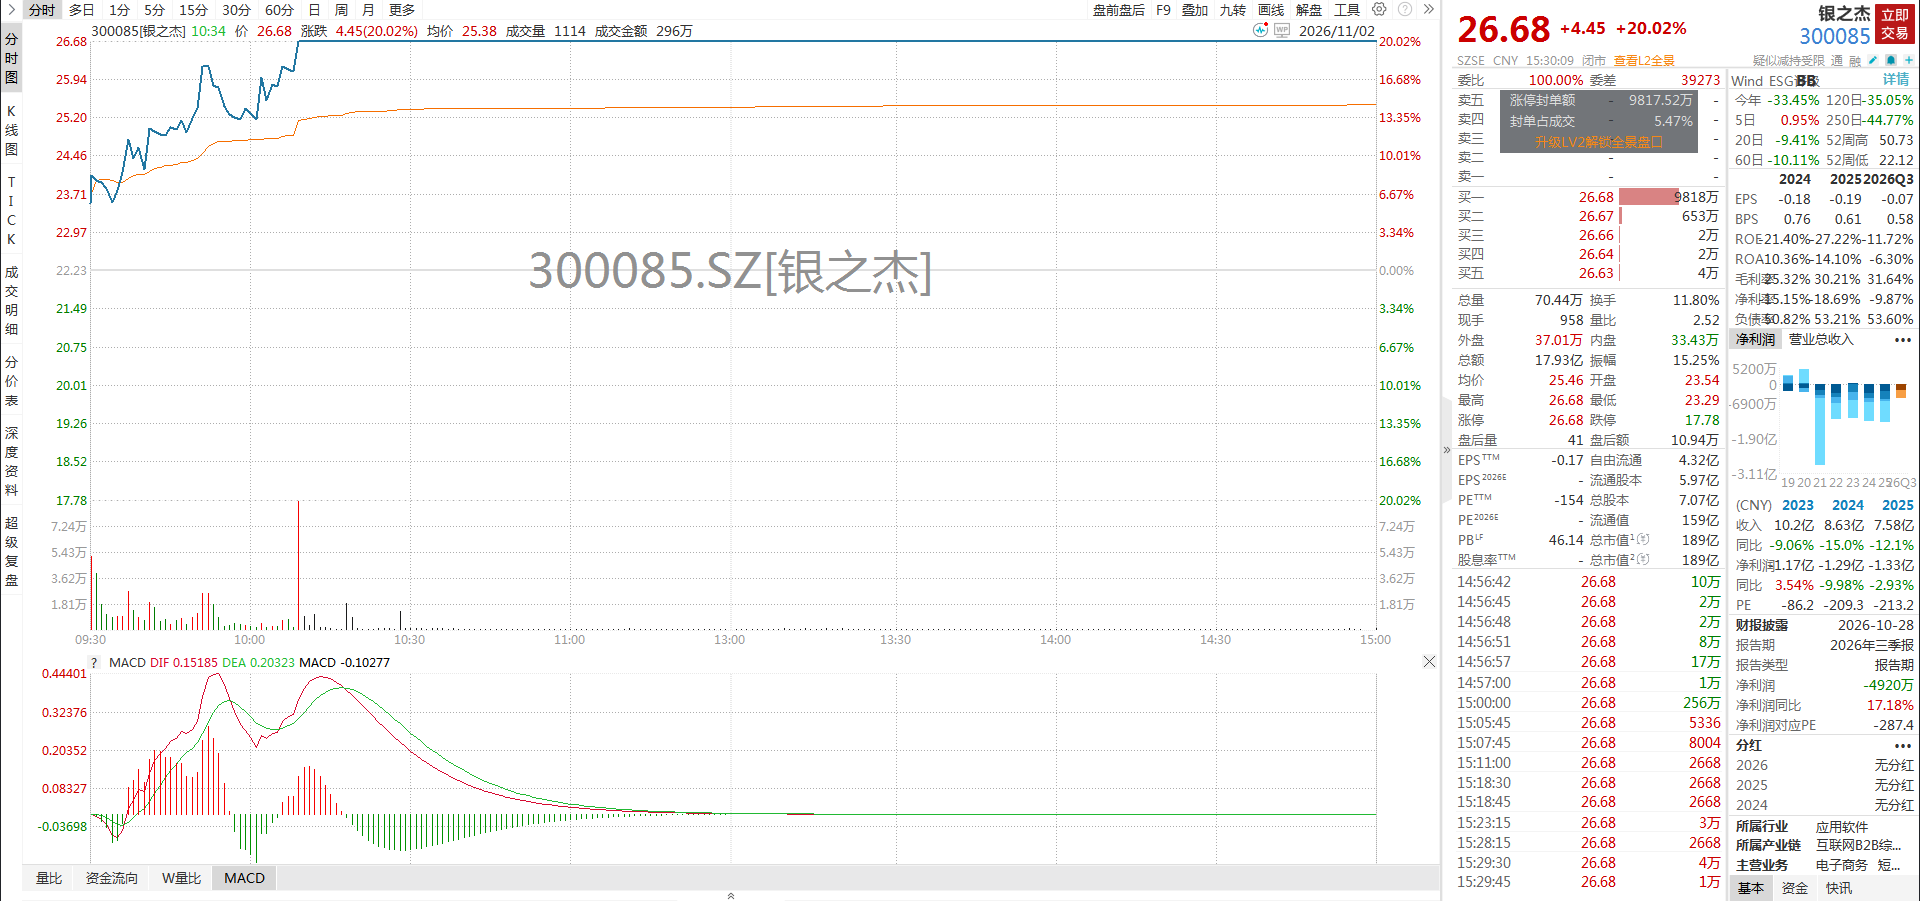
当日央行、证监会召集券商、基金开会,研究完善资本市场支持工具;同时三部门召集银行机构,优化股票回购增持再贷款政策,直接利好券商板块与证券IT企业。受政策提振,多只金融科技ETF午后批量涨停,银之杰拿下20cm涨停,国金证券、太平洋等券商股封板,大金融板块成为指数反弹的核心引擎。
第二主线:AI漫剧(传媒影视),轻资产易拉升
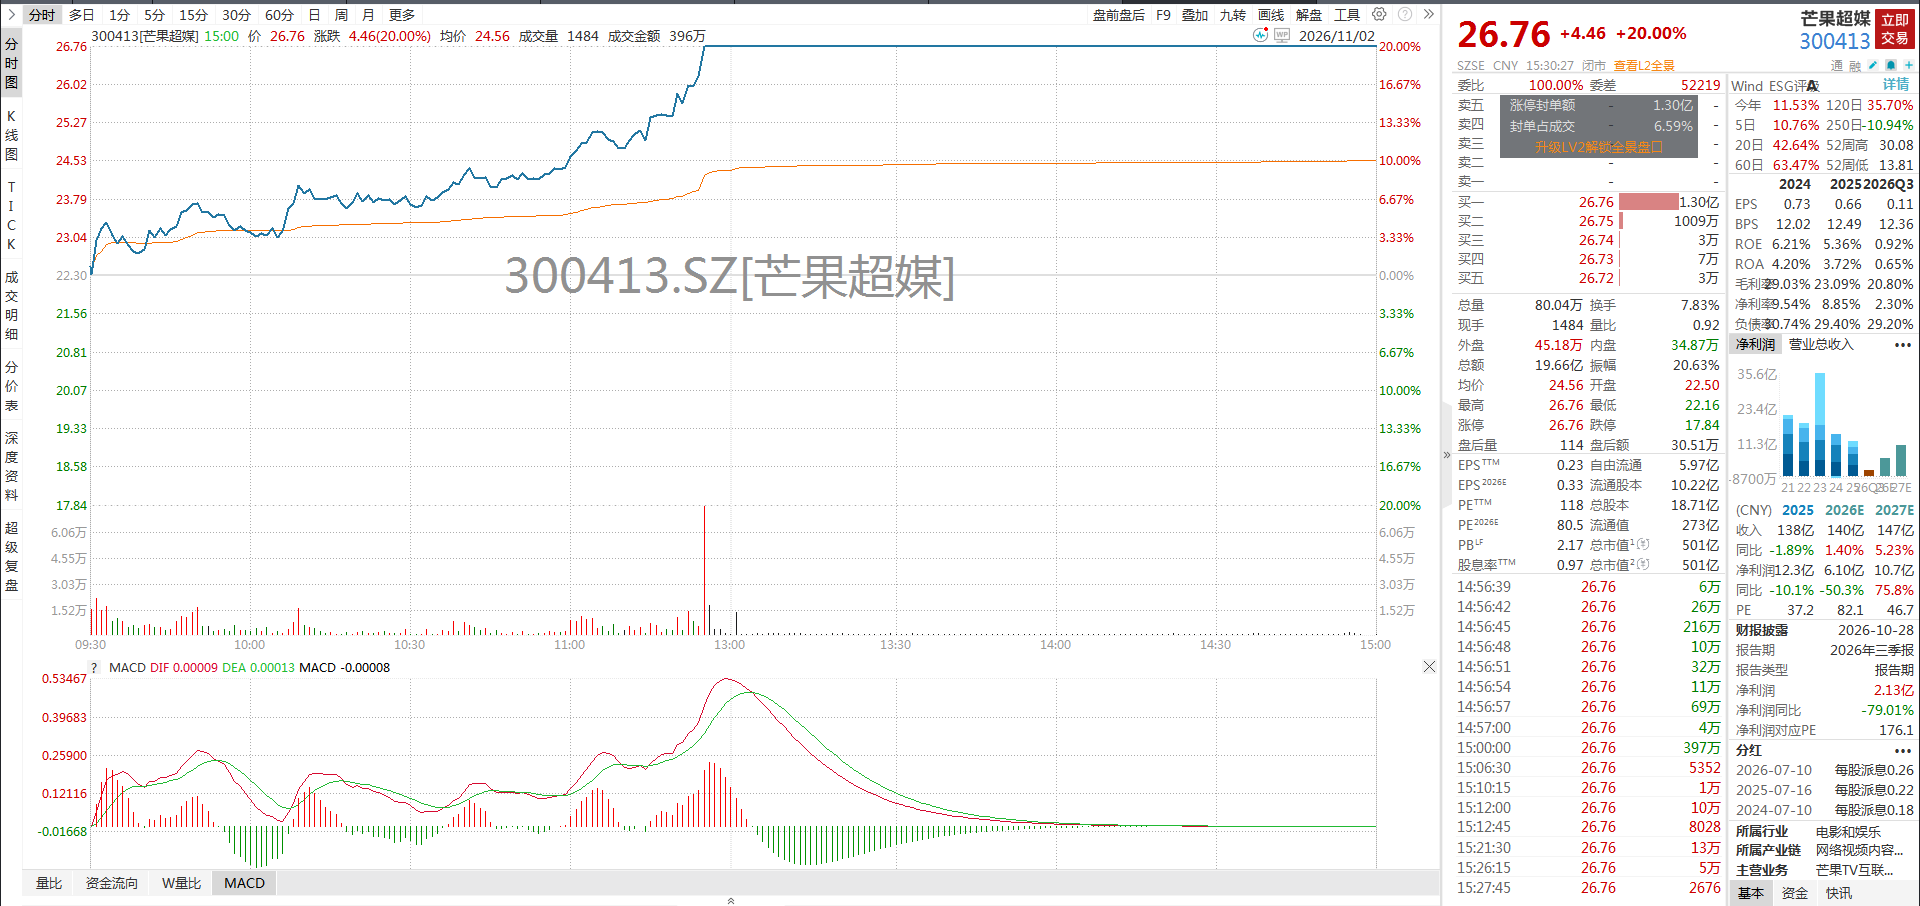
AI漫剧成为日内最强风口,捷成股份、芒果超媒等多只个股拿下20cm涨停,文投控股走出地天板行情。产业数据显示,国内已有十余家企业搭建海外短剧平台,十余个出海App上线AI漫剧专属频道,海外活跃用户突破1.5亿,中国厂商包揽海外付费短剧榜单前十,行业商业化兑现速度持续超预期。这条赛道资金体量需求小,非常适合存量行情下短线发力。
第三主线:AI软件优于硬件,算力硬件分歧仍在
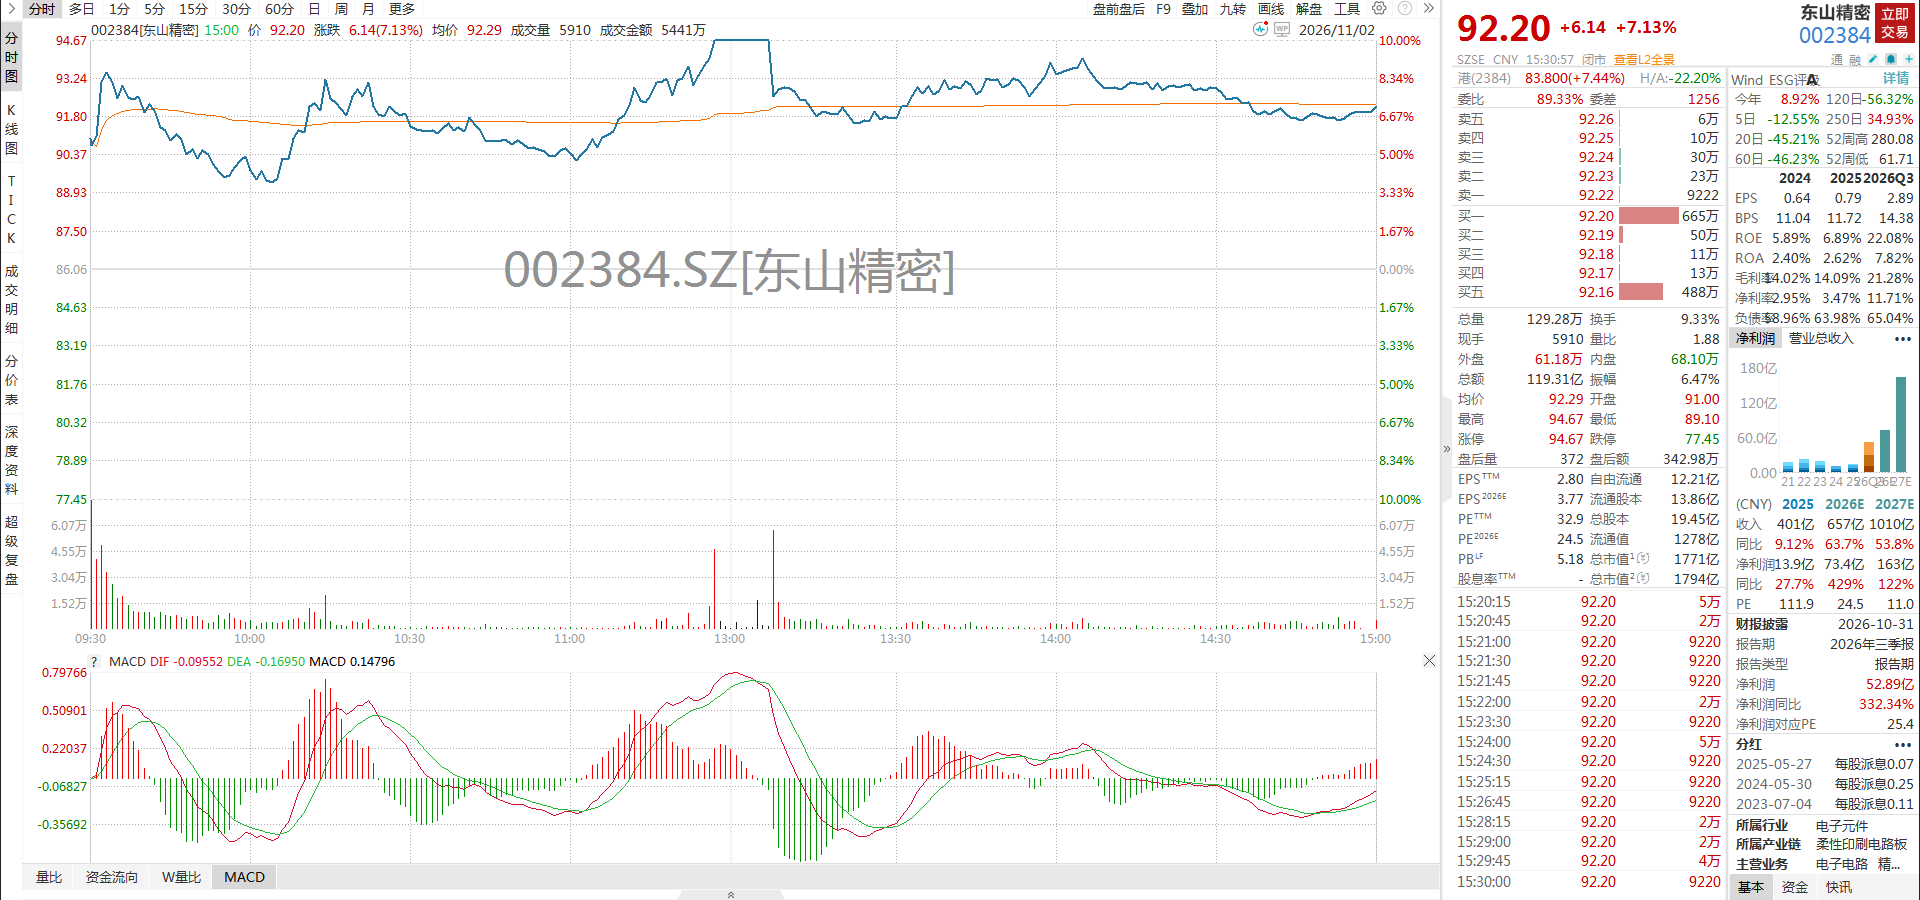
AI软件、信创板块紧随传媒走强;但算力硬件出现明显分歧,东山精密、长飞光纤盘中触及涨停后炸板,高位放量震荡。这也说明:在两市成交额没有持续放大前,市场对高市值AI硬件标的仍存在分歧,短线更多是资金试探性表态,难走出连续逼空行情。
消费支线:白酒迎来底部修复
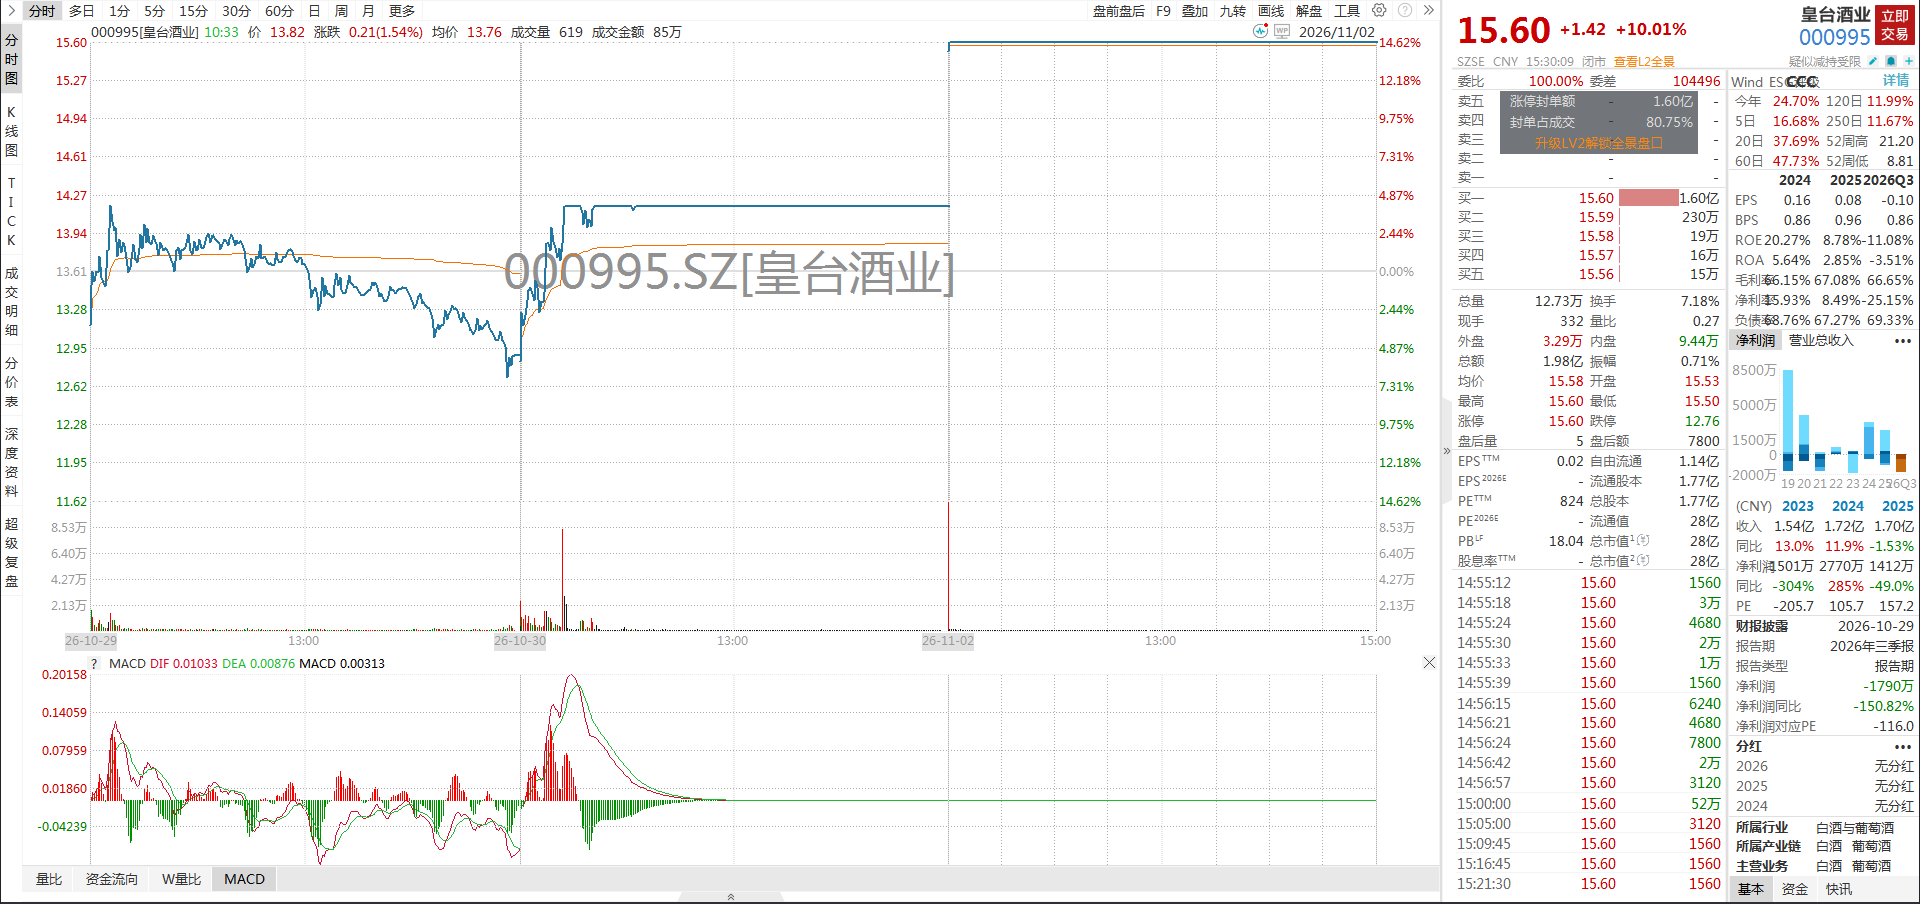
白酒板块同步异动,贵州茅台三季报业绩超预期,单季净利润环比增长15%,皇台酒业斩获两连板,水井坊、金种子酒涨停。机构观点认为,白酒行业已经进入周期磨底尾声,库存、价格、预期三大底部信号逐步明朗,消费板块迎来估值修复窗口。
后市总结
本轮反弹是政策预期、超跌修复、增量资金进场三重力量共同推动。短期来看,市场已经完成从防御到进攻的风格切换,成长题材活跃度会持续提升。后续行情持续性,一方面要看重磅会议落地的政策力度,另一方面要看两市成交量能否持续维持在1.8万亿上方;量能不足的环境下,行情依旧会聚焦小市值、轻资产题材,高位硬件品种大概率维持宽幅震荡。
风险提示:本文基于上市公司公告与公开市场信息整理,不构成任何投资建议。纯题材炒作个股股价波动剧烈,业务真实性、市场情绪变化均可能引发大幅回调,请投资者理性决策、注意投资风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96