铠侠跌超15%创六个月新低却未拖累美股存储股:美光、闪迪盘前涨超2%,SK海力士涨近5%



 收藏
 举报

TradingKey - 美东时间11月2日,存储芯片股表现出现分化。日本存储芯片制造商铠侠在东京市场收盘跌约15.8%,而在随后的美股盘前交易中,存储股集体上涨,截至发稿,美光科技(MU)涨超2%、闪迪(SNDK)涨逾3%,DRAM ETF(DRAM)涨超4%,SK海力士(SKHY)涨近5%。
铠侠股价大跌,主要受到下一季度盈利指引低于预期的影响。美股存储股盘前反弹,则还受到前一交易日科技股大幅回落后的市场反弹影响。
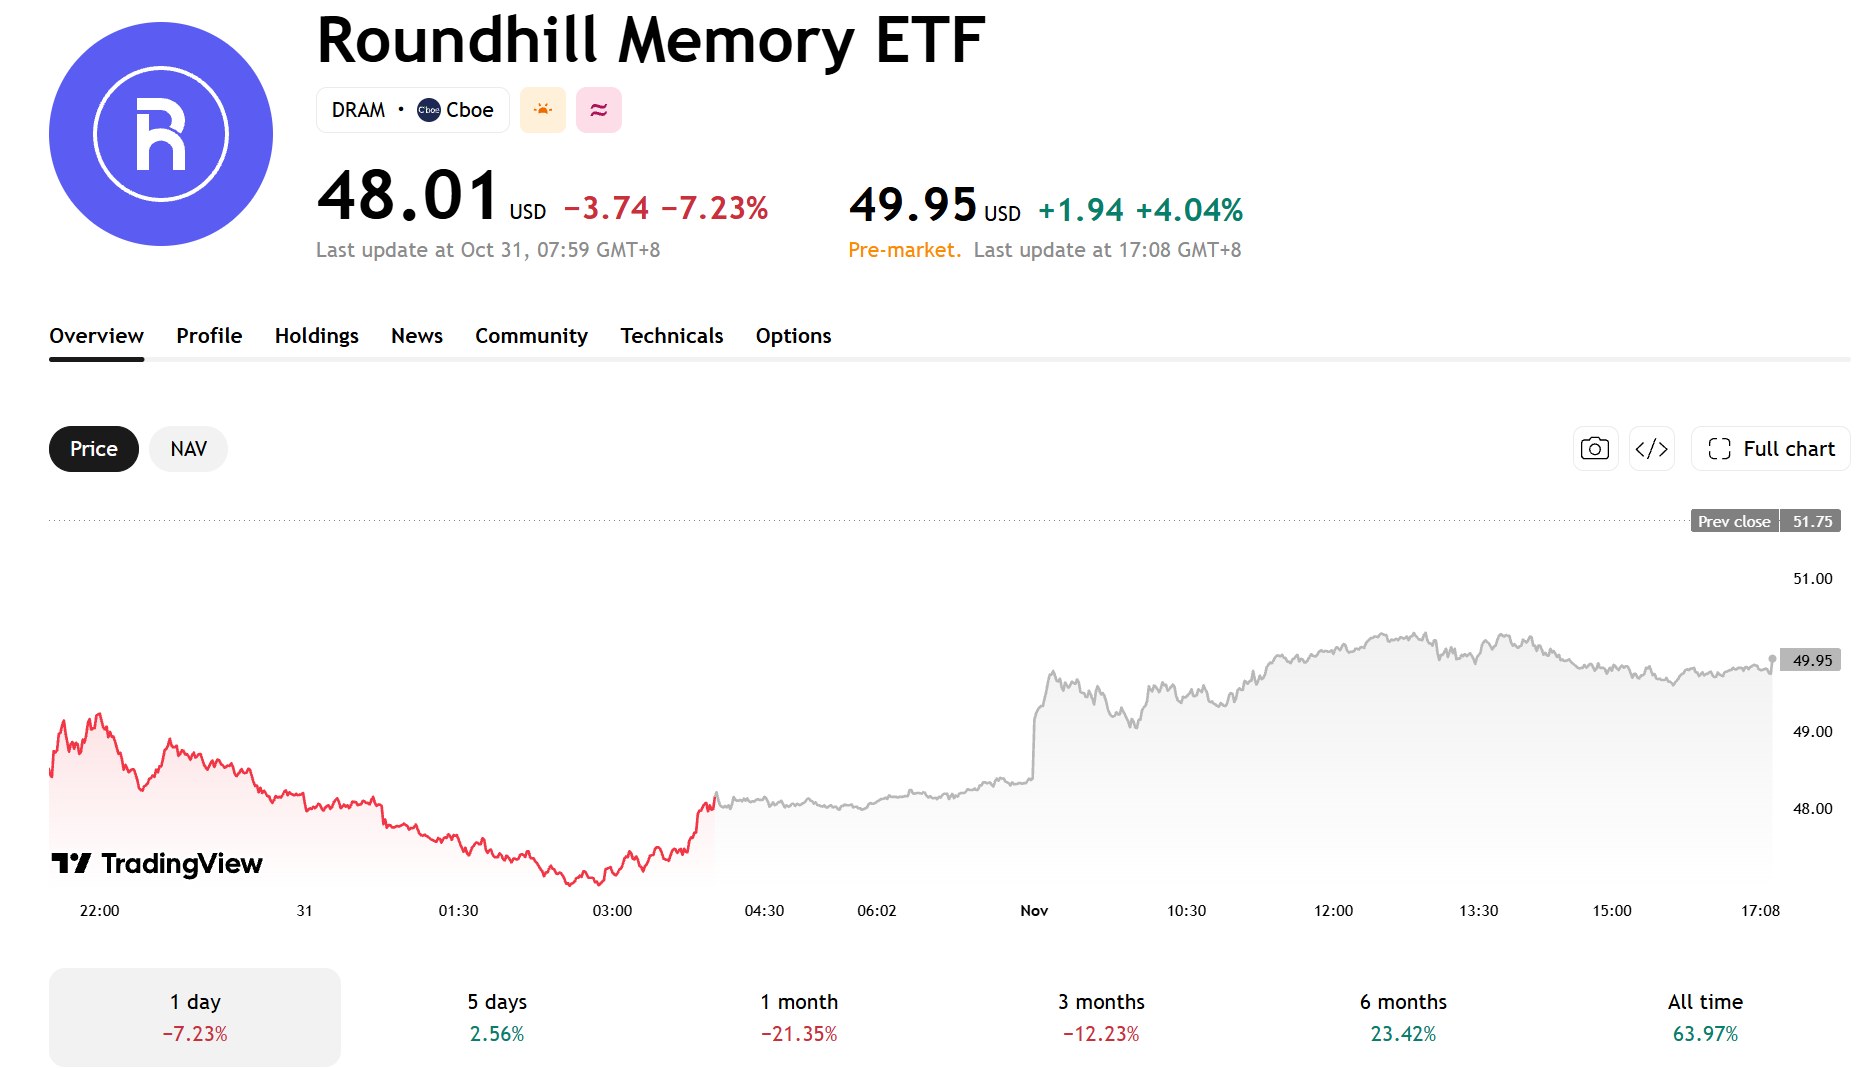
【来源:TradingView】
铠侠盈利指引不及预期,股价跌逾15%
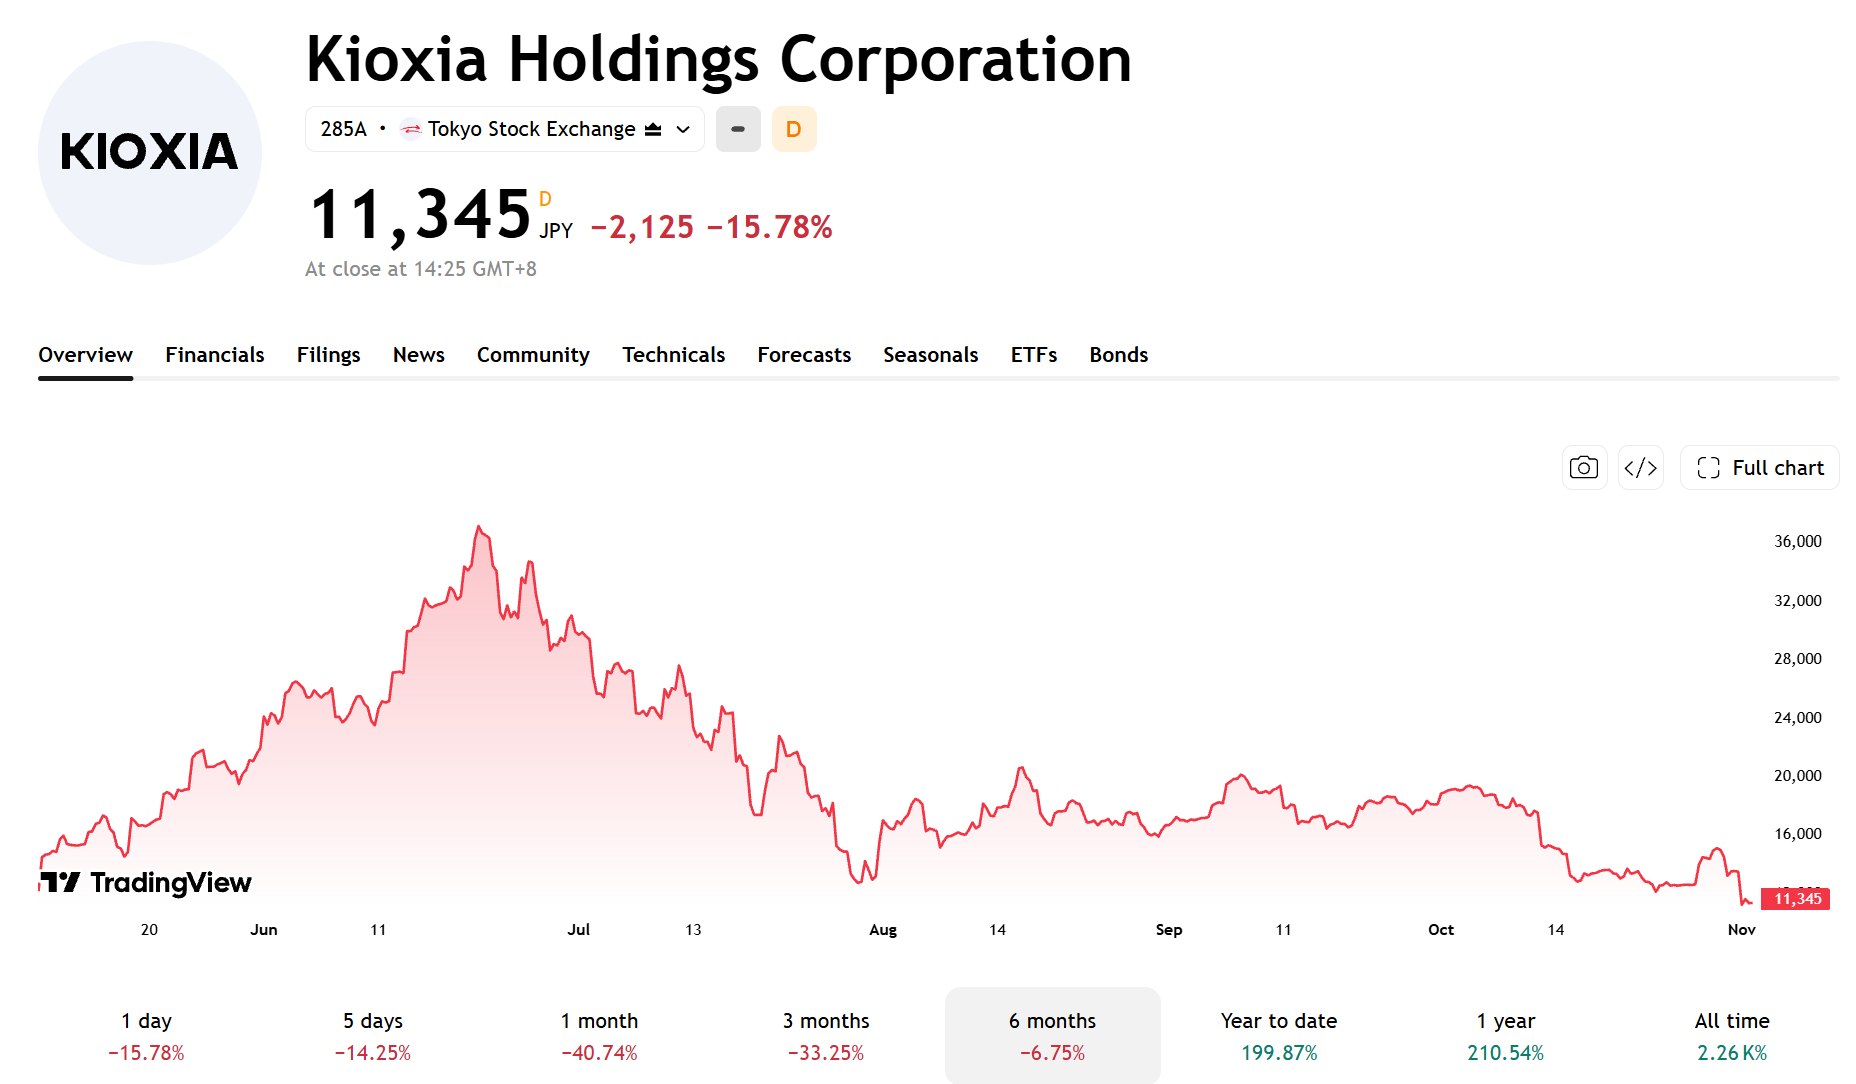
铠侠股价大跌,主要受到下一季度盈利指引低于市场预期的影响。
公司预计,2026年10月至12月季度调整后营业利润约为2万亿日元,低于市场预期的2.32万亿至2.35万亿日元,与上一季度基本持平。
盈利增长放缓主要与NAND价格涨幅收窄有关。上一季度,铠侠NAND平均售价环比上涨约20%至25%,低于此前一季度约70%的涨幅。
公司预计,下一季度平均售价环比仅增长低个位数百分比,出货量大致持平。
此外,部分订单提前至上一季度出货,另有部分企业级存储订单推迟至截至2027年3月的季度,也影响了下一季度业绩预期。
尽管短期盈利承压,铠侠仍看好AI数据中心需求。公司表示,2027年计划产能已基本获得订单覆盖,2028年超过一半的预期出货量已签订长期协议。
美光、闪迪、SK海力士业务结构不同
铠侠和闪迪均以NAND闪存为核心,业绩容易受到NAND价格、出货量及客户需求变化影响,但具体订单和业绩指引不同,股价表现也可能出现分化。
美光和SK海力士则同时布局DRAM、HBM)和NAND,能够受益于AI服务器对高带宽内存和服务器DRAM的需求增长。
SK海力士10月28日公布创纪录的第三季度业绩,营收同比增长328%至104.62万亿韩元,营业利润同比增长632%至83.33万亿韩元。
公司表示,HBM4及高附加值服务器产品销售增长,并已与14家主要客户签订长期供应协议,覆盖2027年至2028年超过一半的总产能,有助于提高未来业绩的可见度。
闪迪2027财年第一季度营收同比增长378%至110.31亿美元,第二季度营收指引为122亿至126亿美元。不过,股价仍在10月30日下跌约13.5%。市场担忧营收增长放缓、利润率能否维持,以及NAND价格涨幅放缓对行业的影响。
NAND价格走势仍是关注重点
DRAM、HBM和NAND市场的供需情况并不相同。AI服务器需求持续支撑HBM和服务器DRAM市场,NAND市场则呈现分化:企业级SSD需求较强,消费类产品需求相对疲弱。
TrendForce预计,2026年第四季度NAND闪存合约价环比上涨15%至20%,其中企业级SSD价格涨幅预计更高。这说明铠侠自身NAND平均售价涨幅放缓,并不意味着整个NAND市场需求已经转弱。
投资者后续需要关注NAND价格、企业级SSD订单及厂商出货量变化,同时观察美光、SK海力士和闪迪能否维持当前盈利增长。
不同存储产品的价格走势和需求变化,将是判断行业景气度能否持续的重要依据。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96