片仔癀Q3单季利润大幅下滑,核心业务收缩,老字号中药龙头迎来管理层交接考验



 收藏
 举报
10月30日晚,片仔癀发布2026年三季报。报告期内,其前三季度实现营业收入63.49亿元,同比下降14.68%;归母净利润12.88亿元,同比下降39.53%。其中第三季度单季实现营收17.77亿元,同比下滑13.91%,归母净利润1.95亿元,同比降幅达71.67%,单季利润下滑幅度较上半年明显扩大。
利润降幅扩大,核心业务收缩
片仔癀在公告中解释,利润总额本报告期下降78.85%,主要系本报告期医药行业利润减少及子公司漳州片仔癀投资管理有限公司投资收益减少。前三季度投资收益仅5815.82万元,而上年同期为3.64亿元,投资端收益锐减成为利润下滑的重要变量。
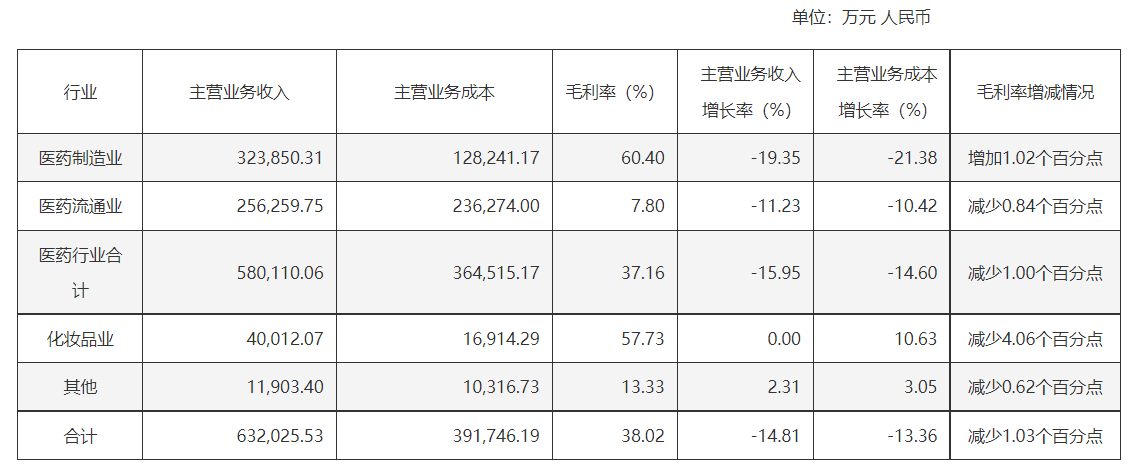
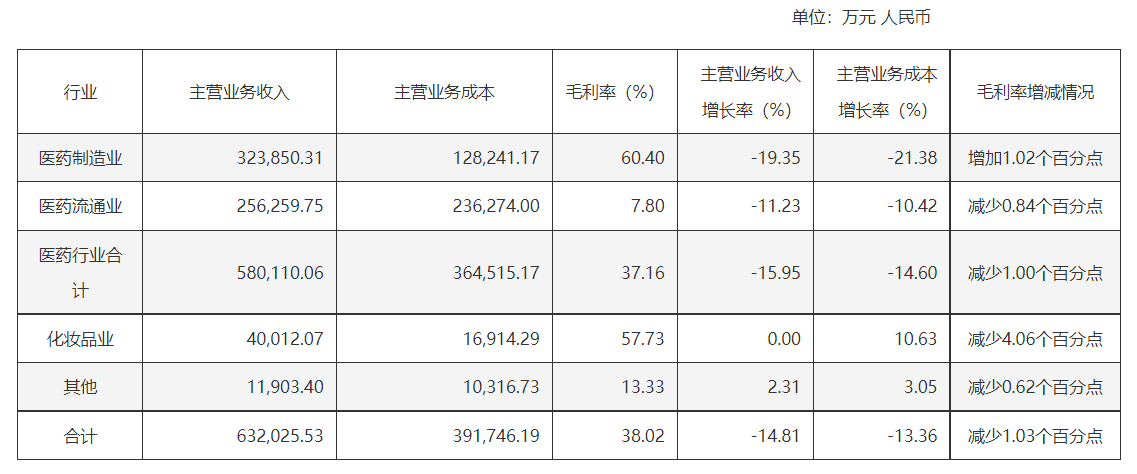
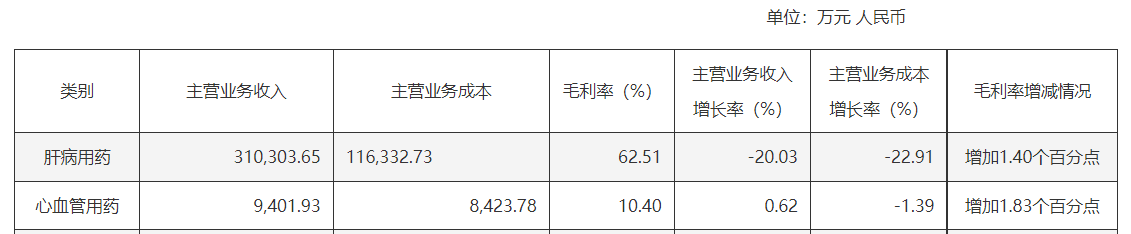
分业务板块拆解来看,今年前三季度,片仔癀的毛利率最高的医药制造业实现收入32.39亿元,同比下降19.35%;其中肝病用药收入31.03亿元,同比下降20.03%。毛利率相对较低的医药流通业收入25.63亿元,同比下降11.23%。境外业务方面,港澳地区收入1.01亿元,同比下降56.61%,传统海外核心市场的恢复进度慢于市场预期。其此前在年报问询回复中曾解释,肝病用药收入下滑与产品结构变化有关:高价产品销量下降、低价产品销量上升,总销量增长但收入下降。这一结构变化意味着,核心品种面临的不只是需求波动,还有产品组合与渠道动销的再平衡。
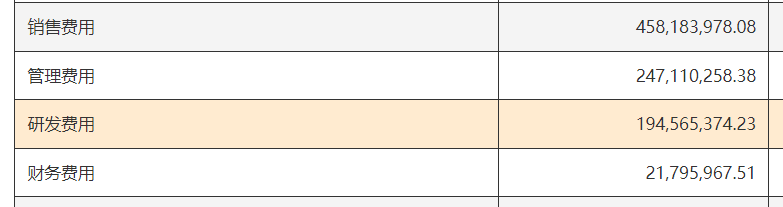
销售端投入的增长与收入形成反差。前三季度其销售毛利率37.91%,同比下降1.02个百分点;净利率19.72%,同比下降8.95个百分点。费用端,前三季度销售费用4.58亿元,同比增长54.2%;销售费用、管理费用、财务费用合计7.27亿元,占营收比重11.45%,同比上升。公司正在推进渠道规范化治理、加大市场推广投入,但从当期营收数据看,新增的销售投入暂未转化为营收增长,费用投放的转化效率、回报周期,成为市场重点观察的变量。
管理层集中换血 品牌与现金流底盘尚存
在利润承压的同时,财报也呈现出若干缓冲因素。今年前三季度经营活动产生的现金流量净额23.17亿元,同比增长376.05%。片仔癀解释称,主要系购买商品、接受劳务支付的现金减少。在全行业渠道去库存的周期中,经营性现金流转好既降低了企业自身的运营风险,也为后续研发投入、渠道建设和市场拓展储备了充足资金。
与此同时,报告期内也存在不少待修复的经营信号。医药流通板块收入同比下滑11.23%,化妆品业务收入与上年同期基本持平,整体主业收入规模仍未止跌。此外,片仔癀毛利率最高的78.85%医药制造业前三季度营收虽下滑,但板块整体毛利率达到60.40%,同比反而提升1.02个百分点。其中占收入权重最大的肝病用药毛利率为62.51%,同比提升1.40个百分点;心血管用药收入9401.93万元,同比微增0.62%,毛利率同样同比走高1.83个百分点。这意味着在核心产品收入规模阶段性收缩的同时,其高毛利主业的盈利韧性并未同步减弱,成本端的优化已经开始在报表端形成正向反馈。
在业绩调整的关键窗口,片仔癀年内完成了核心管理层的全面交接:7月原总经理黄进明到龄离任,9月施艺雄正式出任公司新任总经理,10月原董事长林志辉因工作调整辞任,不再担任公司及下属公司任何职务。随着新一届管理团队正式接棒,此前公司提出的“优化原料库存与采购布局、深化渠道规范化管理、推进产品结构升级和内部降本增效”多项经营举措,将进入落地执行的关键阶段。
值得关注的是,近五年来片仔癀已多次更换董事长,管理层稳定性与战略连续性将成为后续经营的重要变量。
对于这家老字号中药企业而言,当前的三季报既是过去调整周期的阶段性结果,也将成为新管理层推动业绩修复的新起点。未来核心产品收入何时止跌回升、新区域新渠道的投入能否转化为可持续增长、多元业务协同能否打开新的成长空间,将成为市场判断片仔癀后续价值走向的核心观察维度。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96