海亮股份:有知名机构盘京投资参与的多家机构于10月30日调研我司


 收藏
 举报
证券之星消息,2026年11月2日海亮股份(002203)发布公告称平安养老陈先龙、国盛通信石瑜捷、西南证券黄腾飞、佳辰资产管理(香港)范佳星、华能信托朱劲翔、招商基金耿浩然、惠理基金马梦辰、奇点资产赖臻希、盘京投资张奇、联博资产王文宇、瑞银证券丁月麗 韩思雨 王涛于2026年10月30日调研我司。
具体内容如下:问:2026 年三季度公司营收与利润增长情况?答:您好!公司前三季度实现营业收入 748.03 亿元,同比增长15.20%。单季度看,第三季度营收 259.03 亿元,同比增长 26.62%;归母净利润 5.07 亿元,同比增长 137.80%,感谢您对公司的关注!问:公司铜箔产品技术研发有哪些方向,主要覆盖哪些产品类型?答:您好!海亮铜箔深耕高端铜基新材料,聚焦 IC载板、固态电池、I 算力等高价值场景,持续攻关高频高速、极薄高强铜箔技术,推进高端铜箔国产化,为 PCB 与新能源产业链提供稳定可靠的核心材料方案。目前主要覆盖两大方向电子电路铜箔方向,包括适配 I算力服务器的HVLP 高频高速铜箔、RTF 反转铜箔、载体铜箔等;锂电铜箔方向,包括适配固态电池等新技术路线的高强高韧铜箔、高耐蚀铜箔、微孔铜箔、双面毛铜箔等特种产品。感谢您对公司的关注!问:公司的铜箔产品的竞争力如何?答:您好!首先是规模化优势基地集中建设规模化优势比较突出,管理成本、综合运营成本相对较低。再加上甘肃基地的建设相对偏晚一些,建设过程中融入了非常多的智能化、数字化的顶层设计,从而整个生产线的先进程度比较高。其次是差异化优势公司高度重视研发投入,开发差异化锂电铜箔、并持续布局高端标箔等高附加值产品。最后是国际化布局优势公司 2007 年就已经启动了全球化的战略布局,印尼基地是全球第 22个基地,这也是国内众多铜箔企业里边第一家可以走出海外进行铜箔海外产能投放的企业。因为我们有充分的国际化的经验。所以综合来说,规模化、差异化和国际化三大优势是公司的竞争主体策略。感谢您的关注!问:公司高端 PCB铜箔送样及验证进展?答:您好!目前,海亮铜箔 RTF、HVLP 系列产品正向国内多家头部 CCL、PCB 厂商多批次送样验证,RTF 及 HVLP 1-2 阶产品剥离强度、蚀刻因子、耐热性等核心性能获下游认可,已定型并实现交付。同时,RTF 3 阶、HVLP 3-4 阶产品正在持续迭代并推进客户认证,性能对标进口高端材料,可满足高速主板、高多层板等信号传输要求。感谢您对公司的关注!问:公司高端锂电铜箔研发进展及产品布局?答:您好!在新能源方向,海亮铜箔围绕固态电池等下一代电池技术,推出配套专用铜箔方案适配固态电解质界面的高耐蚀铜箔、适配硅碳负极的高强高韧铜箔、适配铜锂复合负极的双面毛铜箔,以及适配锂离子电容器等新场景的微孔铜箔。上述产品均已实现交付。针对固态和半固态电池技术趋势,海亮铜箔持续完善高耐蚀性铜箔、微孔铜箔等专用方案,并推进涂炭铜箔等产品开发,为动力电池的高安全、高能量密度发展提供材料支撑。感谢您对公司的关注!问:目前公司在甘肃铜箔产能有多少?答:您好!截至 2026 年 8月,该项目一期、二期部分已经按照计划完成投产,并通过提高产品良率、订单结构改善、产线升级等,将原有生产能力 7.5 万吨提高至年产 9 万吨产能。目前新增产能建设中。甘肃铜箔为全球领先的单体电解铜箔生产基地。车间实现 5G全覆盖,配套 GV、立体仓库等智能装备,实验室通过 CNS认可。感谢您对公司的关注!问:印尼工厂铜箔业务是否为公司高利润增长点?答:您好!印尼锂电铜箔项目布局,旨在配套海外动力电池龙头全球化布局,实现就近供货、优化供应链、对冲贸易风险。目前印尼基地已通过多家全球动力电池头部客户认证,正有序推进批量供货,随着产能爬坡与订单放量,有望成为公司重要利润增长点。感谢您的关注!问:铜箔业务产学研与人才储备情况?答:您好!公司系统攻克添加剂应用、阴极辊研磨、高效溶铜、电解液净化、防氧化、精密分切六大核心工艺,建立“预研一代、量产一代、储备一代”三级研发体系;聘请中国工程院干勇院士担任首席顾问,联合清华大学、北京大学、北京理工大学、天津大学、中国科学院等高校院所开展产学研合作,新能源材料研究院拥有博士 17名、硕士 20余名。截至 2026 年 9月,公司累计获得 85项授权专利,深度参与 30项铜箔类标准编制。感谢您的关注!问:公司在 AI 应用铜基材料领域有哪些布局?答:您好!公司紧跟 I 算力发展趋势,重点布局高纯高导无氧铜材、热管素材管、铲齿式微通道冷板组件等产品。I 应用铜基材料是公司业务发展的新兴方向,已经拥有良好的产品研发基础、客户基础。未来,公司将密切跟进行业发展动向,持续在新材料、新工艺方向突破,拓展高增长场景。感谢您对公司的关注!问:公司在港股上市(H股)的进展如何?答:您好!公司港股上市进展详见公司在指定媒体公告。根据公司本次发行并上市的时间安排及香港联交所的相关规定,公司已于2026年 8月 30日向香港联交所重新递交了本次发行并上市的申请。公司本次发行并上市尚需取得中国证券监督管理委员会、香港证监会和香港联交所等相关政府机关、监管机构、证券交易所的批准、核准或备案,该事项仍存在不确定性。公司将根据该事项的进展情况依法及时履行信息披露义务,敬请广大投资者注意投资风险。感谢您的关注!风险提示本次调研涉及公司未来发展展望、目标等均不构成本公司的实质承诺,敬请投资者注意投资风险。
海亮股份(002203)主营业务:主要从事铜管、铜棒、铜箔、铜管接件、导体材料、铝型材等产品的研发、生产制造和销售。
海亮股份2026年三季报显示,前三季度公司主营收入748.61亿元,同比上升15.14%;归母净利润11.48亿元,同比上升24.12%;扣非净利润8.03亿元,同比下降19.26%;其中2026年第三季度,公司单季度主营收入259.19亿元,同比上升26.54%;单季度归母净利润5.07亿元,同比上升137.8%;单季度扣非净利润4.58亿元,同比上升150.89%;负债率65.87%,投资收益1.5亿元,财务费用8.05亿元,毛利率4.88%。
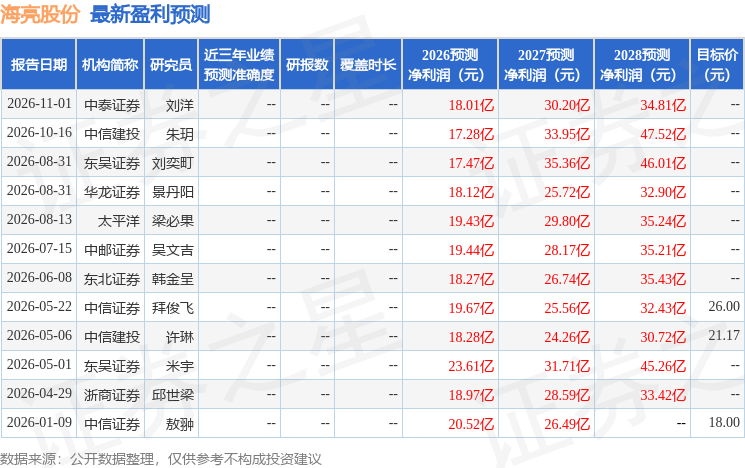
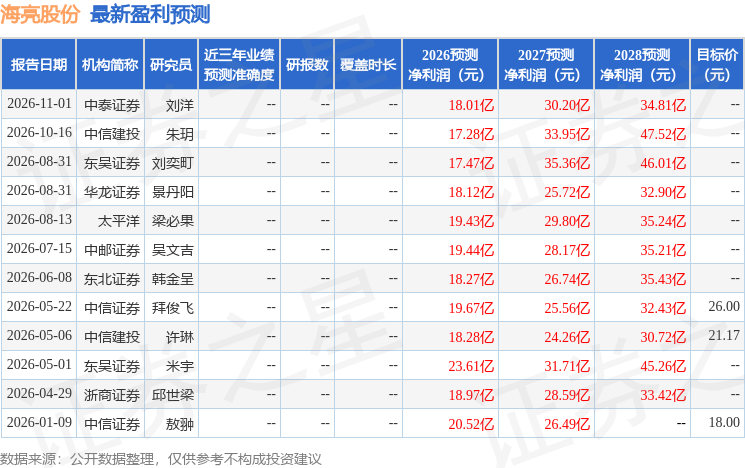
该股最近90天内共有5家机构给出评级,买入评级4家,增持评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入1930.9万,融资余额增加;融券净流出342.76万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96