迈威尔三个交易日跌逾30%:收购Lumentum为何引发股东担忧?



 收藏
 举报

TradingKey - 从10月28日盘后传出谈判消息,到11月2日正式宣布收购Lumentum(LITE),迈威尔科技(MRVL)股价持续承压。截至发稿,公司报约180美元,较10月28日收盘价累计下跌约28.5%。
这笔全股票交易给予Lumentum约1150亿美元的参考企业价值。合并能够补充迈威尔的光互连产品布局,但市场更关注交易是否划算:迈威尔需要让出约三分之一的合并公司权益,换来的利润能否覆盖股本扩张,并补偿收购价格和整合风险?
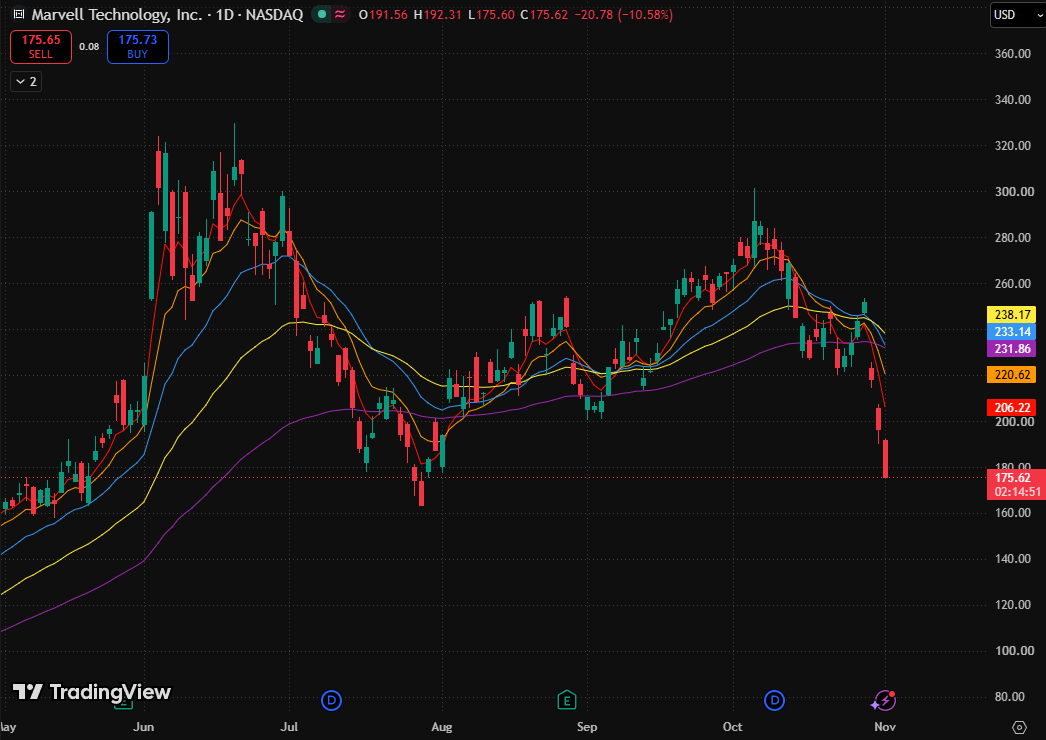
迈威尔科技股价图,来源:TradingView
迈威尔新增股份接近原股本50%,盈利增厚门槛不低
根据协议,交易完成后,迈威尔原股东将持有合并公司约67%的股份,Lumentum股东持有约33%。按这一比例简化测算,迈威尔需要发行相当于原有股份约49.3%的新股。
这意味着,在同口径、其他条件不变的情况下,Lumentum贡献的利润加上净协同收益,需要达到迈威尔原有利润约49.3%,才能维持每股收益不下降。超过这一水平,合并才会带来每股收益增长。
迈威尔预计,交易将在完成后的第一年增厚调整后每股收益,并有望实现超过10亿美元的年度成本协同效益。这表明管理层认为,新增盈利能够覆盖股本扩张。
但投资者还需要判断,这种增厚是否足以补偿让出的权益。若新增利润只是略高于摊薄门槛,而整合支出较大、盈利波动增加,交易对原股东的吸引力仍可能有限。此次股价回落,可能正反映出市场对这笔交换所能创造的增量价值持谨慎态度。
Lumentum年内涨幅高达148%,迈威尔面临高价收购与远期兑现压力
收购价格的争议,与Lumentum此前的强劲表现有关。晨星10月29日指出,收购传闻出现前,Lumentum年内股价已上涨148%,较该机构估值高出约22%。晨星认可其激光器与迈威尔光互连芯片的互补性,同时担心迈威尔支付过高价格。
晨星认为,Lumentum的盈利改善部分来自产品涨价和供应紧张。如果收购定价将当前较高的盈利水平长期延续下去,就可能高估其未来回报。
一旦新增产能缓解短缺、产品价格回落,即使Lumentum出货量继续增长,利润增速也可能放缓。届时,迈威尔按固定换股比例发行的股份不会减少,但获得的盈利贡献可能低于预期,每股收益的增厚空间便会收窄。
收益兑现还存在时间距离。交易预计2028年上半年完成,“完成后第一年增厚”对应的是更远期的盈利。成本协同需要整合后逐步实现,期间的整合投入也会消耗现金。投资者会将这些因素计入当前估值,对兑现时间较远、存在执行风险的收益给予折价。
股价下跌又会反过来影响交易吸引力。协议规定,每股Lumentum换取4.5股迈威尔股票。按迈威尔当前现价180美元的收盘价计算,每股换股对价为810美元,较公告参考值1132美元低约28.5%。
对Lumentum股东而言,换股价值下降可能削弱支持交易的动力;对迈威尔股东而言,美元对价降低却不会自动减少股份发行数量。双方因此更需要相信,合并后的增长能够优于各自独立经营。交易仍需取得双方相关股东批准及监管许可,持续走弱的股价可能增加争取支持的难度。
这笔收购对迈威尔股价的压力,集中在较大的权益交换与尚待兑现的盈利之间。产品互补提供了业务理由,但要支撑收购价格,公司仍需通过客户拓展、产品整合和成本节约,创造足够的每股盈利与现金流增长。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96