美股冲高回落,油价暴跌难救科技股,半导体遭“血洗”,中概股却逆势狂欢



 收藏
 举报
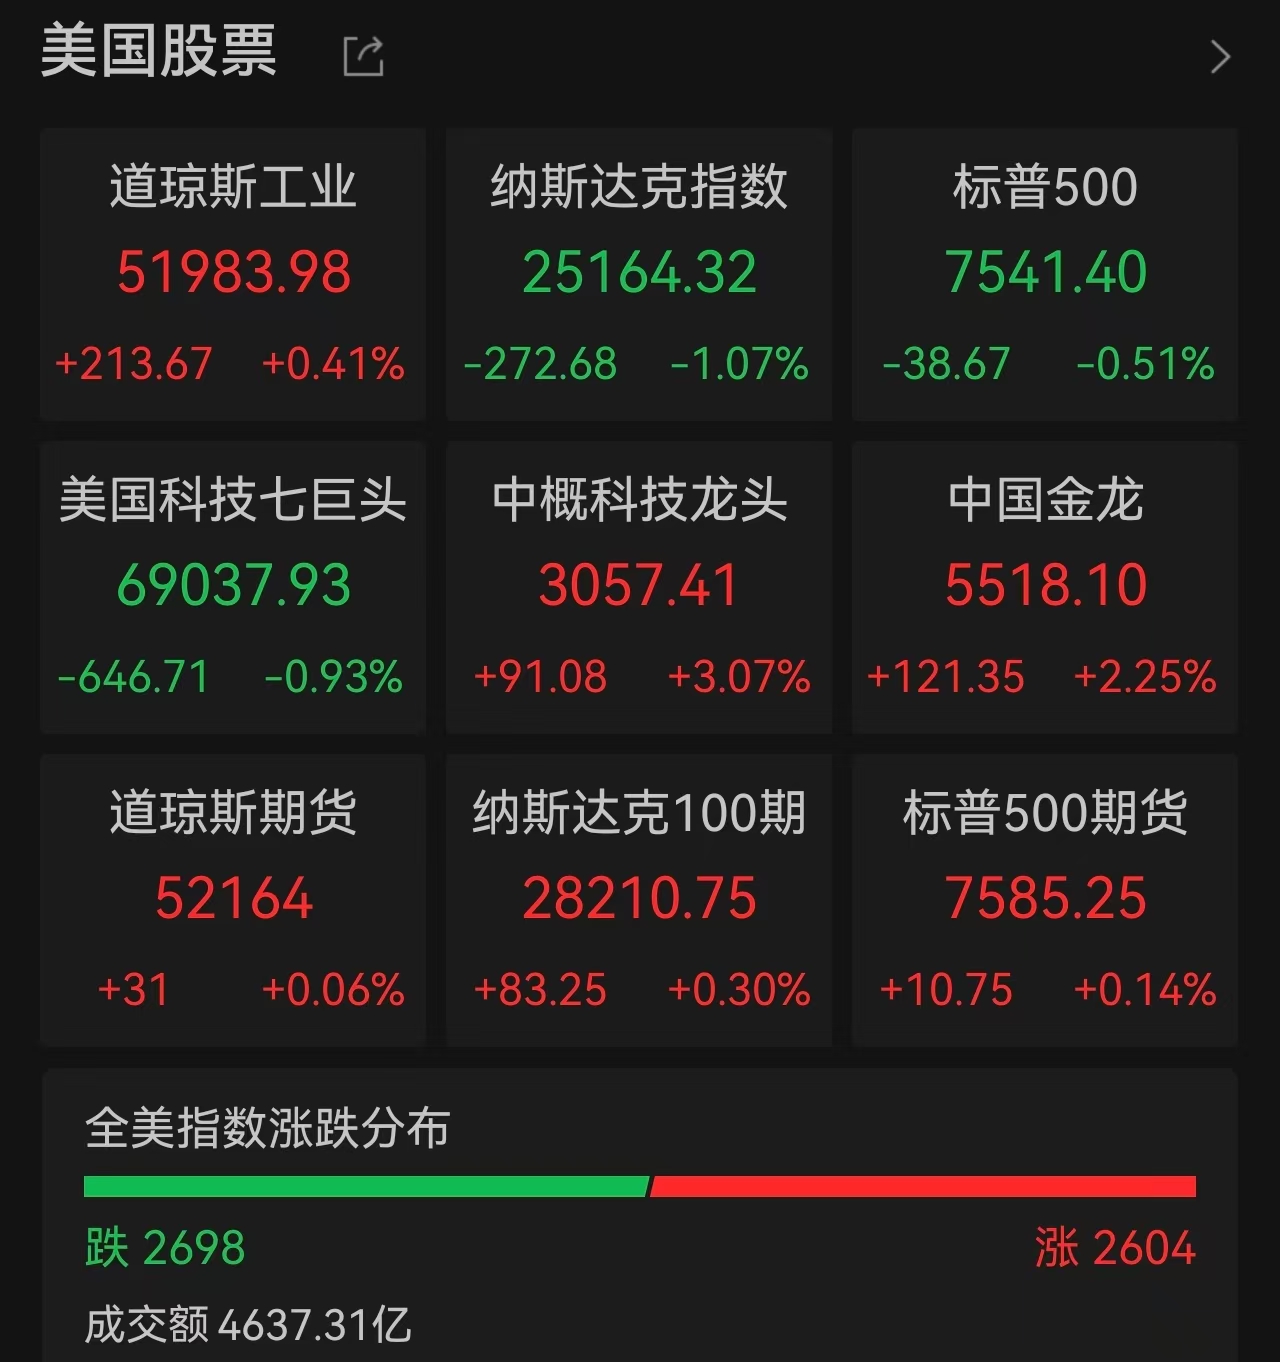
11月2日的美股市场,上演了一场教科书级别的”预期反转”。早盘,随着美伊双方释放和平谈判信号、国际原油价格应声暴跌,华尔街风险偏好一度回暖,纳斯达克指数盘中一度涨超1%。然而好景不长,科技股抛售压力随后重新占据上风,标普500指数和纳斯达克指数双双由涨转跌,道指勉强守住涨幅。油价的暴跌未能拯救科技股,市场真正担忧的核心——人工智能巨额投资的回报前景——并未因宏观环境的短暂改善而得到缓解。
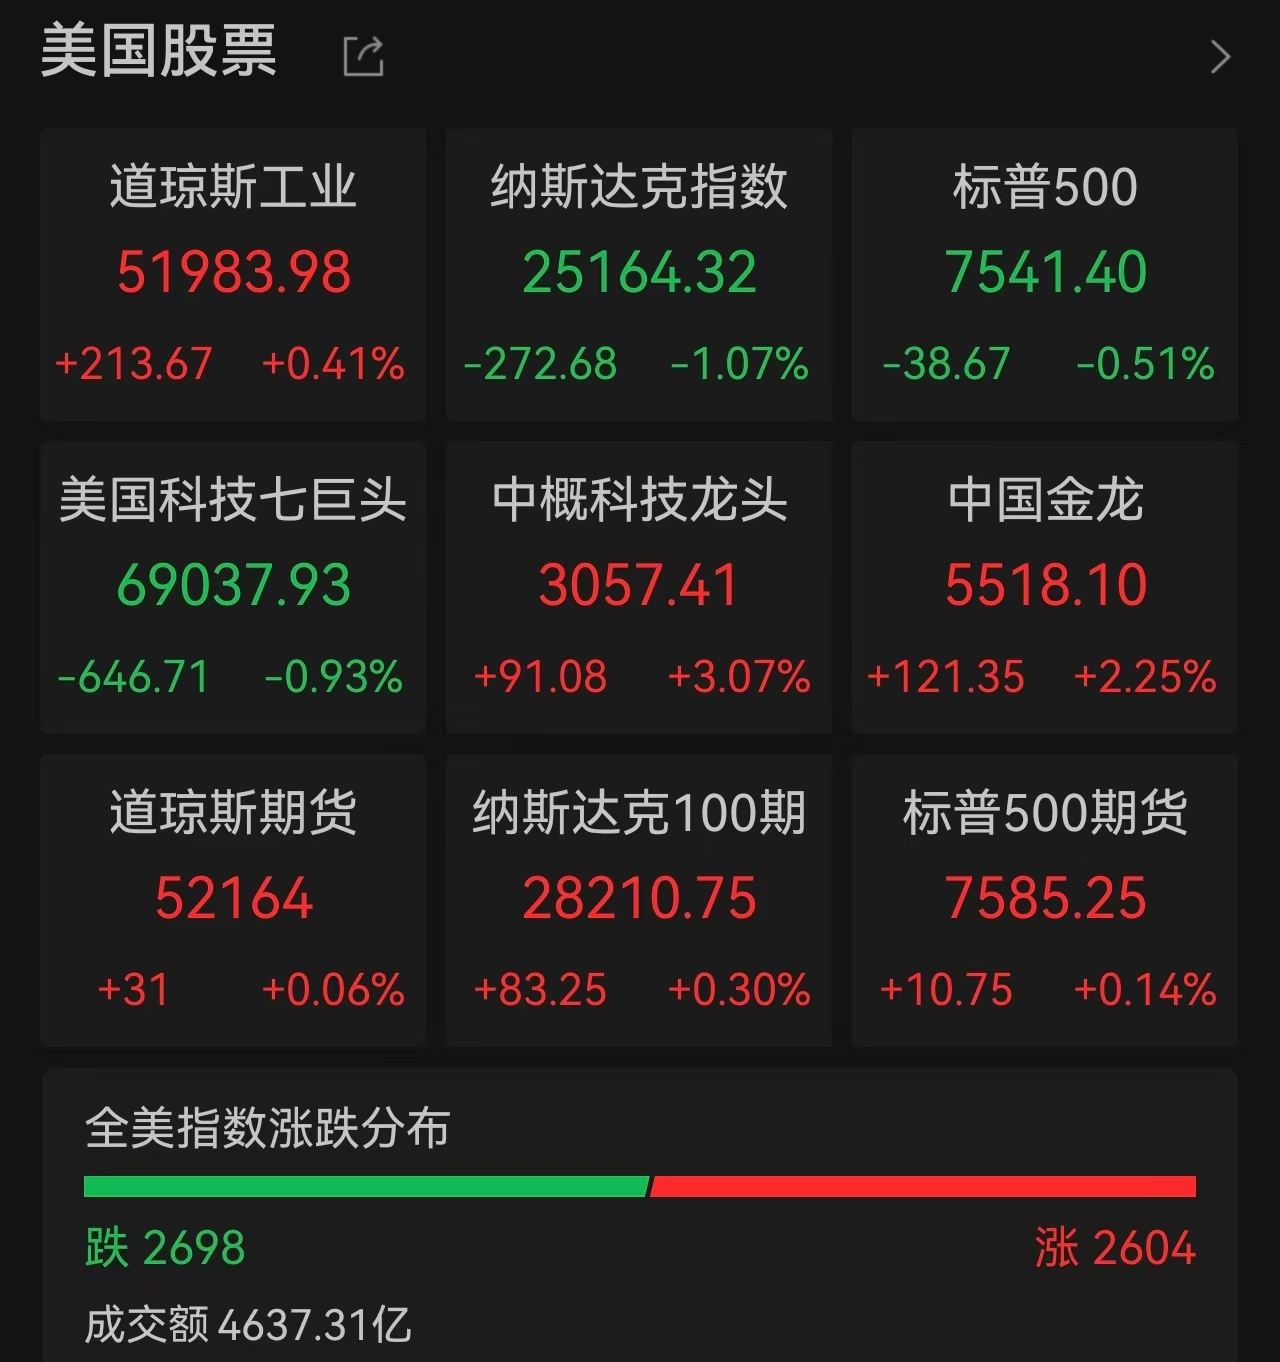
截至收盘,标普500指数下跌0.51%,收于7541.61点;纳斯达克综合指数下跌1.07%,收于25164.32点;道琼斯工业平均指数上涨0.41%,收于51983.98点。盘中两大指数最高曾分别上涨1.1%和1.4%,最终却未能保住早盘涨幅。
科技权重拖累大盘,半导体成重灾区
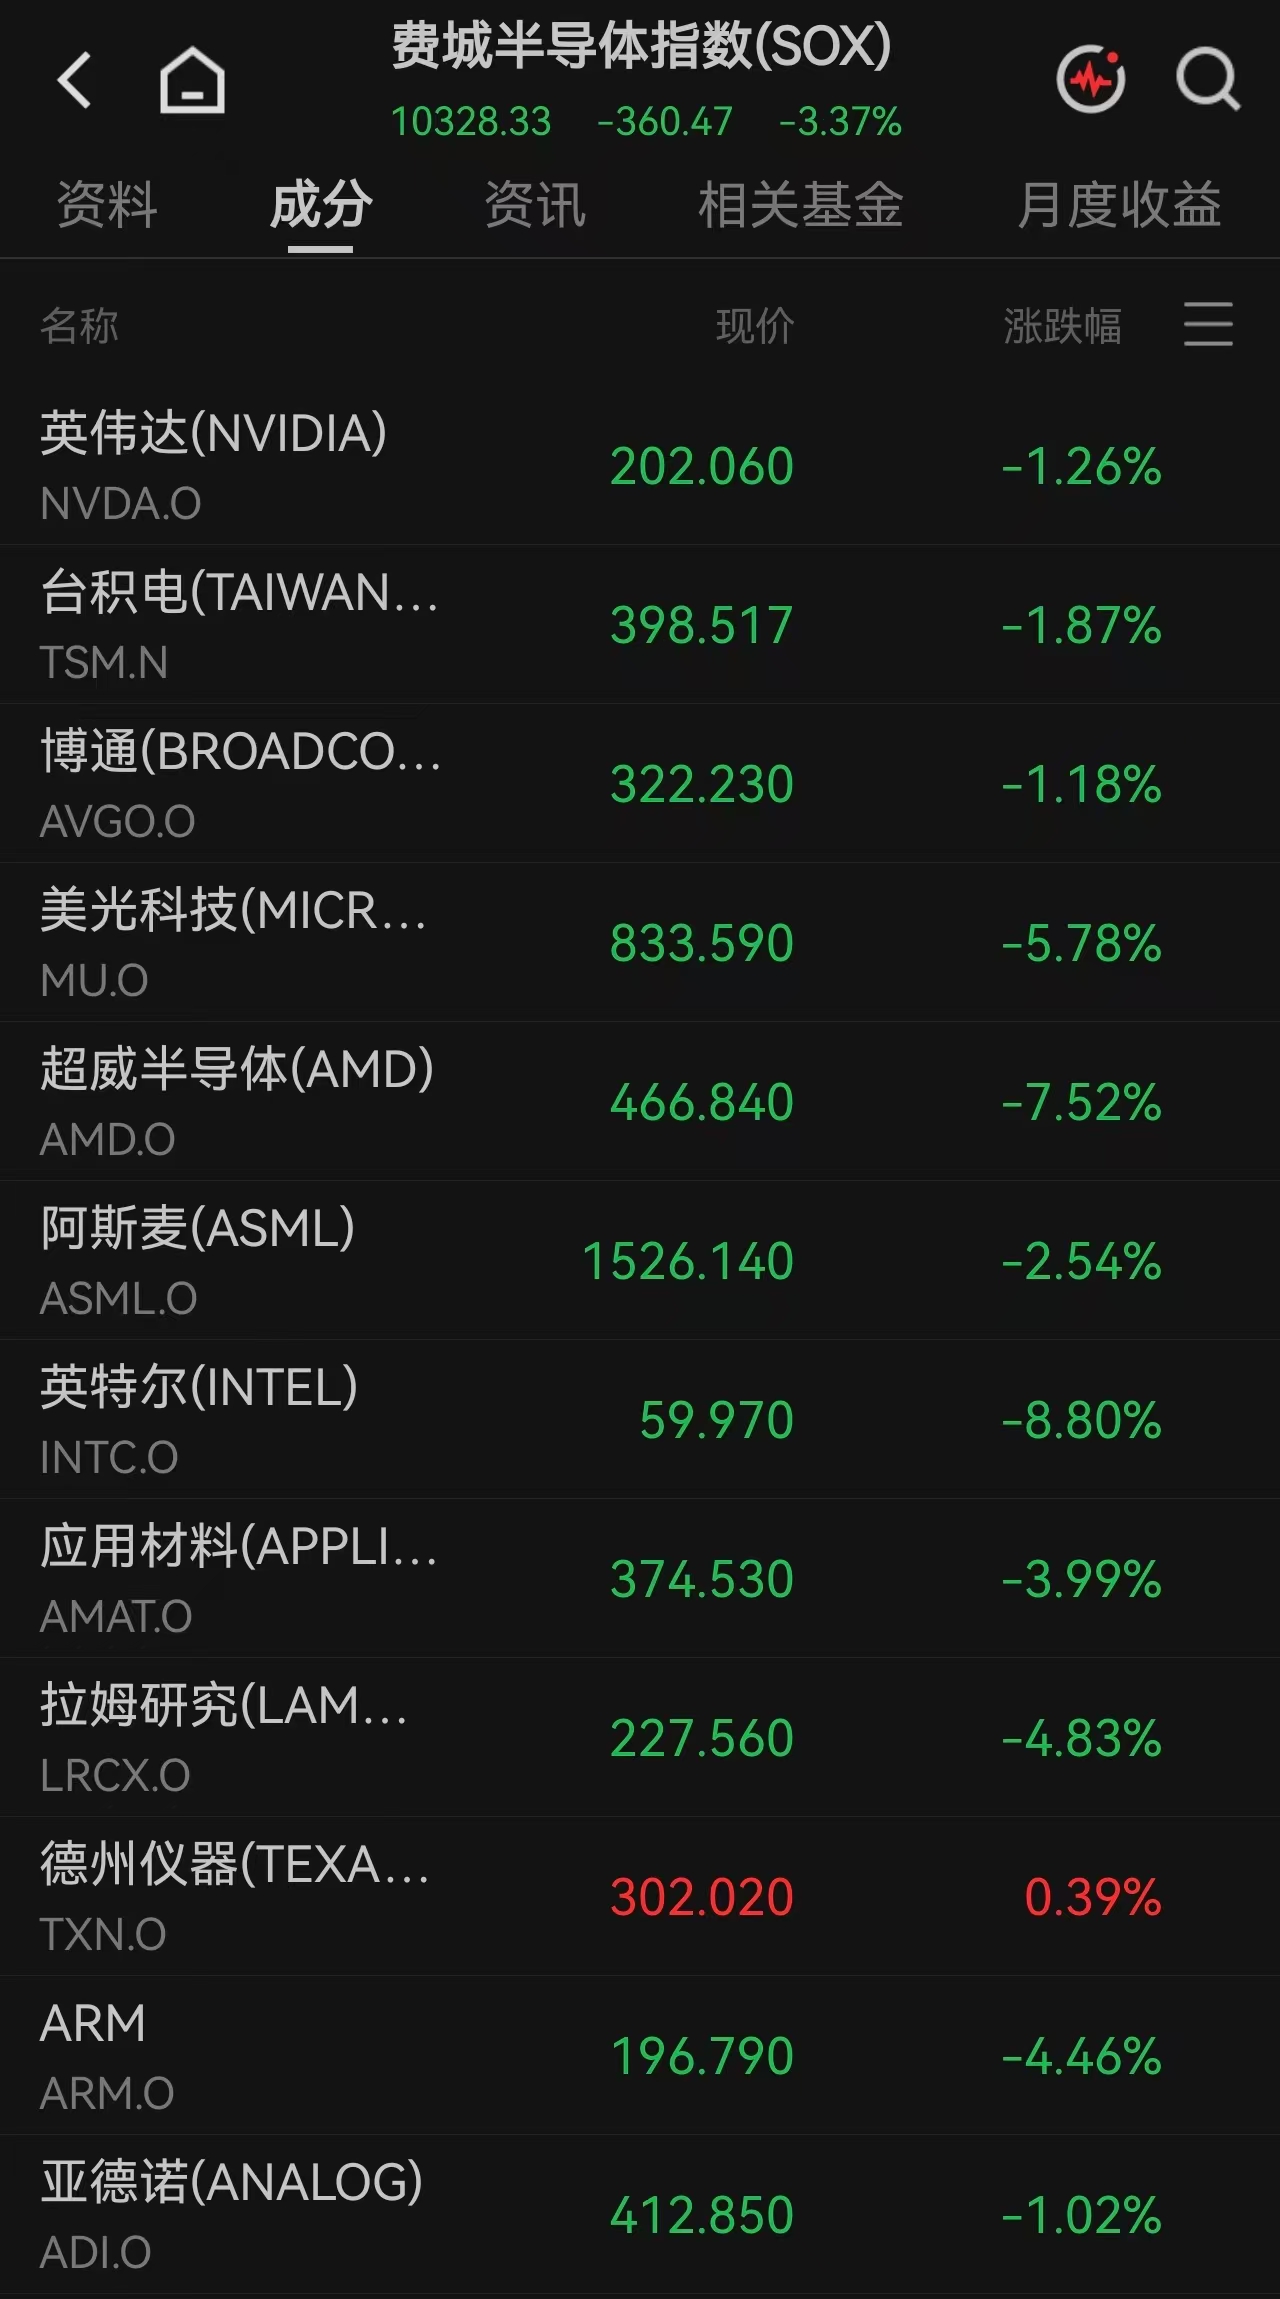
芯片板块是当日最直接的卖压来源。费城半导体指数尾盘跳水跌近4%,迈威尔科技宣布以全股票交易、隐含企业价值约1150亿美元收购光通信厂商Lumentum后,双方股价分别重挫12.7%和18.6%;英特尔再跌8.80%,延续上周五29%的暴跌,公司此前预警本季度收入低于预期且年内难现正现金流。AMD跌7.52%,存储链同步承压,闪迪、美光、西部数据均跌超5%,Lumentum暴跌还拖垮光通信板块,Coherent跟跌近5%。
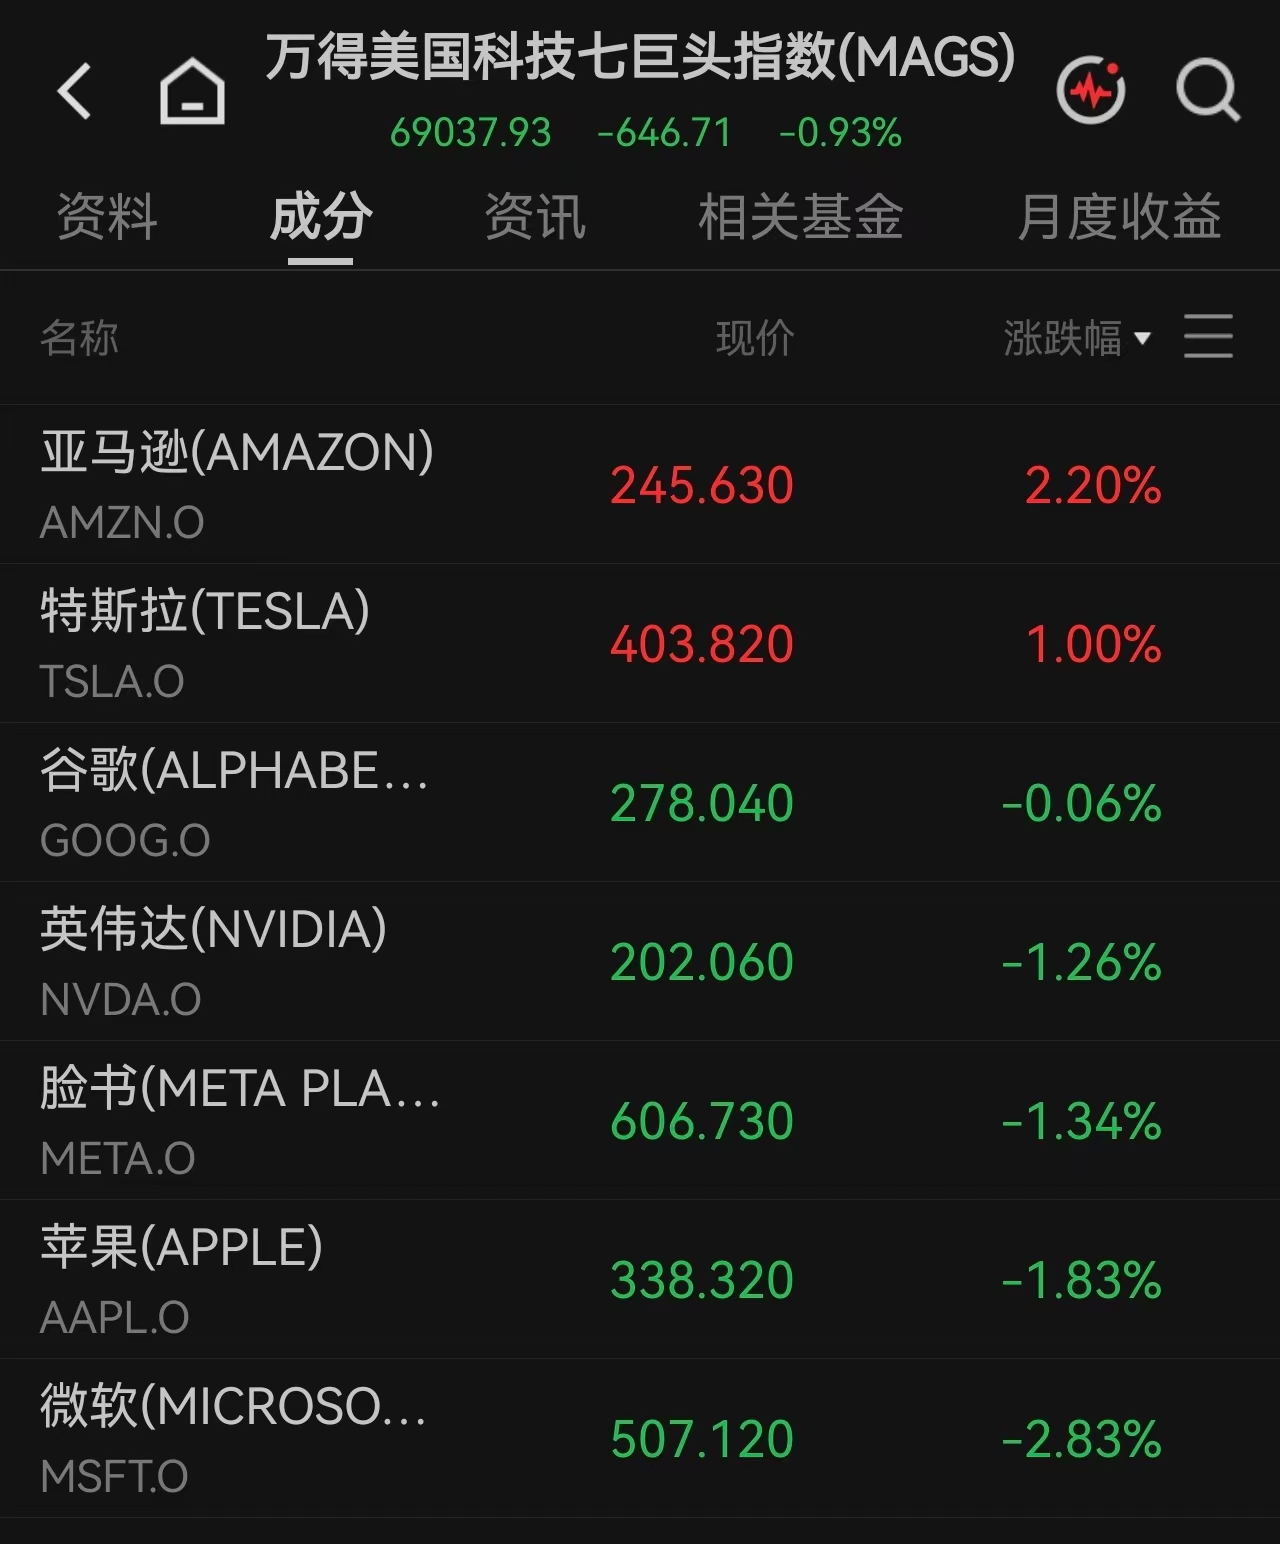
大型科技股跌多涨少。微软跌2.83%,苹果常规交易跌1.83%,盘后财报公布后跌幅一度扩大至近4%;英伟达、Meta跌超1%,仅亚马逊涨2.20%、特斯拉涨1.00%逆势收红。甲骨文因提交200亿美元股债融资方案(各100亿美元)重挫近9%,将AI基建“烧钱”担忧彻底摆到台前。
苹果盘后交出的第四财季成绩单其实不差:营收1144.77亿美元,同比增长11.72%;净利润307.11亿美元,同比增长11.81%;摊薄每股收益2.10美元,高于预期2.00美元。iPhone收入575.83亿美元,Mac收入107.92亿美元,均超预期;但iPad下滑10.40%,可穿戴设备降7.91%,毛利率47.9%中还含有约1个百分点的关税退税贡献。管理层指引下一季毛利率仅45%–46%,并提示存储芯片与Siri AI成本压力,这正是盘后股价跳水的关键。
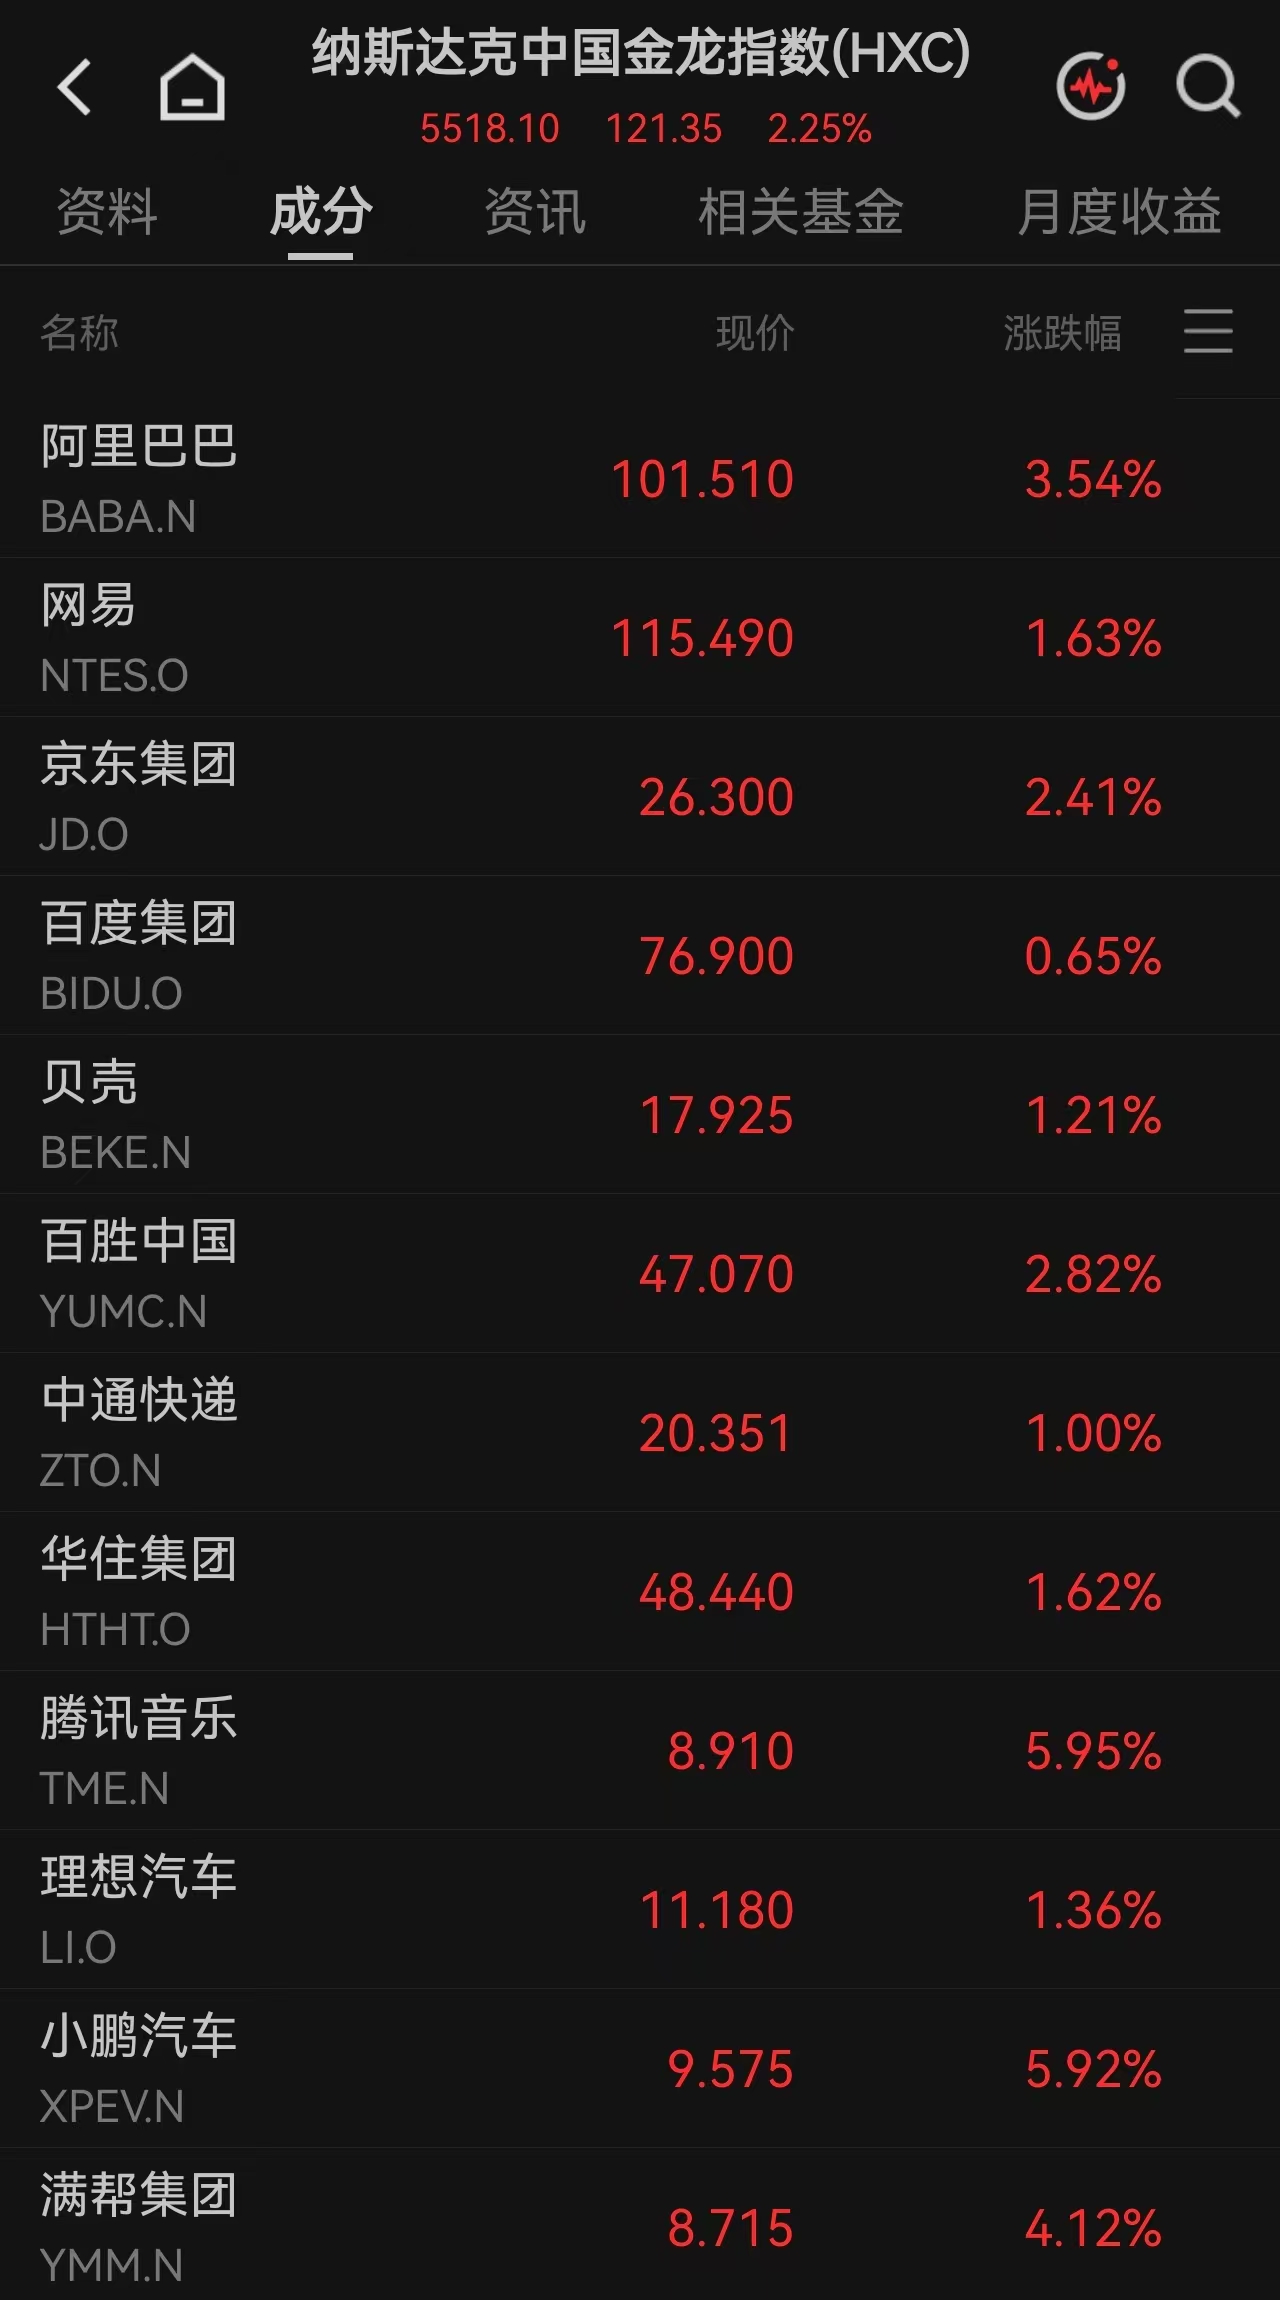
与之相对,传统周期与消费板块接棒。家得宝、Sherwin-Williams带动道指,航空股因油价下跌受益,联合航空涨近5%;纳斯达克中国金龙指数涨2.25%,哔哩哔哩涨6.55%,小鹏涨5.86%,阿里、拼多多涨超3%。
AI叙事退潮,现金流成为新定价锚
Longbow Asset Management首席执行官杰克·多勒海德(Jake Dollarhide)点破了市场矛盾:“企业必须认识到,支出总有上限,到了某个阶段,追加投入可能不再创造额外价值,只会增加开支。”这句话恰好概括了甲骨文、迈威尔、英特尔的集体遇冷——当AI数据中心投入数千亿却暂未兑现生产率与利润,资本市场不再为“概念溢价”买单。
华泰证券研报进一步指出,盈利兑现能力正在取代单纯叙事驱动,成为美股定价核心变量;该机构预计标普500在2027、2028年EPS增速约14.7%、16.7%,低于一致预期,基准情形下指数涨幅回落至个位数、波动率抬升。从估值端看,标普500预期市盈率已降至约19倍,为2023年以来低位,但盈利预期若下修,估值修复并不会自动发生。
苹果的案例则给出另一面:即便营收超预期,市场仍紧盯“毛利下行+成本上行”的边际变化。全球“股王”席位刚从英伟达换回苹果,盘后走弱又让市值第一的归属再生悬念。
板块内部撕裂与跨资产传导
当日标普500有7个板块收涨,涨跌家数比约2.2:1,指数疲软几乎完全由高权重科技股贡献。这种“表面分化、内核挤泡沫”的结构,会沿三条线向外传导:
一是半导体产业链估值重估,尤其是光通信、存储、AI芯片中“高资本开支、低自由现金流”标的;
二是跨资产联动,油价暴跌至WTI 96.46美元/桶、布油104.77美元/桶,利好航空与消费,但压制能源板块(标普能源跌近4%),同时避险资金推升COMEX黄金涨1.83%至3956.90美元/盎司、白银涨3.31%至50.72美元/盎司;
三是中概资产在流动性预期改善下获阶段性追捧,但持续性仍看美元利率与地缘风险演化。
短期看选举与财报,中期看ROI验证
短期触发点密集:美国中期选举将决定国会控制权,民调指向民主党大概率赢众议院、参议院胶着;周五10月非农数据、美联储12月加息概率(CME显示约74.9%加息25bp)也会重塑利率路径。E-Trade的克里斯·拉金(Chris Larkin)认为“长期看涨故事未破,但短期动量频繁被AI支出、通胀、地缘打断”。
中期来看,市场正在完成一次定价框架切换——AI不再是“投入即利好”,而是“投入必须产出”。接下来AMD、Palantir等财报若不能证明资本开支转化率,科技股挤泡沫过程就没结束;反之,若龙头用毛利、现金流和分红回购证伪“无效烧钱”,估值才有底气企稳。
对A股与全球映射而言,光通信、存储、先进封装需警惕海外估值锚下调的外溢;而黄金、油气、航空及内需消费链,反而可能在跨资产再平衡中迎来阶段性配置窗口。真正决定四季度风向的,不是宏观有没有利好,而是科技巨头能不能把“花出去的钱”变回“赚回来的钱”。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96