土壤热通量板市场规模达4.68亿美元,农业气象与生态监测需求持续释放


 收藏
 举报
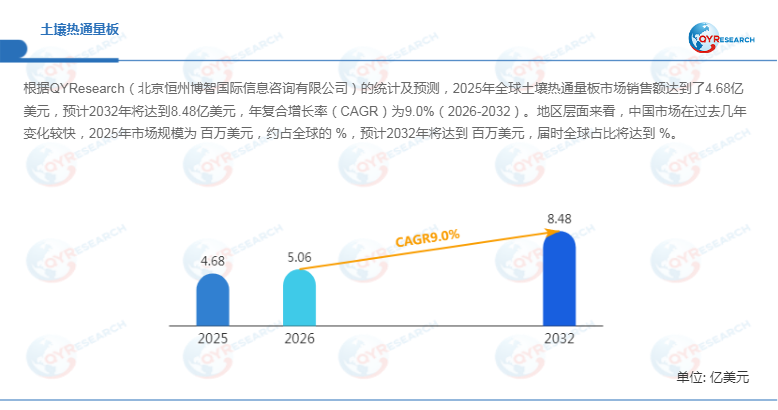
全球土壤热通量板市场稳步扩张,2032年销售额有望达8.48亿美元
根据QYResearch的统计及预测,2025年全球土壤热通量板市场销售额达到4.68亿美元,预计到2032年将增长至8.48亿美元,2026—2032年期间的年复合增长率(CAGR)预计为9.0%。随着农业气象观测、生态环境监测及土壤科学研究不断深化,土壤热通量板作为地表能量平衡测量体系的重要组成部分,正迎来新的市场发展机遇。
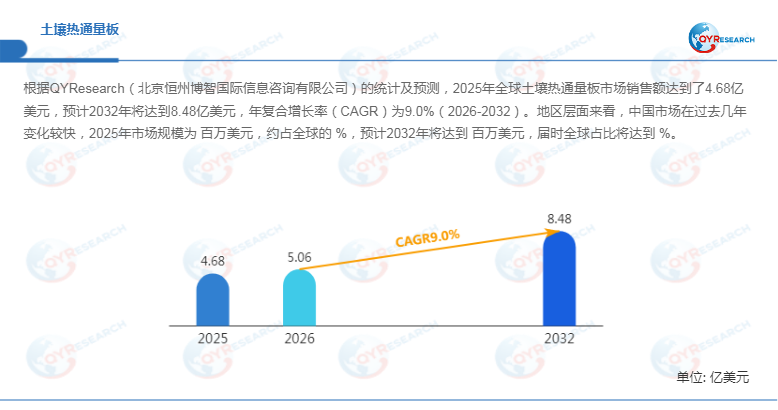
从行业应用来看,土壤热通量板主要用于测量土壤内部的热量传输速率,通过监测温度梯度及相关热学参数,计算单位面积上的热流密度,为研究土壤能量交换、作物生长环境及生态系统运行机制提供数据支持。与此同时,传感器与数据采集系统的集成应用不断深化,推动土壤热流监测向长期化、自动化和网络化方向发展。
地区层面,中国市场近年来变化较快。2025年,中国土壤热通量板市场规模为百万美元,约占全球市场的%;预计到2032年将达到百万美元,全球市场占比有望提升至%。中国市场的后续表现,将受到农业现代化、气象观测能力建设、生态环境监测需求以及国产仪器技术进步等因素的共同影响。
此外,2025年美国关税政策为全球贸易及供应链布局带来显著不确定性。本报告将进一步分析最新关税调整及各国应对战略对土壤热通量板市场竞争格局、区域经济联动、产品贸易流向和供应链重构的潜在影响,为企业评估国际市场风险及优化区域布局提供参考。
土壤热通量板技术持续演进,测量精度与系统集成成为关键
土壤热通量板是一种用于测量土壤中热量传输速率的专业仪器,广泛应用于农业、气象及生态研究领域。其基本工作原理是利用热电堆、热电偶或其他热学传感结构感知温度差异,并结合产品校准系数,将输出信号转换为热通量数据。部分产品还可集成加热元件,实现现场自校准,以改善长期埋设条件下的测量稳定性。
从技术发展方向来看,产品性能竞争主要集中在测量精度、长期稳定性、环境适应性及数据采集兼容性等方面。例如,Hukseflux相关产品采用热电堆测量原理,部分型号支持自校准,可用于地表能量平衡及相关通量观测系统。实际应用中,传感器安装深度、土壤热学性质、测点空间代表性及传感器与周围土壤的热接触情况,均可能影响最终测量结果。
因此,未来行业竞争不再局限于单一传感器的硬件性能,还将延伸至校准能力、数据采集设备兼容性、长期运行可靠性及配套监测方案。对于设备制造商而言,如何在控制生产成本的同时提升测量一致性,并适应不同土壤类型和复杂户外环境,将成为产品开发的重要方向。
农业气象与生态环境监测构成核心应用,细分需求呈现差异化
从消费市场来看,目前是全球最大的土壤热通量板消费市场,2025年占全球市场的%。其后为和,市场份额分别为%和%。预计2026—2032年,将成为增长最快的区域,年复合增长率约为%。
从生产端来看,北美和欧洲是全球土壤热通量板的两个重要生产地区,2025年市场份额分别为%和%。预计未来几年,将保持较快增长,到2032年市场份额有望达到%。
在应用领域方面,农业与农业气象是土壤热通量板的重要应用方向,2025年占比约为%,预计未来几年年复合增长率约为%。相关设备能够为农田小气候研究、土壤热状况分析及地表能量平衡计算提供基础数据。生态与环境研究则更加关注不同生态系统中的能量交换过程,以及土壤温度变化与水分、植被等环境因素之间的关系。
此外,土壤科学研究对测量数据的准确性、可重复性及长期连续性具有较高要求。不同应用场景在传感器布设、数据采样频率和系统集成方面存在差异,这也促使厂商进一步开发适用于不同研究任务的产品与解决方案。
类产品覆盖不同测量需求,核心厂商竞争聚焦技术与服务
按照产品类型,全球土壤热通量板市场主要包括热流板型、热脉冲型和薄膜热通量片。其中,热脉冲型占据重要市场地位,预计到2032年市场份额将达到%。不同技术路线在测量原理、结构设计、适用环境及数据处理方式等方面存在差异,用户通常需要结合研究目标、现场条件及预算进行选型。
从竞争格局来看,全球土壤热通量板市场的主要参与企业包括Hukseflux、Nesa、Campbell Scientific、Decagon Devices、Renke、ATO、托普云农、山东恒美电子科技有限公司、EKO Instruments和Fluxteq LLC等。
2025年,全球第一梯队厂商主要包括,合计占据约%的市场份额;第二梯队厂商包括,合计占据约%的市场份额。由于原始资料尚未提供各企业的具体销售额、销量及份额数据,目前无法准确判定各厂商的市场排名及梯队占比。
从长期发展来看,随着农业气象观测和生态环境监测需求持续释放,土壤热通量板行业有望保持增长。企业能否持续提升测量精度、产品可靠性和系统兼容能力,并针对不同区域及应用场景提供差异化解决方案,将成为影响市场竞争力的重要因素。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)93.08
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.67
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45