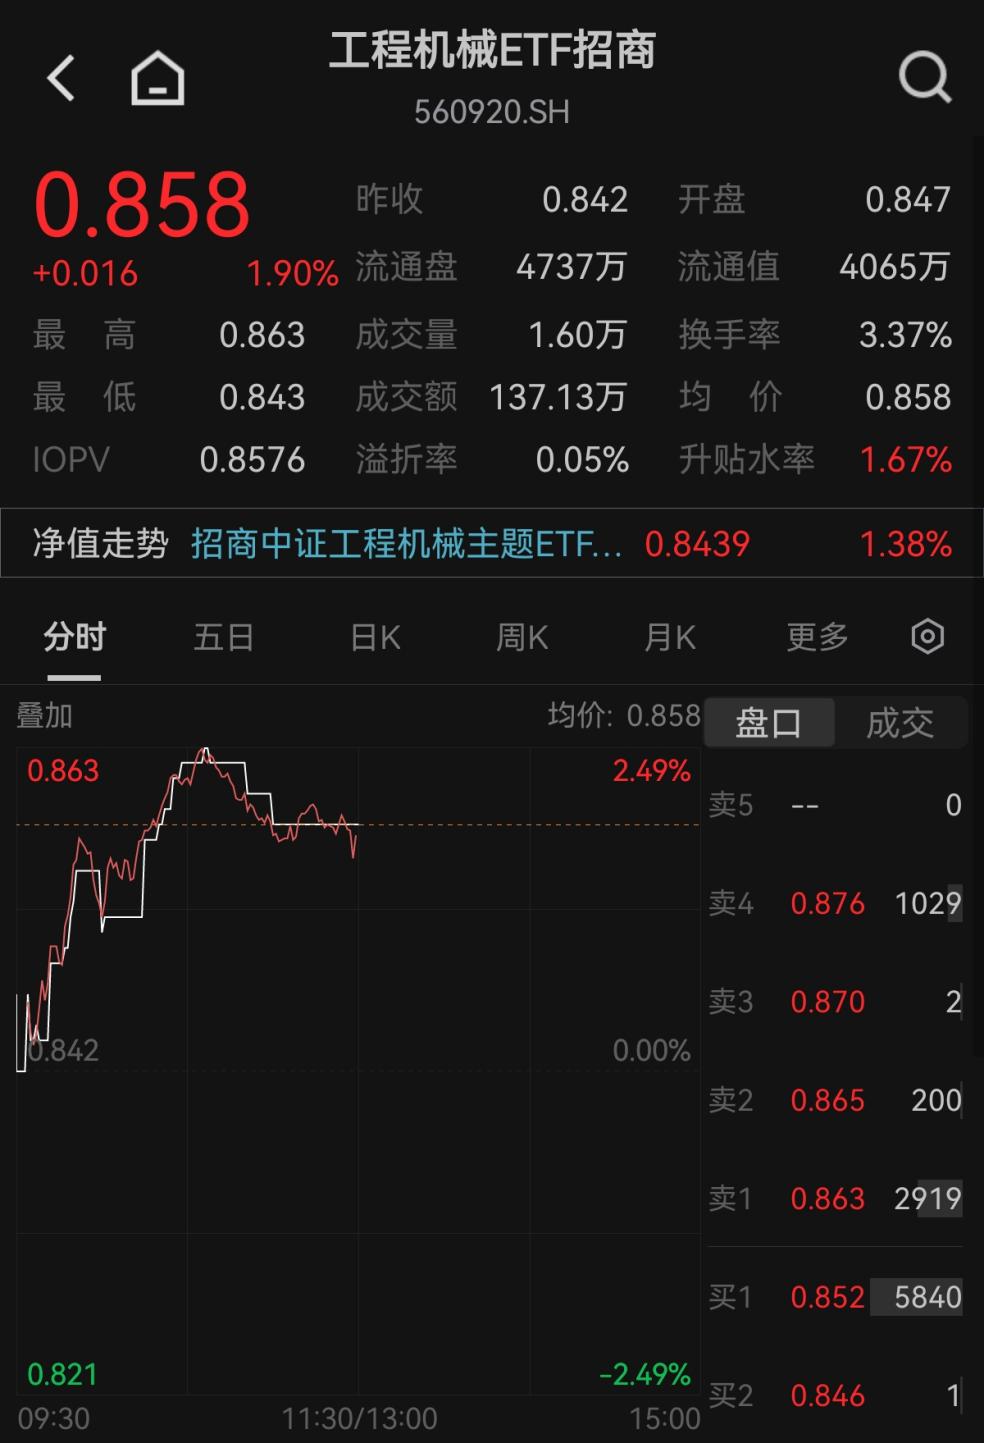
出口高景气+周期拐点共振,工程机械ETF招商(560920)午盘大涨,三一重工、徐工机械涨超4%、3%!



 收藏
 举报
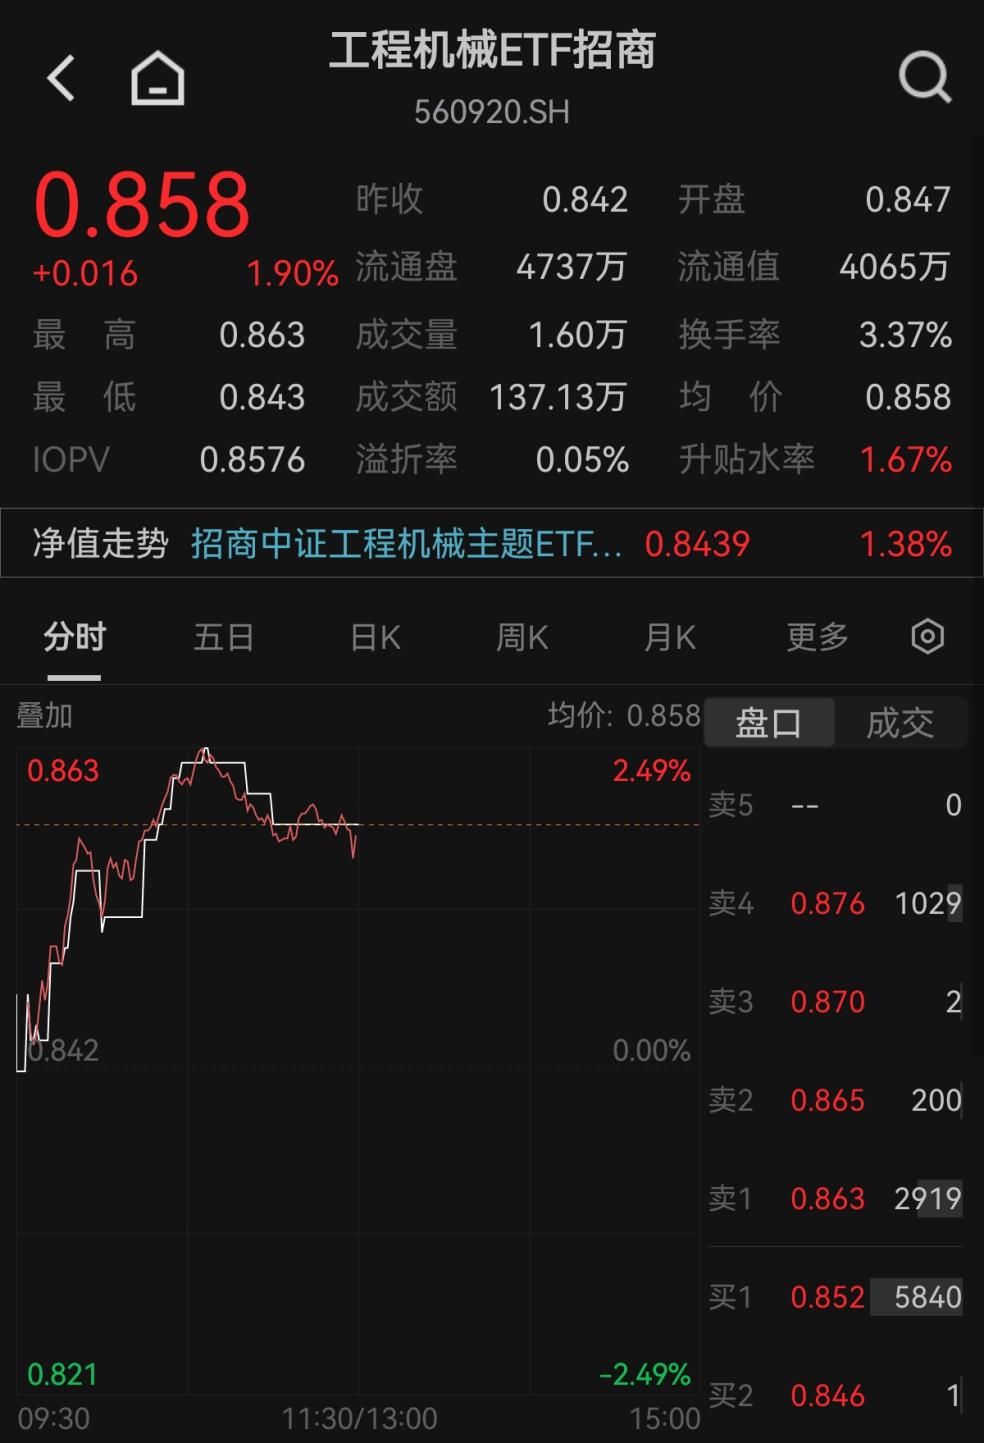
11月3日午盘,工程机械板块延续近两日的领涨态势。工程机械ETF招商(560920)标的指数上涨1.61%,第一权重三一重工大涨4.98%,徐工机械涨超3%,恒立液压、柳工涨超2%,杭叉集团、中联重科等集体跟涨。
板块连续走强,并非单纯的资金轮动,背后是业绩拐点、出口高景气与估值中枢预期抬升的同步兑现。
盈利连续两季正增长,三季报确认周期向上
首先是业绩面,工程机械三季报给出拐点向上信号。国内四大主机厂Q3收入稳步增长:三一重工、徐工机械、柳工、中联重科营收分别同比增长17.0%、9.8%、9.1%、4.7%;三一、徐工、柳工归母净利润分别增长20.6%、1.7%、14.7%。
指数层面,中证工程机械主题指数净利润已连续两个季度实现同比正增长,Q3营收同比+9.69%,盈利端呈现清晰的周期回暖特征。此前市场对行业“增收不增利”的担忧,被逐季修复的利润数据淡化。
出口数据提供结构性支撑
行业景气度的最直接来源是出口。据中国工程机械工业协会数据,2026年1-9月我国工程机械出口额达535.14亿美元,同比增长22%;其中9月单月出口69.52亿美元,同比增长31.9%。挖掘机层面,1-9月出口累计同比增长30.4%,9月出口占总销量比重升至56.4%,出口已实质性超越内销成为需求主引擎。
据银河期货,2025年中国工程机械设备及零部件出口602.3亿美元,同比增长13.9%。2026年中国工程机械龙头企业接连斩获海外大单:中联重科的11亿元海外订单、三一集团在2026沙特重型机械展期间获得数亿元意向订单,显示工程机械主机厂海外营收占比持续提升。
估值逻辑正在从“周期”向“全球化”切换
国海证券指出,随着主机厂海外营收占比持续提升,全球化战略在一定程度上平滑了工程机械企业业绩波动的周期属性,理论上主机厂的估值中枢应当上修。
国金证券同样认为,内需修复、出口增长与海外需求回暖形成共振,行业景气有望延续。叠加近期市场整体低迷,资金向防御性更强、且有基本面数据支撑的传统资产切换,工程机械恰好承接了这一防御性配置需求。
配置方面,工程机械ETF招商(560920)紧密跟踪中证工程机械主题指数,覆盖整机制造与液压件、精密传动、矿山设备等核心环节,三一重工、恒立液压、徐工机械、中联重科、柳工等龙头均在权重前列,或为布局工程机械beta趋势的指数化工具。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96