南微医学:10月30日召开业绩说明会,Arrowpoint Investment Partners、晨曦基金等多家机构参与


 收藏
 举报
证券之星消息,2026年11月2日南微医学(688029)发布公告称公司于2026年10月30日召开业绩说明会,Arrowpoint Investment Partners、晨曦基金、信达澳亚基金、信银理财、兴业基金、兴业证券、兴银基金、兴证全球基金、修一投资、旭松资管、阳光资管、野村东方国际证券、创金合信基金、易方达基金、银河基金、银河证券研究所、银华基金、永安国富资管、圆信永丰基金、长城基金、长江证券、长信基金、招商证券、德邦基金、招银国际、招银理财、浙江伟星资管、浙商证券、中国人民健康保险、中国人寿养老保险、中海基金、中航基金、中金公司、中金汇理资管、东北证券、中泰证券、中信建投证券、中信证券、中信资本(深圳)资管、中银基金、中银理财、中邮理财、东方证券、富安达基金、富国基金、工银安盛资管、光大保德信基金、光大证券资管、Goldman Sachs Asset Management、广发证券、国海富兰克林基金、国联安基金、国联基金、国联民生、国泰海通、国泰基金、国泰君安证券、国投证券、国信证券、HBM Partners Hong Kong Limited、海创(上海)私募基金、海富通基金、杭州汇升资管、红思客资管、红塔红土基金、泓德基金、湖南万泰华瑞资管、湖南源乘私募基金、华宝基金、华创证券研究所、Huakang Limited、华福医药、华福证券、华泰证券、华夏基金、华夏理财、华源医药、汇丰晋信基金、汇添富基金、惠升基金、嘉实基金、IDG 资本投资顾问、建信基金、建信理财、江海证券、江苏瑞华投资、金鹰基金、进门财经、开源证券、摩根士丹利基金、南方基金、宁波梅山保税港区圆合资管、安联保险资管、宁波市浪石投资、农银汇理基金、诺安基金、鹏华基金、平安基金、平安理财、浦银基金、前海开源基金、融通基金、锐智资本、北京明希资管、睿远基金、上海鼎锋股权资管、上海东方证券资管、上海非马资管、上海和谐汇一资管、上海玖鹏资管、上海鹏山资管、上海勤远私募基金、上海睿量私募基金、上海水璞私募基金、博道基金、上海彤源投资发展有限公司、上海域秀资管、上海中域投资、申万宏源证券、申万菱信基金、深圳金斧子资管、深圳市榕树资管、深圳市尚诚资管、施罗德资管、世纪证券、财信证券、苏州云阳宜品资管、太平洋保险资管、太平资管、天风证券、通用技术、无锡汇蠡资管、西安清善企业管理咨询有限公司、西部证券、湘财基金、信诚基金参与。
具体内容如下: 一、2026 年第三季度业绩情况介绍: 2026 年第三季度,国内消化介入类耗材集采报价工作完成后,政策不确定性基本消除,据此,公司对经营策略作出相应调整:国内市场方面,公司将依托价格竞争力抢抓市场份额,未来三年重点提升现有存量产品市场占有率,同时依托创新产品打开新增长空间;海外市场方面,其作为公司核心增长引擎,将持续提升欧美市场渗透率,优化海外市场产品结构,提高高附加值产品的收入占比;战略转型方面,公司将逐步由传统制造业模式向创新医疗企业模式转变,通过布局多条创新产品管线构建可持续的长期增长动力,支撑公司中长期发展战略的落地。 1.收入利润:第三季度公司实现收入7.88亿元,较同期-3.3%;由于汇兑损失同比扩大对盈利带来负面影响,归母净利润1.13亿元,同比-22.8%(第三季度汇兑损失约2,100万元,去年同期汇兑损失约1,600万元),剔除汇兑损益和所得税影响后,三季度归母净利润为1.30亿元,同比-18.4%。2.海外市场:第三季度海外收入5.9亿元,同比+20.2%,不考虑汇兑影响的收入同比+25%,外销占比由第一季度的61%提升至第三季度的74%。1)美洲区域收入约2.3亿元,同比+36.7%,其中北美收入1.95亿元,是本季度的核心增长点,增长主要来自销售团队持续拓展产品线、CONMED相关产品线收购后终端渠道覆盖与医院渗透率提升,以及把握竞品供货变化带来的订单机遇;2)欧洲区域收入约1.77亿元,同比+15.9%,增长主要来自意大利、西班牙、德国等国家,随着核心国家市占率的进一步提升,存量产品的增速也会逐步放缓,公司后续将加大创新产品在欧洲核心市场的推广;3)CME第三季度收入约7500万元,同比+10%左右;4)亚太海外区域收入约8900万元,同比略增,主要受到日本市场汇率因素影响,压低了人民币口径的收入增速。3.国内市场:第三季度国内收入约2.1亿元,同比-38.4%。主要系第三季度公司暂停对经销商执行业绩指标并协助其完成库存出清。4.产品结构:第三季度公司创新产品收入约8300万元,同比+21.3%,占总收入比例超10%,增长主要来自海外,其中美国可视化产品同比增长110%;国内创新产品受胆道镜纳入本期国采、支气管镜集采即将开启等因素影响有一定降幅。5.毛利率:第三季度综合毛利率约62.5%,同比回落1.4个百分点。海外高附加值产品占比提升、海外销售占比提高,拉高集团整体毛利率;国内主要大宗产品价格持续下降,以及外币汇率下行等因素则对毛利率构成负面影响。问:答环节:答:问环节问:本次国家集采进度如何?答:目前,集采已进入常态化阶段,在医保支付能力基础上扩大普惠覆盖是重要政策方向,企业需适应产品价格下行趋势。公司于今年6月收到国家消化介入类耗材集采通知,随后围绕集采规则开展研究、讨论及报价工作,目前正在推进勾标等后续事项。问:公司国内渠道库存是否已基本消化?集采后国内市场增长主要依靠哪些路径?答:第三季度公司销售团队主要投入集采及后续准备工作。在国采背景下,国内GI业务仍实现约1.6亿元收入,高于预期。公司判断,国内主要大宗耗材产品的渠道库存已基本出清。集采后公司国内的销售重点主要为一方面,利用大宗集采产品及现有上市产品保持并扩大市场份额;另一方面,增加创新研发投入,重点推进临床价值更高、能够改变治疗术式的新产品商业化,以新品增量对冲集采压力,从“价格竞争”向“临床价值竞争”转型。问:康友医疗国内集采执行和发货情况如何?海外增长主要来自哪些市场?答:康友医疗涉及的是联盟集采,与此次全国消化介入类耗材集采模式不同。联盟集采需逐省推进挂网及落地,各省执行进度不一,落地速度较慢。截至目前,部分省份正在推进落地,其他省份仍待通知。康友国内第三季度发货量与上年同期基本持平,集采后出厂价下降较多,导致国内收入下滑。康友海外第三季度康友海外收入同比增长约40%,主要通过经销商模式开展业务,丹麦、土耳其、意大利等市场是主要增长来源。问:公司在美国医院市场进展如何,在美国销售推广和渠道建设的重点是什么?答:2026年前三季度,美国市场实现收入5.4亿元,同比+27.4%,创新类产品实现收入7800万元,同比+59%。随着一次性胆道镜、新一代三臂夹及一次性超细胆道镜等创新产品的上市和推广,公司在美国医院端渗透稳步提升;同时,公司于3月底完成对CONMED三条产品线相关资产的收购,自7月起全面承接相关订单及客户资源,并已取得部分GPO、IDN合同。渠道建设方面,近期重点是围绕承接的客户资源深化合作,持续优化客户结构,不断提升医院市场收入占比。问:前三季度创新产品的收入规模及主要品种表现如何?答:公司前三季度创新产品收入约2.6亿元,同比+37%,占总营收超10%。其中可视化产品收入1.3亿元,同比+40%;消化道瘘口真空引流支架收入约4300万元,同比+32%,其余创新产品持续放量。问:一次性内镜产品在国内外的销售情况及2027年增长预期如何?答:前三季度,公司一次性内镜产品实现收入约1.3亿元,整体经营表现符合预期。其中海外业务表现亮眼,实现收入约1亿元;国内受胆道镜纳入本期国采、支气管镜集采即将启动等因素影响,业绩低于预期,实现收入3000万元。分区域来看,美国市场前三季度同比增长81%,欧洲市场同比增幅超40%,其中第三季度美洲市场增速突破100%。公司对明年国内及海外一次性内镜业务增长保持较为乐观的预期。问:近期奥林巴斯收到FDA警告信是否会给公司带来海外市场份额升机会?答:该事件或使得美国医疗机构、GPO采购方进一步重视供应商质量管控与供应链多元布局,将更偏向于拥有合规资质、具有本地化销售能力及IDN合作基础的企业。外部偶发事件只是拓展客户的窗口,公司海外份额提升及长期可持续发展,核心仍依托自身产品实力、持续创新能力与渠道建设。问:泰国工厂产能爬坡情况如何?答:泰国制造中心是公司全球供应链布局的重要一环,核心目的是在国际贸易摩擦环境下强化供应保障能力。目前该基地主要承接面向欧美市场的部分产品生产,后期将视情况有计划向泰国转移更多大宗耗材生产。问:如何评估欧洲贸易及公共采购政策变化对公司的影响?答:公司持续跟踪欧洲国际采购工具(IPI)及公共采购相关政策变化,目前该政策未对公司业务产生实质性冲击。公司已搭建中国、泰国双制造基地布局,欧洲本地直销子公司长期深耕本地化运营,后续将通过政策动态跟踪、多生产基地调配以及本地库存前置等方式应对潜在风险。问:公司将如何管理外币资产敞口及汇率波动风险?答:前三季度,公司产生汇兑损失约1.05亿元,对利润影响较大。公司前期持有一定规模美元资产,主要系匹配海外业务作为重点投入方向的安排。随着全球化经营规模扩大,外汇敞口管理的重要性进一步提升。公司将结合美元、欧元、日元等主要币种的实际敞口情况,研究制定配套风险管理方案,考虑运用合适的金融工具对冲汇率波动,降低其对盈利水平的冲击。李总总结1.海外市场是核心增长引擎海外市场有较强的增长确定性,也是公司核心的增长引擎。前三季度海外收入增长超过20%,收入占比提升至67%,未来占比仍有望继续提升。后续公司将持续推进各区域渠道建设,中泰双生产基地保障供应链安全,为全球供应链提供坚实保障。2.集采是调整也是格局重塑的机遇集采短期内对价格及毛利率形成压力,但也为行业格局调整和公司份额提升带来新机遇。公司将积极实现平稳过渡,将国内业务打造为稳定现金流基本盘,并依托创新产品导入,推动国内业务恢复稳步增长。3.创新是穿越周期的底气前三季度公司创新产品收入占比超过10%,一次性内镜海外业务保持较快增长。后续公司将保持研发投入力度,重视质量合规与创新产品开发,以创新和全球化经营支撑公司长期稳健发展。
南微医学(688029)主营业务:微创医疗器械的研发、制造和销售。
南微医学2026年三季报显示,前三季度公司主营收入25.16亿元,同比上升5.69%;归母净利润4.16亿元,同比下降18.3%;扣非净利润4.07亿元,同比下降19.81%;其中2026年第三季度,公司单季度主营收入7.88亿元,同比下降3.34%;单季度归母净利润1.13亿元,同比下降22.79%;单季度扣非净利润1.1亿元,同比下降23.54%;负债率20.51%,投资收益1235.41万元,财务费用6594.85万元,毛利率64.11%。
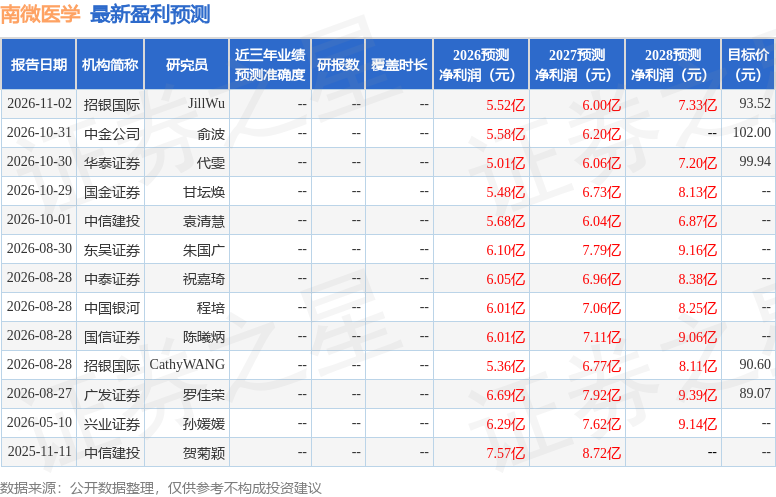
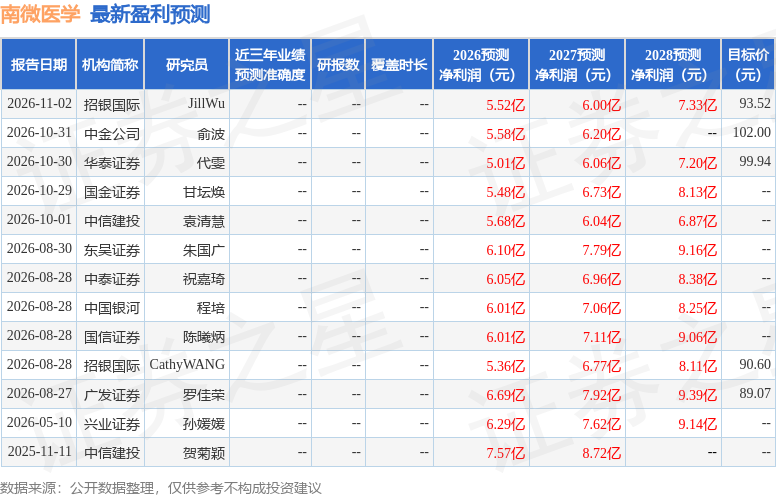
该股最近90天内共有9家机构给出评级,买入评级9家;过去90天内机构目标均价为97.0。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入314.42万,融资余额增加;融券净流入205.42万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96