近9000亿算力账单压顶!Anthropic赚得多,亏得也快


 收藏
 举报
Anthropic交出了一份撕裂感极强的三季度成绩单。
这家Claude背后的AI巨头营收依旧保持十倍级以上的暴涨。
但收入在飞,利润在坠。
三季度经营由盈转亏,真正的压力还有高近9000亿美元的长期算力“账单”。
作为上市前最后一份完整季报,这种反差成了Anthropic冲刺IPO路上最值得玩味的注脚。
营收狂飙,利润“闪崩”
当地时间周一,Anthropic向美国SEC提交修订版IPO招股文件,并补齐了第三季度业绩。
从营收数据来看,Anthropic依旧维持着AI行业顶级增长速度。
三季度营收为169.62亿美元,同比暴涨1127%。
前三季度累计营收332.42亿美元,去年同期为25.45亿美元,增长约12倍。
不过,季度增速已经在明显降温。
公司一季度营收环比增长132%,二季度环比增幅冲高至144%,三季度环比增速直接腰斩至47%。
再说那个看着吓人的净亏损。
公司前三季度GAAP净亏损达到1040.39亿美元。
三季度净亏损232.9亿美元,较二季度663亿美元的净亏损减少了64.9%。
不过,这其中有219亿来自可转换债券及其他金融产品的公允价值变动,是会计层面的账面损失,并非业务本身的恶化。
剔掉这部分,与实际经营和支出相关的亏损规模大约在14亿美元。
真正的经营压力,要落脚在营业利润的持续恶化上。
第三季度, Anthropic营业亏损5.67亿美元。
此前二季度公司录得9.74亿美元营业利润,是其第一次尝到经营盈利的滋味,但却是昙花一现。
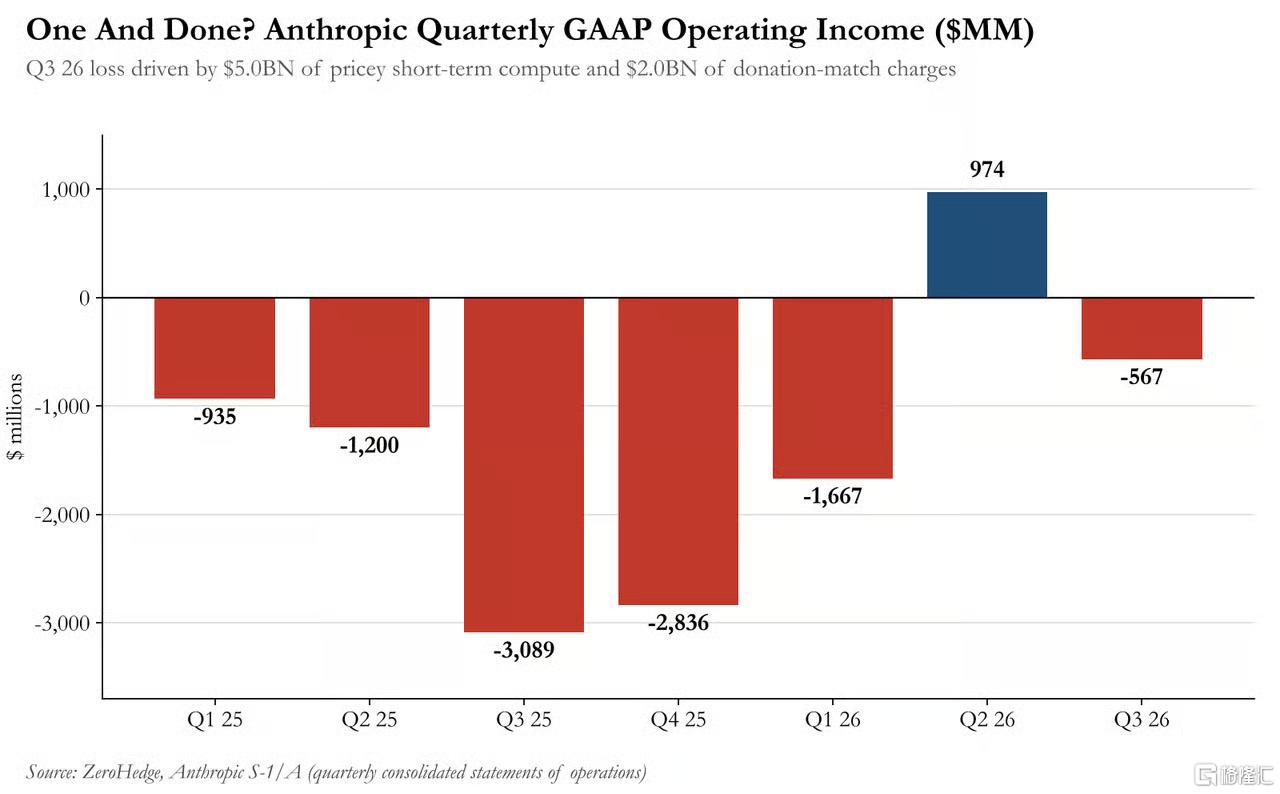
经营基本面由盈转亏,也意味着算力和基础设施支出压上来了。
今年前九个月,这部分费用增加了144亿美元,同比暴涨329%。第三季度相关费用约99亿美元,占当季营收约58%。
Anthropic将此归因于短期算力采购,公司称随着算力和基础设施容量增长,相关费用随之增加。
近9000亿美元算力账单、估值遭“压价”
在招股书里,Anthropic还首次完整披露了“算力账单”。
截至9月30日,其通过采购与租赁承诺总额约8954亿美元,几乎全部与算力和基础设施相关。
其中,4475亿美元预计在2030年底前支付,未来12个月内到期的部分就有698亿美元。
近9000亿美元的长周期承诺,也意味着它把未来数年的算力需求提前锁死了。
截至9月底,Anthropic持有现金、现金等价物和短期投资合计1318.45亿美元。
如果计入可用信贷额度,公司总流动性约1466亿美元。
眼下,华尔街对AI基建的融资环境越来越紧张,利率上行让不少云厂商的债务变得难以承受。
上周微软、Alphabet、亚马逊的季报又添了一把火,超大规模厂商的AI支出正在吞噬它们的现金流。
而Anthropic的算力,大半就攥在亚马逊、谷歌和SpaceX手里。
市场越来越担心,算力容量能否赶上Anthropic的需求。
Anthropic即将开启IPO路演,估值先被机构“压价”。
据美媒报道,上周科技股的暴跌之后,计划参与 Anthropic IPO的机构投资者正在改变对这家AI公司的估值判断,预期已从2万亿美元降至1.5万亿区间。
一边是业绩增速放缓,一边是近9000亿美元的长期算力账单,Anthropic 财报里的账本正面临市场的审视。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96