首日暴涨787%两度临停!皇冠新材登陆主板,中一签最高浮盈超6.6万



 收藏
 举报
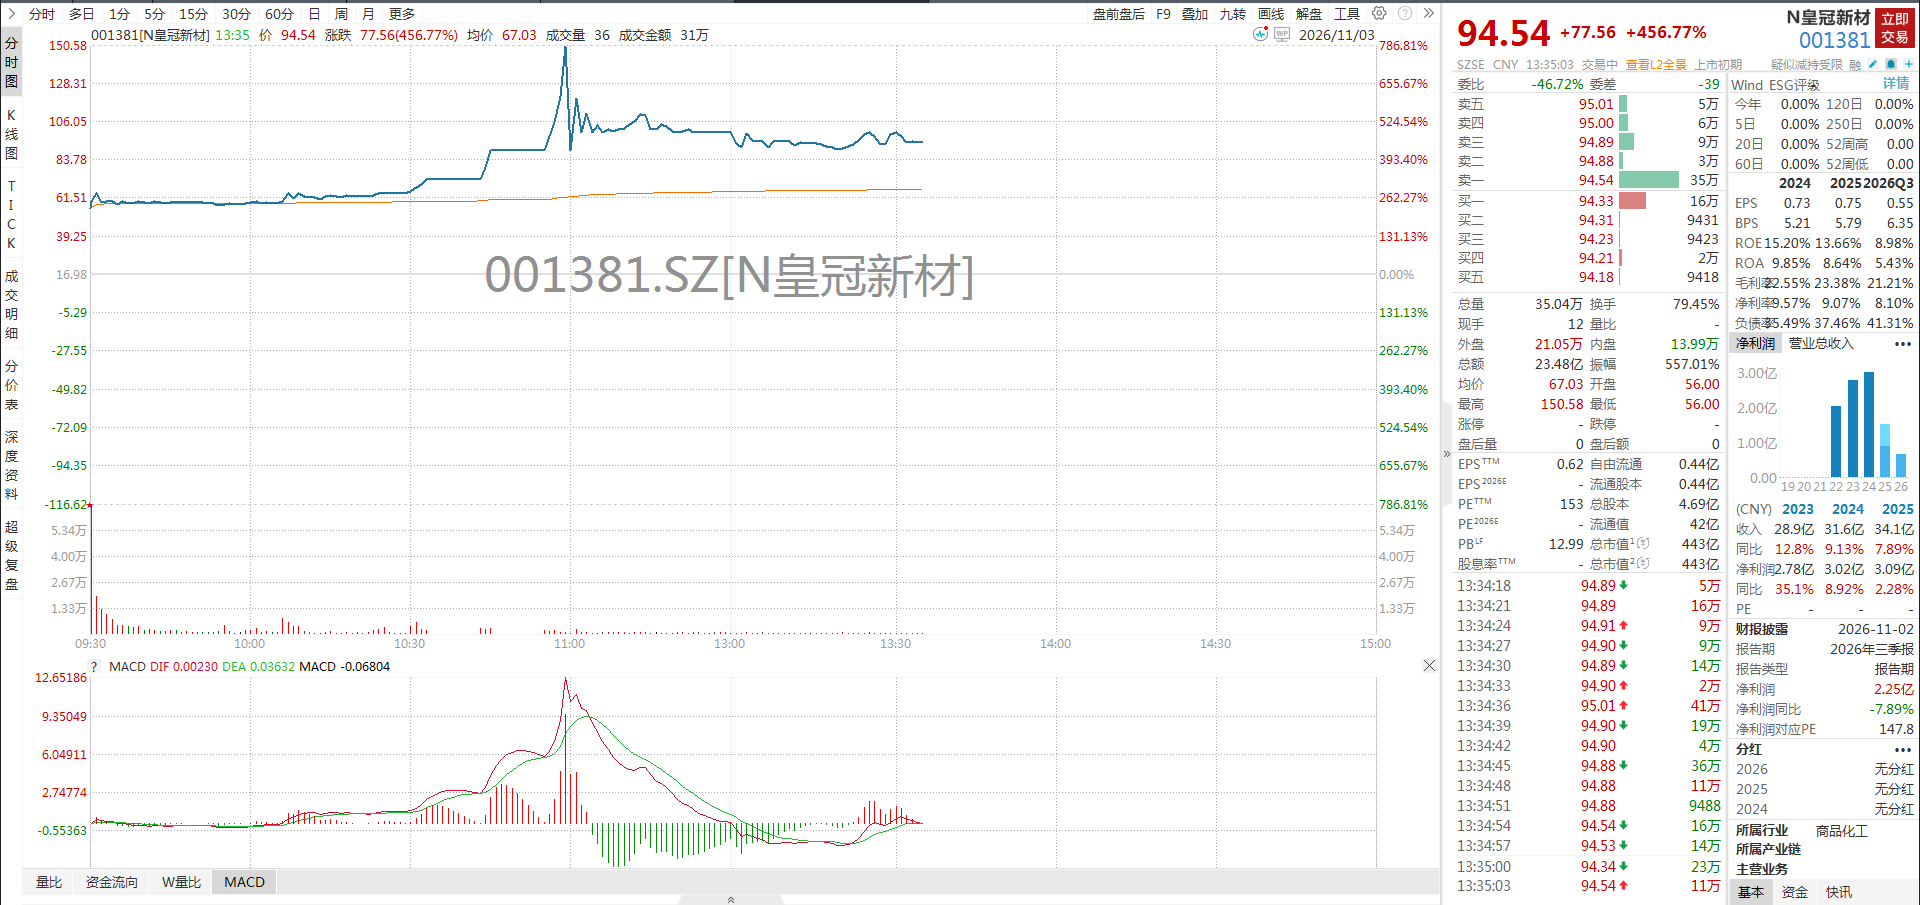
11月3日,皇冠新材(001381)正式登陆深市主板,上市首日便上演极致爆炒行情。早间开盘报56元/股,较发行价大涨229.8%;开盘后股价持续冲高,两度触发临时停牌,盘中最高触及150.58元/股,较发行价涨幅接近787%。按盘中最高价计算,投资者中一签(500股)最高浮盈可达6.68万元,成为近期极具赚钱效应的主板新股。
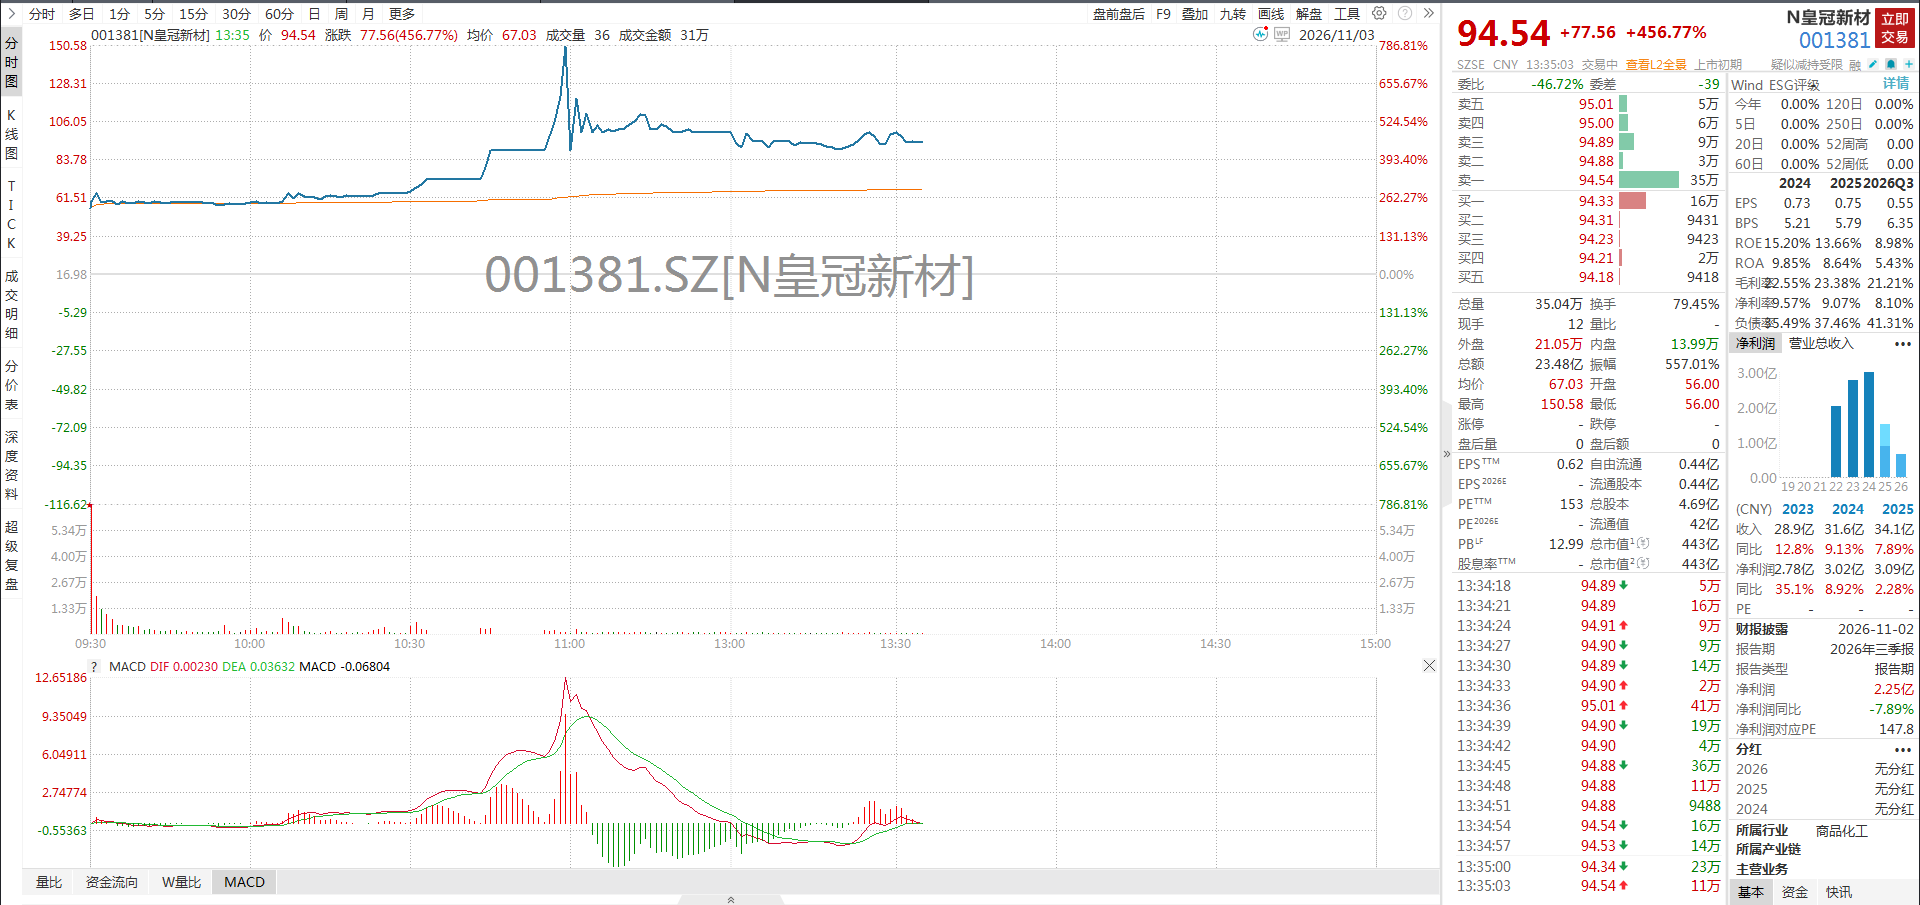
低价小流通盘叠加情绪回暖 资金爆炒推升股价
本次皇冠新材发行价格为16.98元/股,公开发行股份数量5630.48万股,对应首发总市值约9.56亿元,流通盘规模偏小。低价发行+小流通盘的组合天然具备高弹性特征,叠加近期A股市场情绪整体回暖、新股赚钱效应逐步修复,资金做多意愿强烈,最终推动股价走出远超市场预期的涨幅。
从产业属性来看,皇冠新材是国内功能性复合材料领域的核心厂商,主营业务为工业级胶粘材料、电子级胶粘材料及功能性薄膜材料的研发、生产与销售,产品覆盖汽车制造、消费电子、新能源电池、半导体、家电等多个赛道,具备新材料赛道属性,为资金炒作提供了想象空间。
业绩增长平稳 估值已大幅偏离基本面
业绩层面,公司近年经营整体保持稳健,并无爆发式增长逻辑。2023年至2025年,公司分别实现营业收入28.95亿元、31.59亿元和34.08亿元,归母净利润分别为2.78亿元、3.02亿元、3.09亿元,营收稳步增长,盈利规模平稳小幅提升。2026年前三季度业绩预告显示,公司预计实现营业收入27.14亿元至27.54亿元,同比增长9.12%至10.73%;预计实现归母净利润2.25亿元至2.44亿元,与上年同期基本持平,整体增速偏温和。
按盘中最高价测算,公司总市值最高突破840亿元,对应2025年净利润的静态市盈率超过270倍,估值已大幅偏离行业平均水平。参考同行业胶粘材料、功能性薄膜上市公司,普遍市盈率处于20-40倍区间,新股炒作带来的估值溢价极高。
整体来看,本次皇冠新材的首日暴涨,是低价发行、小流通盘、赛道属性与市场情绪共同作用的结果。对于新股而言,首日爆炒后往往面临估值回归的压力,股价波动风险较高,投资者需警惕后续回调风险。
风险提示:本文基于上市公司公告与公开市场信息整理,不构成任何投资建议。新股炒作情绪波动大、估值偏离基本面,后续回调风险较高,请投资者理性决策、注意投资风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96