苹果交出亮眼答卷,兆易创新、立讯精密累计回购超21亿元!硬科技板块重挫,三环集团跌超9%,消费电子ETF汇添富(159178)指数跌超3%



 收藏
 举报
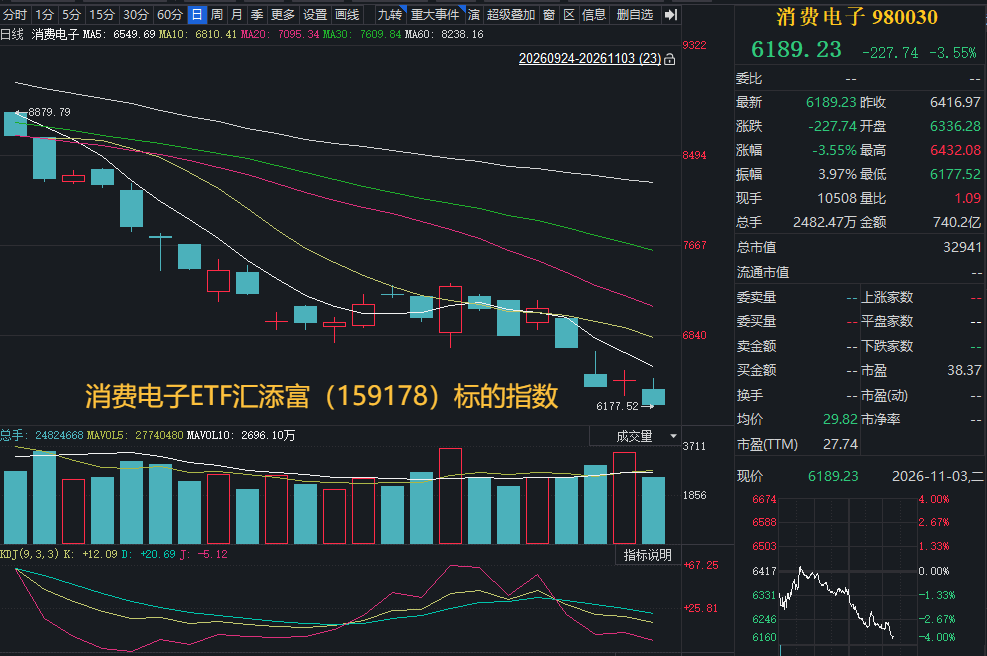
隔夜美股科技股重挫,费城半导体指数跌3.37%,11月3日,A股市场整体回调,三大指数纷纷走弱,创业板指跌破2400点,半导体、元件等板块下挫。截至14:20,“存储+PCB+MLCC”含量更高的消费电子ETF汇添富(159178)标的指数——国证消费电子主题指数跌逾3%!
消费电子ETF汇添富(159178) 标的指数成分股多数下跌:三环集团、胜宏科技跌近10%,佰维存储、江丰电子跌超7%,长电科技跌近7%,兆易创新跌超6%,东山精密跌超5%,立讯精密微跌;上涨方面,TCL科技涨超2%。
【 消费电子ETF汇添富(159178) 标的指数前十大成分股】
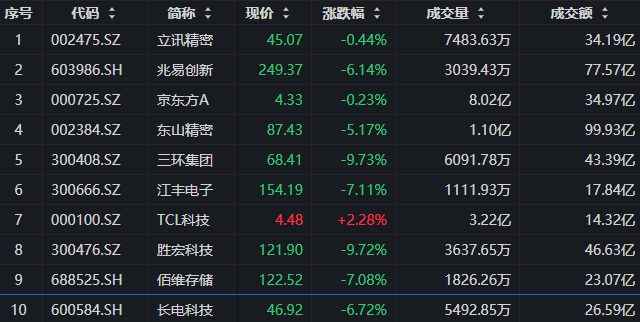
注:成分股仅做展示,不作为个股推介。
消息面上,成分股方面,在近期A股市场整体陷入调整,市场波动有所加大之际,多家A股消费电子产业公司积极推进股份回购,回购行为明显趋于活跃。兆易创新11月2日公告,截至2026年10月31日,公司通过集中竞价交易方式累计回购股份318.87万股,占公司总股本的比例为0.45%,回购的最高价格为411.95元/股,最低价格为271.43元/股,已支付的总金额为11.65亿元(不含交易费用)。
同日,立讯精密公告称,截至2026年10月31日,公司通过集中竞价方式累计回购A股股份1766.54万股,占总股本0.23%,成交总金额约10亿元(不含交易费用),回购价格未超过调整后上限86.55元/股。
元件方面,行业内传出,三星屏厂已通知所有合作伙伴,将于明年大幅上调OLED面板供应价格,原因是三星认为目前OLED市场价格混乱,希望可以通过上调供应价以重新管控市场行情。
甲骨文11月2日披露拟通过发债及增发募资200亿美元,规模恰好相当于其五天前设定的四年融资上限。在自由现金流持续为负的背景下,公司为AI扩张加速融资,“自我造血”前景遭市场质疑。引发隔夜海外AI融资链被重新定价,当日甲骨文股价跌8.76%。
苹果第四财季营收创新高:营收1144.8亿美元,同比增长12%,预估1,134.7亿美元,但这一增速低于6月季度的16%。其中,大中华营收175.4亿美元,同比增长21%,预估187.5亿美元。苹果股价盘后直线跳水,一度下跌超4%。
【苹果财报营收超预期,存储涨价却成了新烦恼?】
当地时间11月2日,苹果公布2026财年第四财季业绩,营收和盈利双双超出市场预期。iPhone业务保持强劲增长,大中华区市场明显回暖,但存储芯片价格上涨开始对硬件利润率形成压力。AI浪潮带来的不仅是需求增量,也正在重塑产业链上下游的成本结构与利润分配。
1)iPhone增长强劲,大中华区市场回暖
财报显示,苹果第四财季营收1144.8亿美元,同比增长12%;摊薄后每股收益2.10美元,同比增长约14%。
分业务来看,iPhone仍是核心增长引擎,本季度营收575.8亿美元,同比增长17.5%;Mac业务营收107.9亿美元,同比增长23.7%;服务业务营收315.7亿美元,同比增长约9.8%。
区域市场方面,大中华区营收达到175.4亿美元,同比增长21%,较此前的疲软表现明显改善。iPhone需求回升是重要推动力,Mac业务也实现较强增长。不过,大中华区收入仍低于部分机构预期,说明市场复苏并非没有分歧,苹果在中国市场仍面临竞争与需求结构变化的考验。
2)存储价格上涨,硬件利润率面临考验
本季度苹果毛利率达到47.9%,但公司预计下一季度毛利率将回落至45%—46%,内存芯片价格上涨是重要影响因素。从出货量看,中国手机市场受存储涨价冲击明显:2026年三季度中国智能手机出货约5806万部,同比下滑达到15%;iPhone出货约1033万部,同比-4%,份额在18%左右,相对整体市场仍然跑赢。
这一变化与AI基础设施建设密切相关。全球科技巨头持续加码AI数据中心,带动HBM、高性能DRAM及企业级SSD需求增长。存储厂商加速向高附加值产品倾斜产能,推动部分存储产品价格上涨。
对于苹果等消费电子厂商而言,存储芯片是手机、电脑的重要组成部分,价格上涨意味着整机BOM成本抬升。尽管苹果拥有较强的品牌溢价和产品定价权,但上游成本上涨仍可能挤压硬件业务利润空间。
这也揭示出AI产业链的另一面:上游存储厂商可能受益于价格上涨,下游终端厂商却需要承担成本增加的压力。
3)AI商业化提速,苹果探索新增长路径
除了存储成本,AI商业化也是此次财报电话会的重要看点。不同于其他科技巨头大规模投入AI基础设施,苹果更倾向于将AI能力融入iPhone、Mac等终端生态,通过提升产品体验带动硬件需求。同时,随着Siri等功能逐步引入云端模型,AI推理也将带来持续的算力成本。
苹果正在探索通过iCloud+等订阅服务拓展AI付费功能,尝试将AI从硬件体验转化为新的服务收入。此外,折叠屏iPhone Duo上市后需求强劲,但仍受到产能限制,供应链爬坡和新品放量节奏也将影响后续增长表现。
苹果财报反映出AI产业链正在进入新的阶段:AI需求扩张不仅拉动算力和存储产业增长,也通过存储价格上涨向下游传导成本压力。后续存储供需变化、价格走势,以及终端厂商的成本传导能力,将成为观察产业链景气度与盈利分化的重要线索。
【科技财报分化:市场定价从资本开支扩张转向盈利兑现】
近期科技股调整并非AI需求逻辑发生逆转,而是财报季推动市场重新评估资本开支、收入增长与现金回报之间的匹配程度。国元证券认为,本轮调整的核心在于投资者对AI投入回报和业绩兑现提出了更高要求,单纯依靠资本开支扩张已不足以支撑估值,订单能见度、盈利能力和自由现金流正成为新的定价标准。
从云端看,微软FY27Q1 Azure收入同比增长48%,季度资本开支达到452亿美元,其中约四分之三用于CPU、GPU等短寿命资产,公司预计下一季度资本开支将超过500亿美元,说明AI算力需求仍然旺盛。但部分第三方容量交付延迟,也意味着高投入向收入释放仍受到供应链和建设周期制约。Alphabet第三季度云业务保持较快增长,但整体收入和每股收益低于预期,自由现金流连续第二个季度为负,叠加资本开支同比增长114%,财报后股价出现明显调整。由此可见,市场关注点已由“是否继续投入AI”转向“投入能否形成可持续现金回报”。
硬件端同样呈现明显分化。SK海力士受益于服务器DDR5、HBM4放量及长期协议,第三季度营业利润率约为80%,并通过长期订单锁定部分未来产能,财报后股价获得正向反馈;三星存储业务盈利强劲,但终端业务亏损、股东回报和后续展望未充分满足市场预期,股价反而承压。英特尔则因业绩指引偏弱、PC市场疲软延续,进一步强化了市场对传统终端需求的担忧。
因此,科技产业的高增长逻辑仍在,但正在由普遍估值扩张转向结构性业绩验证。AI服务器、HBM及高速互连等具备明确订单和盈利兑现的环节仍有景气支撑;消费电子及传统终端链则需要等待需求回暖、端侧AI产品放量和库存改善。未来财报的关键不只是收入增速,而是资本开支能否转化为订单、利润与自由现金流。
(来源:国元证券20261102《半导体与半导体生产设备行业周报:科技财报引发预期重估,关注AI盈利兑现与存储分化》)
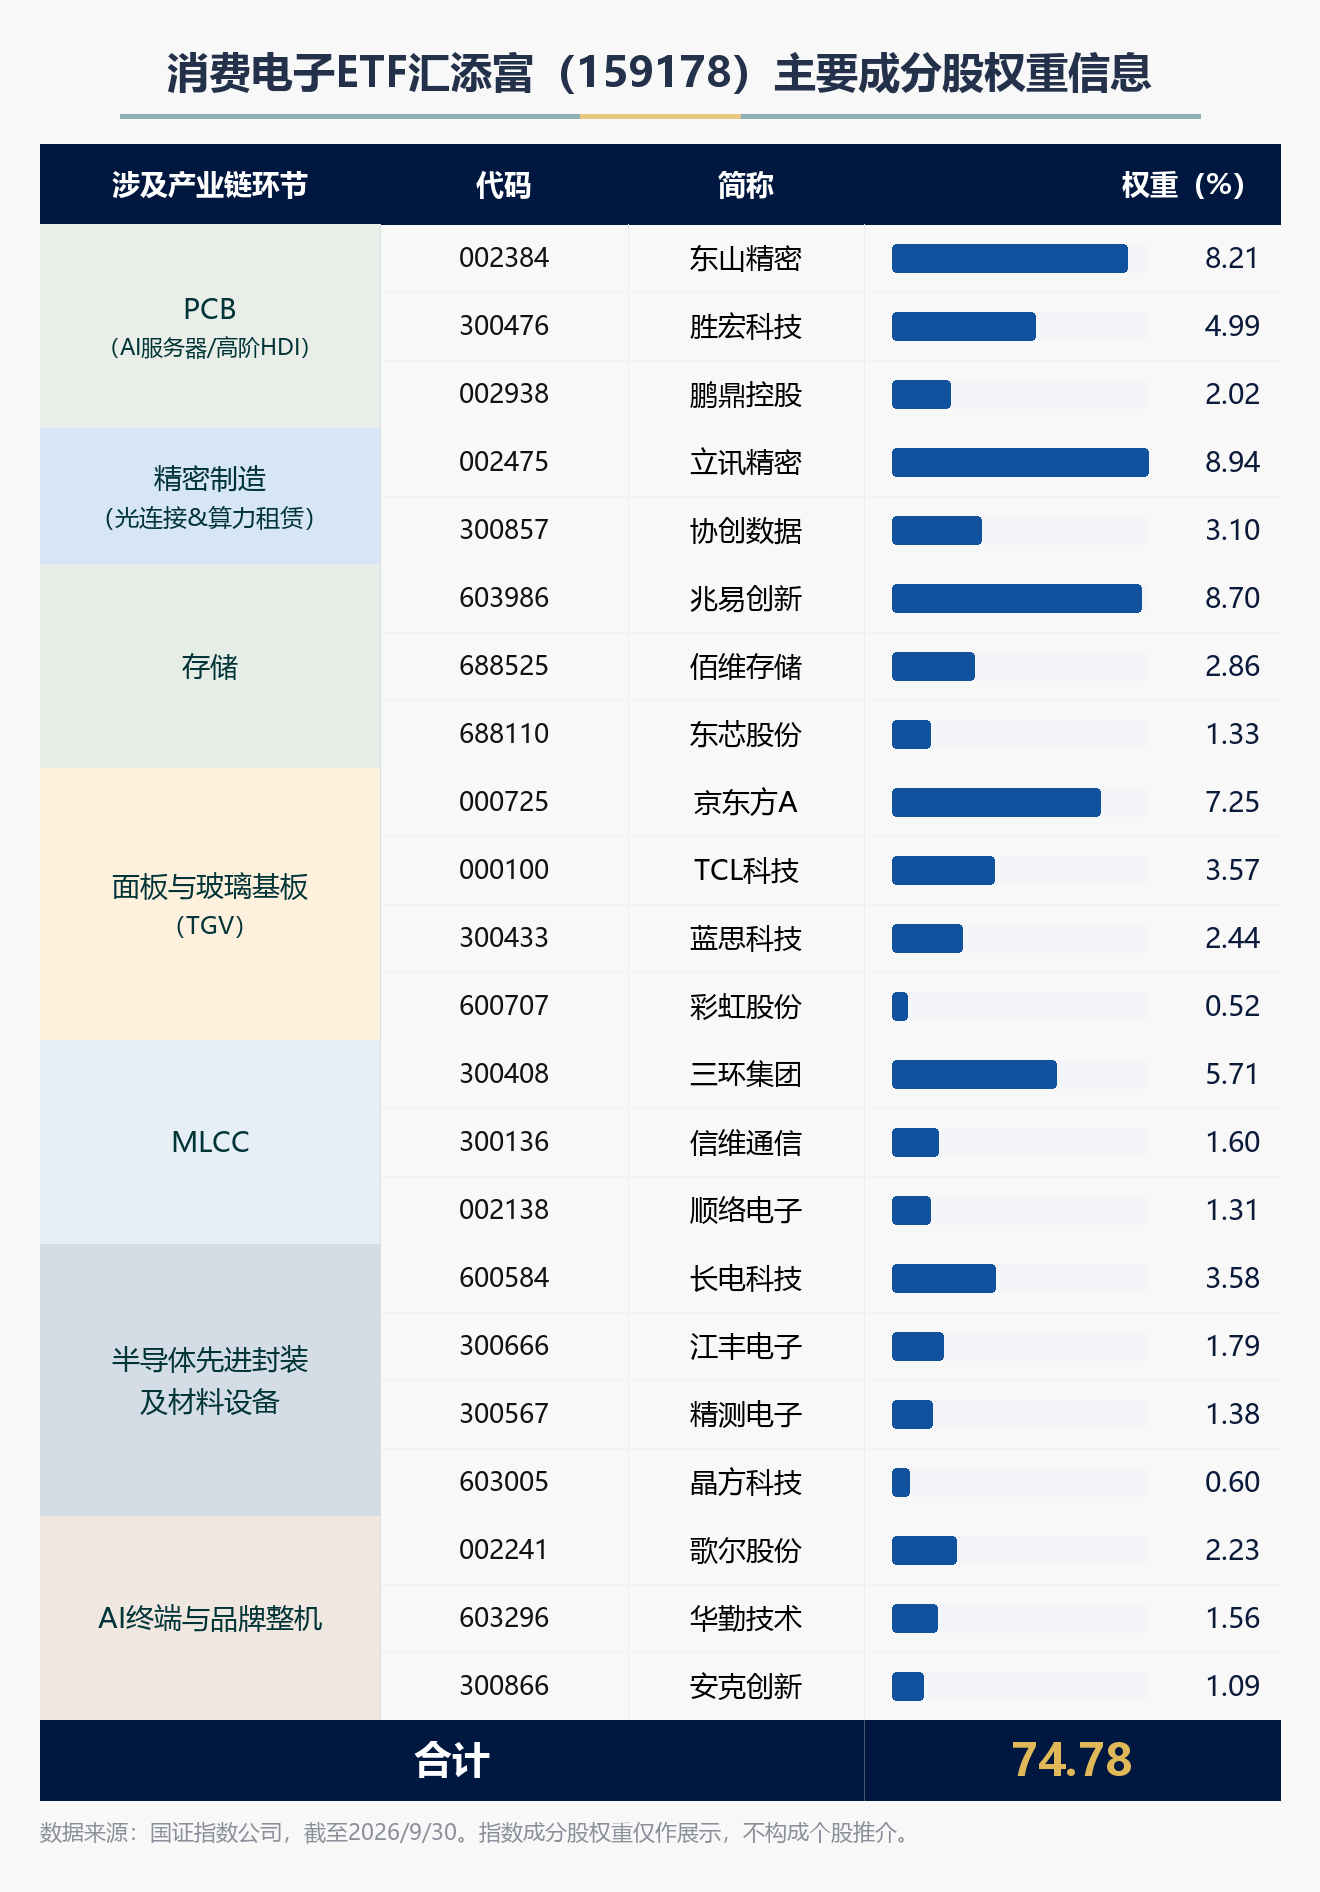
把握AI硬件超级周期,一键布局消费电子龙头!消费电子ETF汇添富(159178)迎“AI终端创新+存储涨价+政策刺激”三重催化!标的指数“存储”+“PCB”含量同类领先,亦囊括三环集团等MLCC龙头!覆盖立讯精密、胜宏科技、兆易创新、东山精密、京东方A等,囊括上游关键元器件与中游组装龙头,把握从上游存储/PCB到整机龙头的全景机遇!
风险提示:基金有风险,投资需谨慎。本材料仅为宣传材料,不作为任何法律文件。我国基金运作时间较短,不能反映股市发展的所有阶段。投资有风险,基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。投资人应当认真阅读《基金合同》、《招募说明书》和《产品资料概要》等基金法律文件,基金管理人提醒投资人基金投资的“买者自负”原则。本基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96