甲骨文股价预测:200亿美元融资计划推动股价大跌近9%,ORCL股价或将回落向100美元关口



 收藏
 举报

TradingKey - 截至美东时间周一(11月2日)收盘,甲骨文(ORCL)股价大幅下跌8.76%,收报119.22美元,盘中最低触及118.43美元,成交量升至约5816万股。自10月28日盘中触及148.48美元以来,ORCL已经连续三个交易日下跌,累计回撤约17.5%。
甲骨文股价为什么下跌?
甲骨文最新披露,计划通过债券和股票融资合计筹集约200亿美元,其中包括约100亿美元债务融资和约100亿美元股权融资。这笔资金主要用于支持公司持续扩大的AI和云基础设施投资,同时也可用于偿还债务、资本开支以及其他一般企业用途。消息公布后,甲骨文股价周一下跌8.76%。
债务融资部分计划分为六个期限不同的债券批次,到期时间从2029年至2046年不等。股权融资方面,相关发行价格约为116美元/股,较前一交易日收盘价存在约11%的折价。对于现有股东而言,新增股票发行意味着股份数量增加,因此短期市场同时需要重新评估潜在的股权稀释影响。
此次融资并非甲骨文今年首次大规模进入资本市场。公司年初曾公布2026年融资计划,目标通过债务和股权融资筹集450亿至500亿美元,用于扩建Oracle Cloud Infrastructure(OCI)产能,以满足OpenAI、Meta(META)、NVIDIA(NVDA)、AMD(AMD)、xAI等客户的云计算需求。公司此前也已经完成200亿美元ATM股票发行。
甲骨文在10月28日投资者日表示,预计FY2030总营收超过2250亿美元,FY2026至FY2030期间收入复合增长率超过35%;与此同时,公司预计FY2027和FY2028仍将处于资本开支高峰,自由现金流预计要到FY2028下半年才转正,并预计FY2029自由现金流超过300亿美元。
公司同时承诺,从目前到FY2030,除现有债务再融资外,额外资本市场融资规模将限制在200亿美元左右,其中预计100亿美元来自股权、100亿美元来自新增债务。从这一角度看,此次融资与此前公布的长期资本计划基本一致,并不意味着公司突然大幅提高融资规模。
不过,市场反应显示,在甲骨文自由现金流尚未转正的阶段,投资者对AI基础设施扩张带来的融资需求更加敏感。与微软、亚马逊等大型云服务商相比,甲骨文整体收入规模较小,同时需要投入大量资金建设数据中心和采购AI计算设备,因此融资成本、债务水平以及资本开支回报周期对估值的影响相对更加直接。
甲骨文股价技术分析
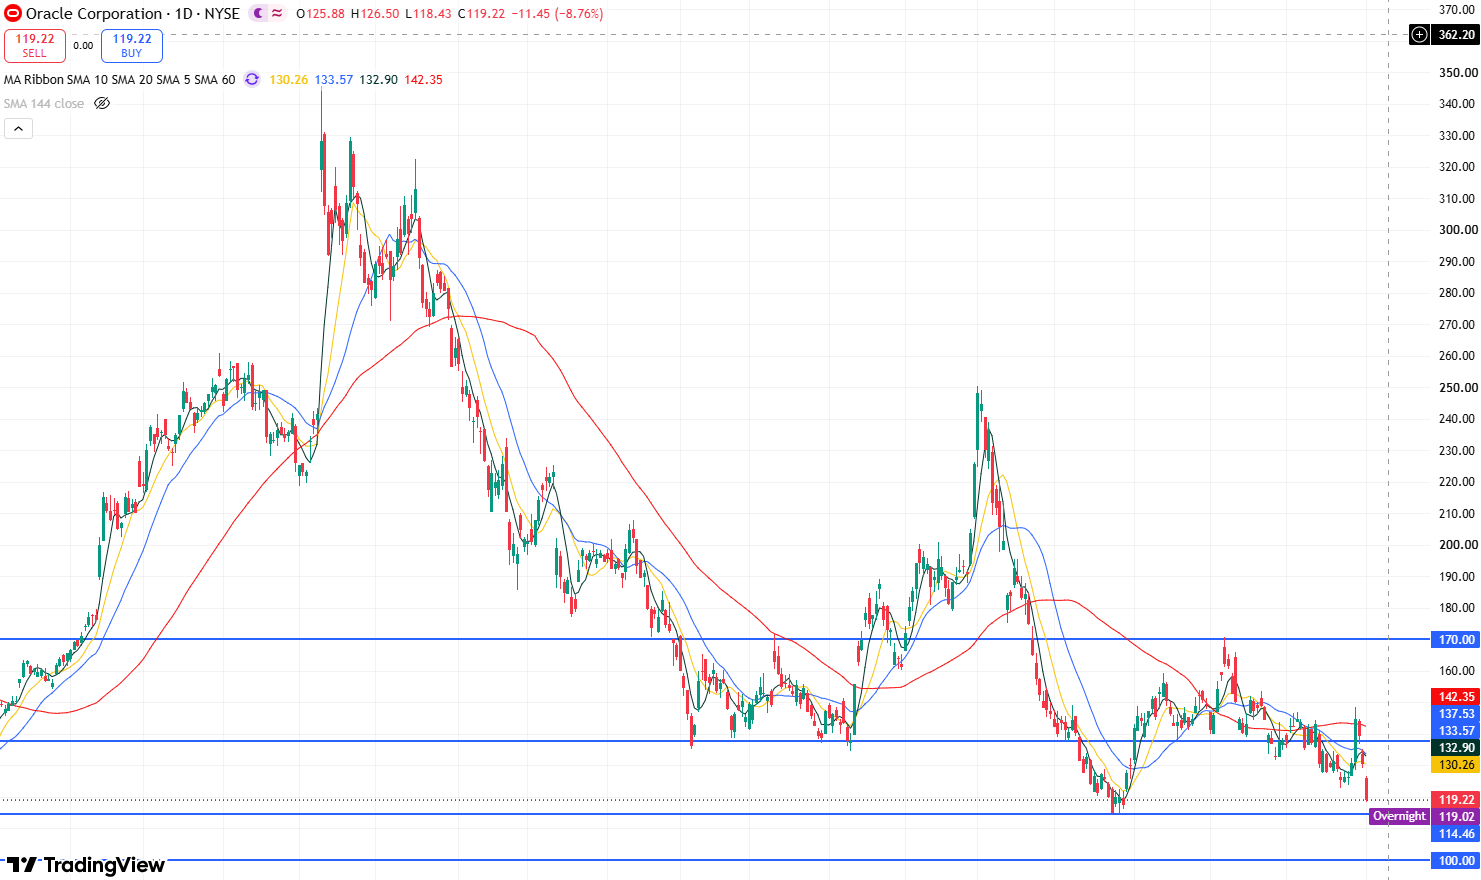
甲骨文股价日线图,来源:TradingView
从甲骨文股价的日线图来看,整体K线走势呈现出明显高、低点持续下移的结构,表明股价的中长期趋势持续看跌;与此同时,近期走势虽在10月28日大涨10.73%,短暂提振了市场情绪,但仍承压于60日均线下方,连续三个交易日下跌,且跌破了10月低点122.76美元,股价的下跌空间得到打开。
技术指标方面,相对强弱指数RSI位于38.4附近,尚未进入超卖区域,MACD仍然维持负值,表明股价仍有部分下跌空间。
目前来看,股价下方首要支撑位注意115美元,若此位置失守,股价可能将更深度回落向100美元关口;相反,若股价站稳115美元上方,短期可能将迎来技术性修复反弹走势,反弹的首要目标将向上测试125美元附近压力位;再往上则是148美元附近,只有等股价突破兵站148美元上方,才有望向上测试170美元压力位。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96