湖南银行三季报:营收增4%,净利增0.5%



 收藏
 举报
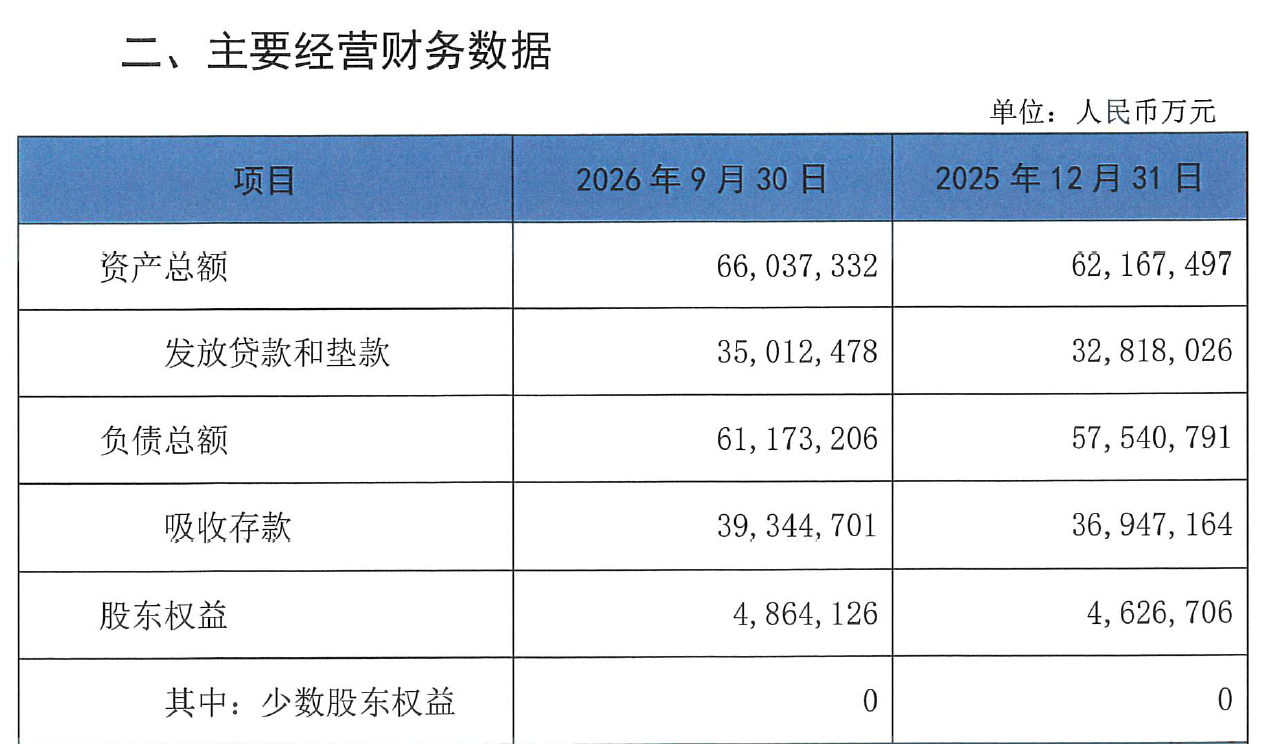
湖南银行日前披露2026年三季度报告。报告数据显示,今年前三季度该行营业收入84.16亿元,同比增长4.0%;净利润27.18亿元,同比仅增长0.5%,截至2026年9月末,该行总资产6603.73亿元,较上年末增长6.22%,存贷款规模同步稳步扩张;但中间业务收入大幅下滑、资产质量与拨备水平边际承压,盈利结构中的隐忧值得关注。
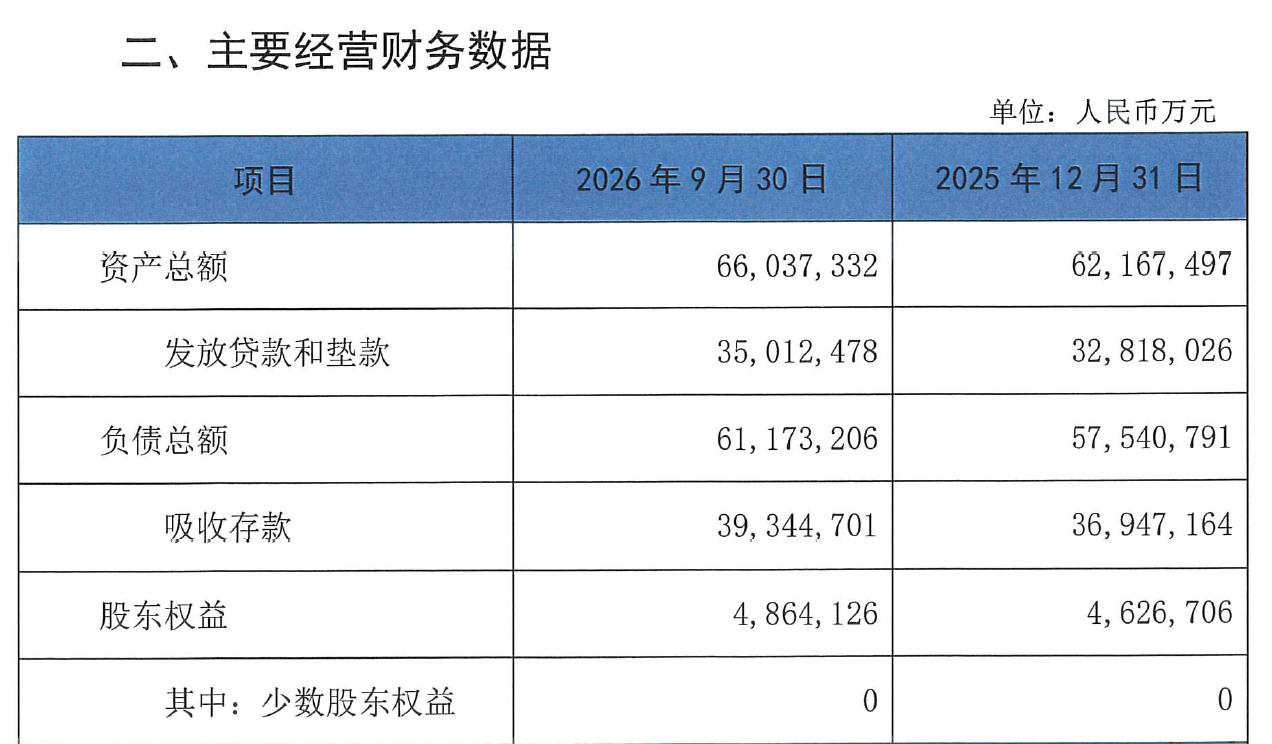
规模方面,湖南银行资产负债延续扩张态势。截至2026年9月末,该行资产总额6603.73亿元,较上年末增加386.98亿元,增幅6.22%;负债总额6117.32亿元,较上年末增长6.32%。其中,吸收存款3934.47亿元,较上年末增长6.49%;发放贷款和垫款3501.25亿元,较上年末增长6.69%。
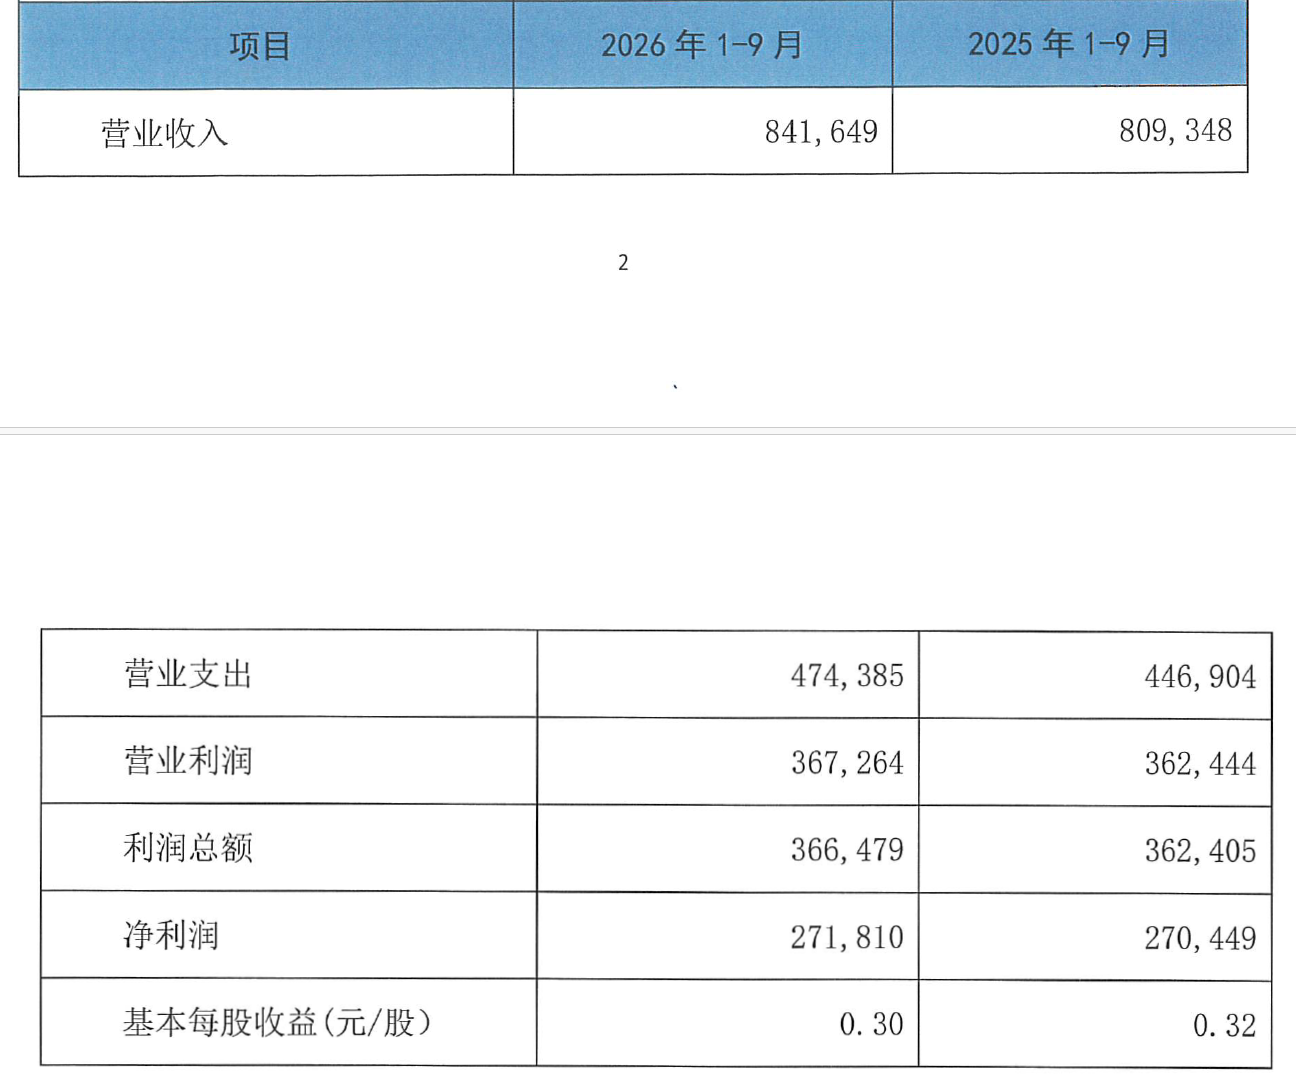
盈利层面,营收微增而净利近乎持平,是这份三季报最突出的反差。今年1—9月,湖南银行实现营业收入84.16亿元,同比增长4.0%;实现净利润27.18亿元,同比增长0.5%;基本每股收益0.30元,较上年同期0.32元略有回落。同期该行营业利润36.73亿元、利润总额36.65亿元,均较上年同期小幅增长,但净利润增速被压制在0.5%的低位,盈利弹性明显收窄。
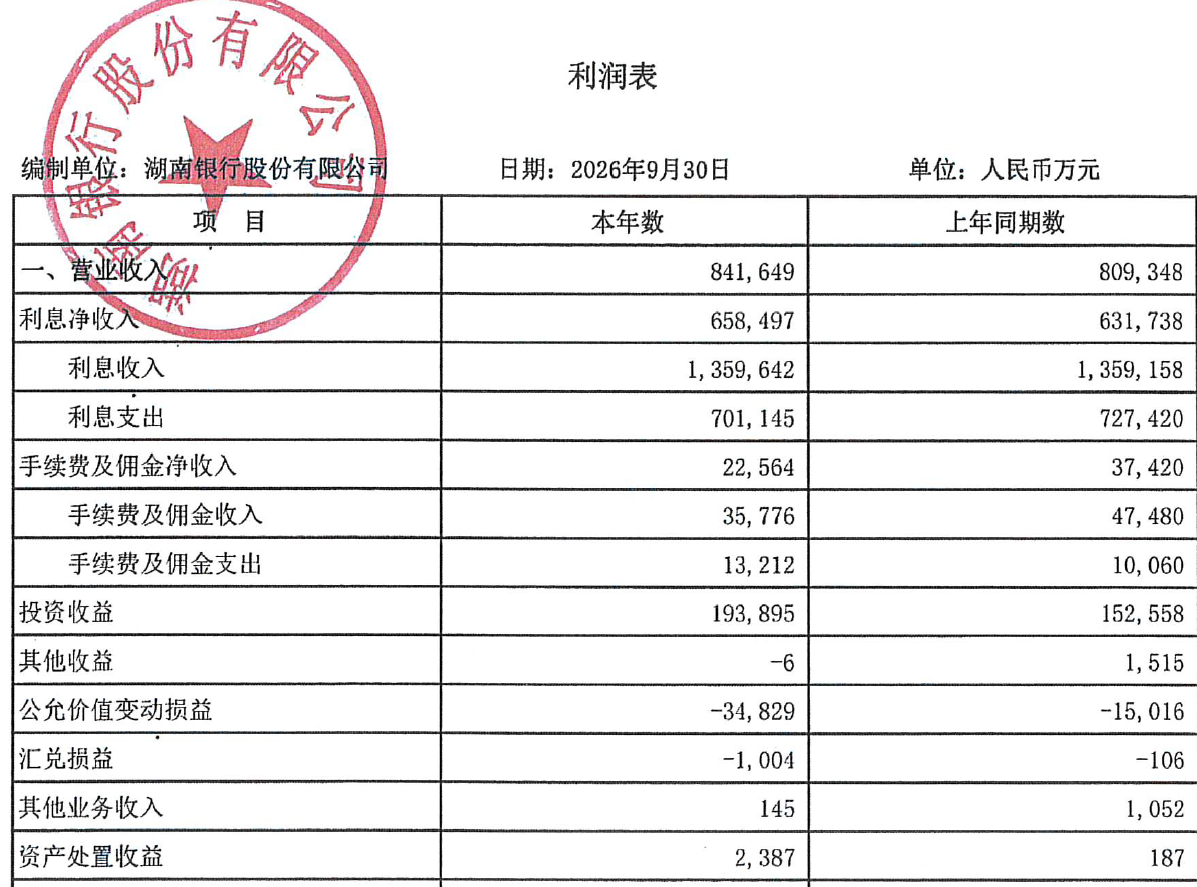
拆解收入结构,前三季度该行利息净收入65.85亿元,同比增长4.24%,是营收增长的压舱石;但手续费及佣金净收入仅2.26亿元,同比大幅下降39.7%,成为拖累营收的主要分项,反映中间业务面临较大压力。与此同时,投资收益19.39亿元,同比增长27.1%,在一定程度上对冲了中收的下滑,支撑了营业收入的整体正增长。不过,公允价值变动损益为-3.48亿元,较上年同期的-1.50亿元亏损进一步扩大。
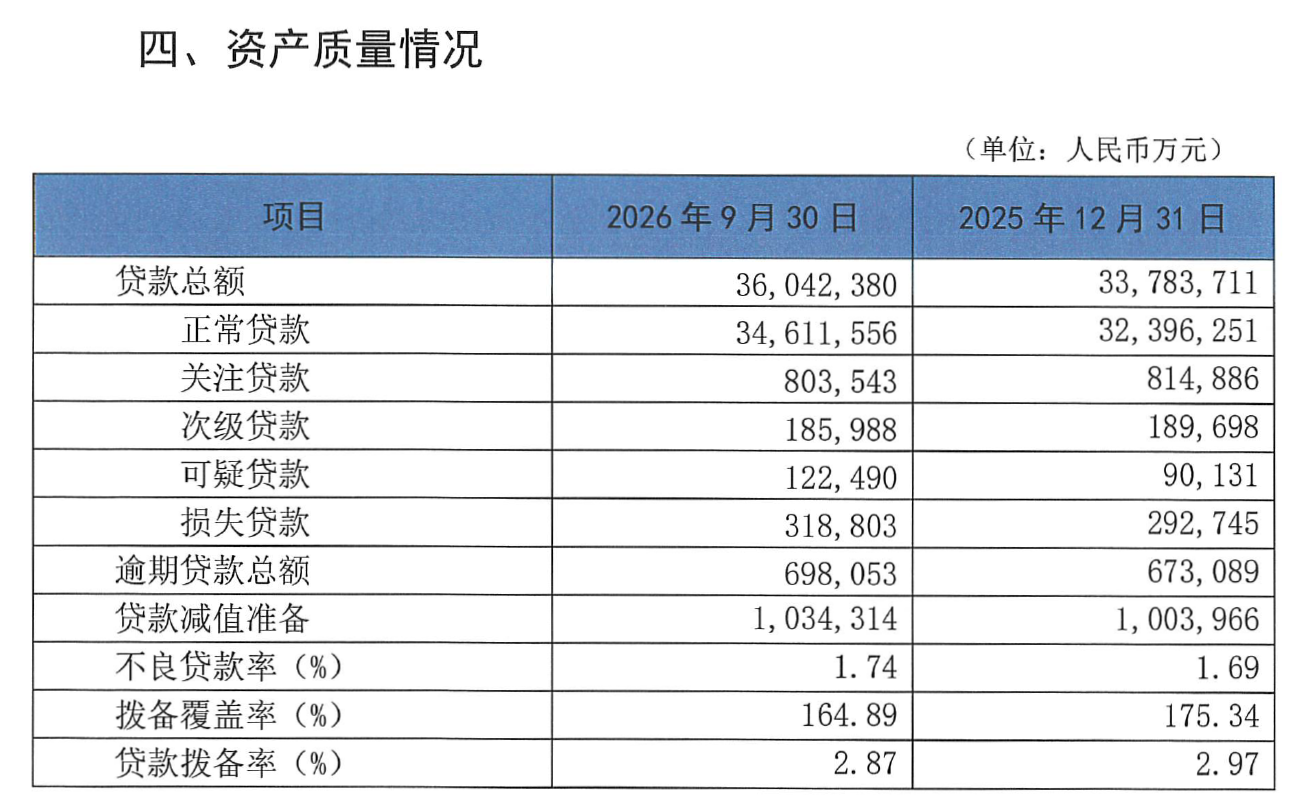
资产质量方面,截至2026年9月末,湖南银行不良贷款率1.74%,较上年末上升0.05个百分点;拨备覆盖率164.89%,较上年末下降10.45个百分点,降至165%以下;贷款拨备率2.87%,较上年末下降0.10个百分点。从贷款五级分类看,次级、可疑、损失三类不良贷款合计62.73亿元,其中损失类贷款31.88亿元,较上年末增加2.61亿元,值得关注。同期逾期贷款总额69.81亿元,较上年末增加2.50亿元。
资本与流动性指标则表现稳健。截至报告期末,湖南银行核心一级资本充足率9.45%、一级资本充足率10.62%、资本充足率12.65%,杠杆率6.95%,各项指标均满足监管底线要求。
资本补充工具方面,报告期末该行二级资本债余额45亿元、无固定期限资本债券余额53亿元。其中2025年新发行的30亿元二级资本债票面利率2.4%,53亿元永续债当前票面利率2.3%,资本工具成本处于相对低位,为后续业务发展预留了资本空间。现金流层面,前三季度经营活动现金流量净额44.10亿元,筹资活动现金流量净额178.36亿元,主要靠发行债券净融入弥补投资活动净流出308.57亿元,期末现金及现金等价物余额217.94亿元。
从股东基础看,报告期末该行总股本87.50亿股,股东总数7730户,前十大股东以湖南地方国资及中央汇金为主,股权结构保持稳定。具体来看,湖南财信金融控股集团、湖南财信投资控股、湖南省财信信托同属财信系,合计持股约35.85%;中央汇金投资有限责任公司持股17.71%;湖南省财政厅持股5.55%,地方国资与中央汇金合计主导,股权背景深厚。报告期末股份总质押率7.26%,未超过全部股权的20%,主要股东所持股份均未质押。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96