英特尔股价预测:创纪录月跌45%后再挫8%,50美元关口面临考验



 收藏
 举报

TradingKey - 英特尔(INTC)股价延续剧烈调整。10月最后一个交易日,该股重挫29%,创下20世纪70年代以来最差单日表现;全月累计下跌45%,成为公司有记录以来跌幅最大的一个月。进入11月后,抛售压力仍未消退,首个交易日股价再跌8%,显示投资者对公司短期业绩和复苏前景的信心尚未恢复。
引发此次调整的直接原因,是英特尔给出明显低于华尔街预期的业绩展望。公司预计本季度营收可能较市场预测少10亿至20亿美元,PC需求疲软成为主要拖累。内存及其他零部件价格持续上涨,不仅推高整机成本,也削弱了消费者和企业更换电脑的意愿。由于PC相关业务仍贡献英特尔接近一半的收入,终端需求降温对整体业绩的影响难以被其他业务迅速抵消。
这与数月前的市场预期形成鲜明反差,此前美国政府宣布取得英特尔约10%的股权,随后英伟达(NVDA)又投资50亿美元,进一步增强了市场对公司获得资本支持、改善经营状况的信心。在此推动下,英特尔股价一度在约10个月内上涨数倍,并于今年6月触及阶段高点。投资者当时不仅看好外部资金注入带来的财务改善,也开始重新评估英特尔在AI产业链中的位置。
不同于英伟达和AMD主要依靠GPU满足AI训练及推理需求,英特尔正在寻找服务器CPU的新增长空间。随着AI智能体和复杂推理应用不断发展,CPU在任务调度、数据处理和虚拟机运行中的作用重新受到关注。
英特尔首席执行官陈立武认为,未来五年全球服务器处理器市场规模有望扩大至约2000亿美元,达到目前水平的数倍。第三季度,公司数据中心业务营收同比增长78%至73亿美元,也证明服务器处理器需求正在回暖。
但英特尔当前面临的最大问题,是客户需求增长快于自身供应能力,公司表示,晶圆、基板及内存等关键环节供应紧张,限制了服务器CPU的生产和交付。为了增加数据中心处理器产量,管理层决定调整部分俄勒冈州工厂的生产安排,将部分原本用于先进18A制程的产能转向较成熟的Intel 3制程,以提高服务器芯片供应。
这一调整虽然有助于缓解眼前的供货压力,却可能影响英特尔晶圆代工业务的长期布局。18A制程被视为公司吸引外部芯片设计企业的重要竞争筹码,也是英特尔重新建立先进制造优势的关键技术。如果部分产能被用于满足内部产品需求,公司可向潜在代工客户提供的产能空间就可能受到限制。
对于正在评估英特尔制造能力的外部客户而言,稳定的产能保障与技术路线同样重要。如果英特尔无法证明自己有能力持续满足外部订单,先进制程的技术进展也未必能够直接转化为代工收入。
这正是英特尔代工战略面临的深层矛盾。公司既要优先保障自有服务器和PC处理器的生产,又希望争取博通博通(AVGO)、高通(QCOM)等外部芯片设计厂商的订单。然而,这些潜在客户本身也可能在产品市场与英特尔形成竞争,因此在决定是否将核心芯片交由英特尔制造时,除了考虑成本和技术,还会顾及商业机密、供应稳定性及竞争关系。
来源:TradingView
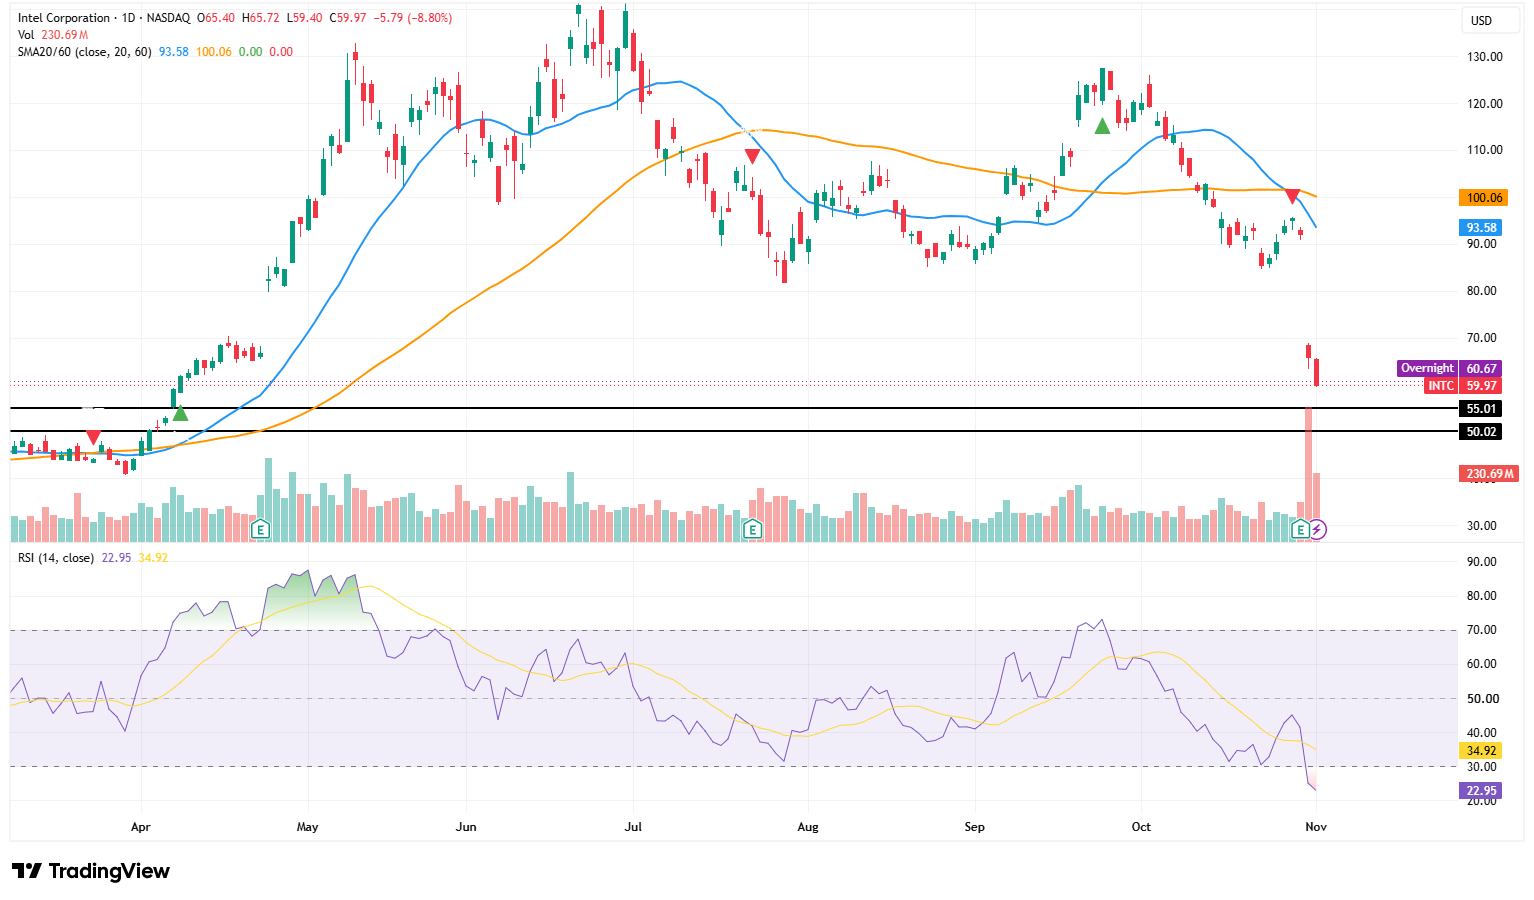
英特尔已经大幅跌破20日均线93.58美元及60日均线100.06美元,两条均线同步转弱,整体下跌趋势尚未出现反转迹象。RSI进一步降至22.95,低于30的超卖线及信号线34.92,意味着短线存在技术反弹需求,但超卖本身并不代表股价已经触底。
从股价走势看,连续出现历史级跌幅后,英特尔短线可能因超卖和空头回补出现技术性反弹,但这并不意味着趋势已经反转。PC需求尚未企稳、服务器芯片供应受限,以及代工业务仍缺乏大规模外部订单,意味着估值修复需要更多基本面证据。若公司未来两个季度无法兑现新增客户承诺,股价仍可能跌破10月低点并延长筑底时间。
若股价无法重新站上60美元,下一支撑可关注55美元,随后是50美元整数关口。50美元也是前期突破平台附近,较当前价格仍有约17%的下行空间;一旦失守,股价可能进一步回落至45—47美元区域。
上方首道压力位于60—66美元,其中65—66美元是本轮跳空缺口的上沿。只有放量收复该区域,短线抛压才可能缓解;在此之前,即使RSI触发超卖反弹,也更可能被视为下跌趋势中的技术性修复。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96