英伟达看好的Marvell与Lumentum宣布合并:这对NVDA意味着什么?



 收藏
 举报

TradingKey - 美东时间11月2日,Marvell Technology(MRVL)宣布以全股票方式收购光通信元件制造商Lumentum Holdings(LITE),交易企业价值约1150亿美元。
消息公布后,Lumentum和Marvell股价双双大幅下跌,分别下跌18.59%和12.72%。市场主要担忧此次收购规模过大及其潜在财务影响。
此次收购旨在整合Marvell在定制芯片、电互连及光学技术方面的能力,以及Lumentum在激光器、光收发器和化合物半导体制造领域的优势,扩大AI数据中心业务。
据报道,Marvell CEO Matt Murphy在交易筹划初期曾与英伟达(NVDA)CEO黄仁勋讨论收购计划。Lumentum CEO Michael Hurlston表示,英伟达对合并计划的反应“非常积极”,并认为合并后能够更快地向英伟达提供更多元化的产品。
2026年3月,英伟达分别向Marvell和Lumentum投资20亿美元,并与两家公司建立战略合作关系。如今,Marvell拟并购Lumentum,这笔交易将对英伟达有何影响?
Marvell为什么要并购Lumentum?
【来源:Counterpoint Research】
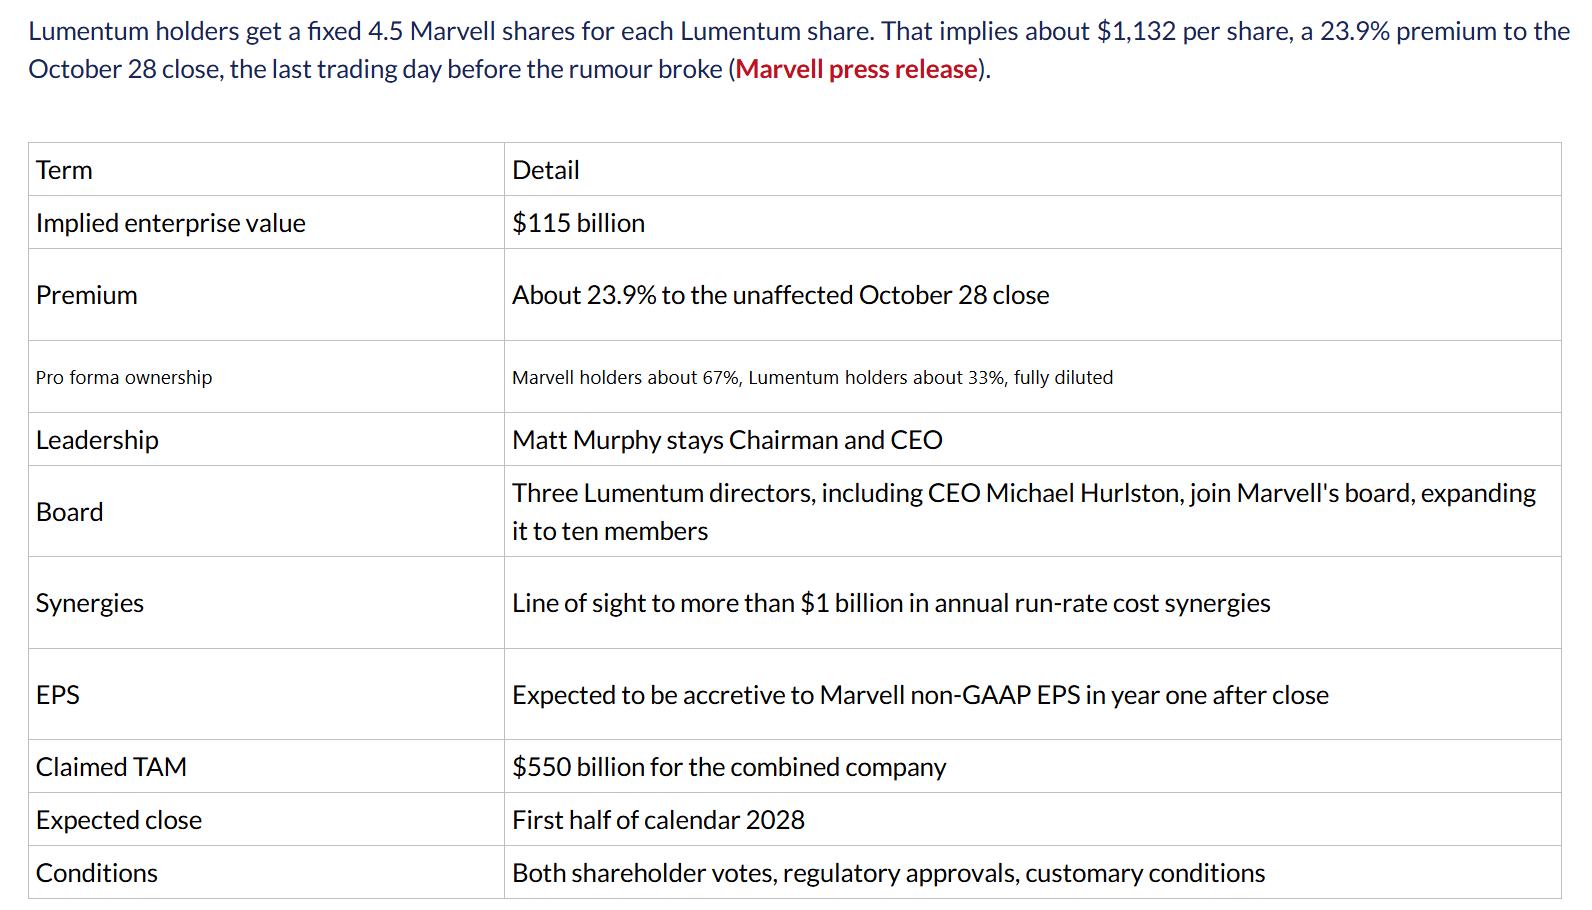
根据协议,Lumentum股东每持有1股可换取4.5股Marvell股票,隐含每股估值约1132美元,较10月28日未受并购消息影响的收盘价溢价23.9%。交易采用全股票支付,股权价值约1025亿美元。
交易完成后,Marvell现有股东预计持有合并公司约67%的股份,Lumentum股东持有约33%。交易预计于2028年上半年完成,仍需获得双方股东及监管机构批准。
此次收购的核心在于激光器产能。Marvell原有业务主要包括定制XPU、网络交换、光学DSP和硅光子技术,而Lumentum拥有高性能激光器、光收发器、光路交换(OCS)技术及磷化铟(InP)芯片制造能力。
LPO、LRO及CPO等光互连技术的发展可能改变传统DSP在光链路中的配置方式,但激光器仍是关键器件。收购Lumentum有助于Marvell覆盖不同光互连方案,降低对单一技术路线的依赖。
激光器产能紧张进一步凸显了此次收购的价值。据Counterpoint Research报道,Lumentum与Coherent(COHR)是全球高速InP激光器市场的重要供应商,而新建相关晶圆厂需要数年时间。
Lumentum CEO此前表示,公司相关产品产能已售罄至2029年初。收购有望帮助Marvell获得稀缺的InP制造能力,并扩大激光器产能。
Marvell预计,合并后公司的目标市场规模将达到5500亿美元,每年有望实现超过10亿美元的成本协同效应,并在交易完成后的第一年增厚非GAAP每股收益。
Marvell并购Lumentum,对英伟达意味着什么?
2026年3月,英伟达分别向Lumentum和Marvell投资20亿美元,并与两家公司建立战略合作。其中,与Lumentum的合作涉及先进激光器采购承诺及未来产能使用权,属于非独家安排;与Marvell的合作则聚焦定制XPU、NVLink Fusion及硅光子技术。
首先,此次收购将改变英伟达的持股结构。根据4.5比1的换股比例,英伟达持有的Lumentum股份将在交易完成后转换为Marvell股票。加上此前持有的Marvell股份,英伟达对两家公司的投资将集中于合并后的Marvell。
这对英伟达整体投资价值的影响预计偏中性。合并后,英伟达将通过持有Marvell股票,同时获得两家公司整合后的业务增长机会,但投资也将更加集中于单一公司,面临一定的持股集中风险。
其次,在供应链方面,合并后的Marvell将整合芯片设计、光互连和激光器制造能力,有望加强光电技术协同,加快相关产品开发和交付。
英伟达可能从中受益,尤其是在AI数据中心光互连和CPO(共封装光学)技术所需的激光器供应方面。
不过,英伟达获得的是相关采购承诺和未来产能使用权。这些安排有助于保障其光器件供应,但并不意味着英伟达能够直接控制合并公司的产能。实际供应仍取决于采购协议、扩产进度和产能分配。
总体来看,此次收购有望加强英伟达在光互连领域的供应链合作,并为其AI数据中心和CPO技术发展提供更多支持。但交易能否进一步提高供应稳定性、扩大可用产能,仍取决于交易审批、后续扩产及双方合作进展。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96