【11.3 ETF综述】“二师兄”起飞,恒生科技“红三兵”!红利质量与小盘增强汹涌吸筹



 收藏
 举报
11月3日,A股主要指数集体回调,科技成长方向成为调整重心。沪指收报3608.10点,跌0.82%;深证成指报10876.99点,跌1.21%;创业板指报2391.65点,跌2.73%;科创50报1151.28点,跌3.81%。全市场成交约1.72万亿元,较前一交易日缩量约800亿元,2108只个股上涨、3309只下跌。上证50逆势涨0.21%,与跌3.81%的科创50形成明显反差,风格呈现“高位科技杀跌、低位内需与防御走强”的再平衡。港股方面,恒生指数收报23525.97点,涨0.57%;恒生科技指数收报3867.73点,涨0.74%;国企指数收报7943.10点,涨0.47%,三大指数连续第三个交易日收涨,科网与消费股为主要支撑。
AI硬件链全球估值出清,科技成长集中调整。
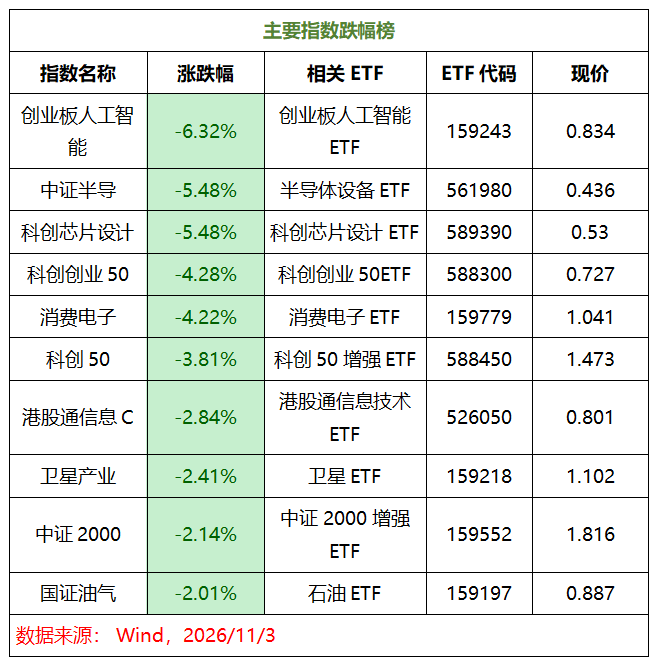
隔夜费城半导体指数跌3.37%,英特尔跌近9%、AMD跌超7%,迈威尔科技1150亿美元收购Lumentum引发芯片板块估值重估担忧;韩国KOSPI跌3.59%,SK海力士、三星电子分别跌超5%和4%,存储链条同步走弱。海外传导叠加高盛下调中际旭创盈利预测与目标价,A股光模块龙头集体重挫,中际旭创跌12.69%失守500元、天孚通信跌12.80%、寒武纪跌10.81%,半导体板块单日主力净流出约134亿元。创业板人工智能(相关ETF:159243)指数跌6.32%居首,中证半导(相关ETF:561980)与科创芯片设计(相关ETF:589390)均跌5.48%,科创创业50(相关ETF:588300)跌4.28%,科创50(相关ETF:588450)跌3.81%。消费电子(相关ETF:159779)指数跌4.22%,苹果财报显示运营费用攀升21%,毛利率指引计入存储成本上行压力,盘后一度跌超4%,压制产业链情绪。算力硬件与半导体自9月末以来已分别回调近四成与近三成,当日属于深度调整后的再次加速。
低位内需逆势接棒,养殖、食品与电池回暖。
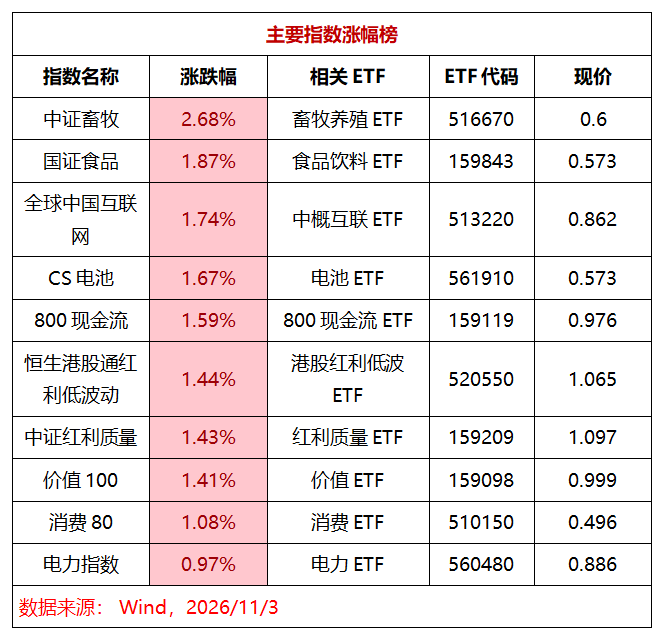
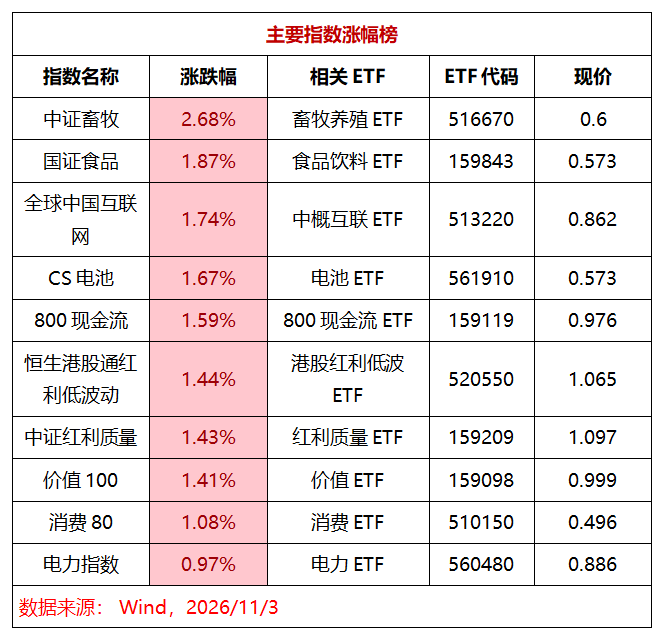
中证畜牧(相关ETF:516670)指数涨2.68%领涨全场。11月3日全国生猪外三元均价9.01元/公斤,创4月底以来新低;三季度末能繁母猪存栏降至3602万头,同比下降10.7%,首次跌破3750万头正常保有量红线,对应2027年二季度起商品猪出栏明显收缩,中证畜牧指数市净率2.39倍,低于指数发布以来90%以上的时间。个股层面牧原股份涨3.81%、巨星农牧涨6.90%、神农集团涨6.38%。国证食品(相关ETF:159843)指数涨1.87%,白酒行业三季报整体承压,但单季现金回款降幅收窄至6.5%,皇台酒业3连板、贵州茅台涨近3%。CS电池(相关ETF:561910)指数涨1.67%,宁德时代收涨3.80%报249.32元,此前披露截至10月底累计回购53.6亿元,8小时以上长时储能系统首次落地GWh级场景;东风350Wh/kg固态电池临近量产装车,政策端《新型电池产业发展“十五五”规划》明确2030年全固态电池初步规模化应用。光伏(相关ETF:516230)指数涨0.87%,三季报显示隆基、晶科、通威等头部企业环比减亏、现金流改善,能耗国标2027年1月执行预期推动行业修复交易。
A/H分化加剧:A股科技杀跌,港股科网三连阳。
恒生科技指数当日涨0.74%,连续第三个交易日收涨,京东涨5.61%、腾讯涨1.27%、美团涨1.78%,阿里盘中重回100港元上方,消费类同步活跃,海底捞涨6.43%、蒙牛乳业涨4.68%。全球中国互联网(相关ETF:513220)指数涨1.74%、恒生港股通红利低波动(相关ETF:520550)指数涨1.44%。但港股内部同样分化,港股通信息C(相关ETF:526050)指数跌2.84%,其成分偏重光通信与半导体硬件,中际旭创H股跌近11%,与以平台股为主的恒生科技口径不同,两者背离属权重结构差异。价值100(相关ETF:159098)指数涨1.41%,中证红利质量(相关ETF:159209)涨1.43%、800现金流(相关ETF:159119)涨1.59%,政策端央行开展1000亿元证券基金保险公司互换便利操作、股票回购增持再贷款转为长期制度性安排,权益类高股息与现金流资产在利率下行预期下获得增量定价。
资金面:红利质量获超亿元净申购,中小盘增强延续吸金。
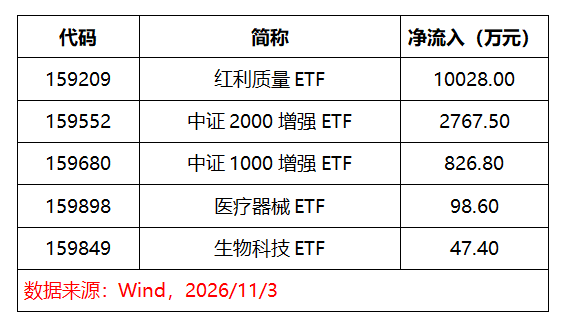
当日净申购集中于红利与指数增强方向:红利质量ETF单日净申购1.00亿元居首,创阶段新高。中证2000增强净申购2767.5万元、中证1000增强净申购826.8万元,二者分别连续4日、5日吸金。医疗器械与生物科技亦有小幅申购。价格表现上,红利质量ETF当日涨1.43%,资金与行情同向,显示在科技成长剧烈调整的背景下,绩优红利与现金流资产被作为确定性替代方向加仓;中小盘增强产品的持续流入则说明部分投资者仍借指数工具布局个股扩散机会,但幅度较前期明显收敛。
机构怎么看?
中信建投指出,AIDC爆发叠加新能源车增量驱动,2026年以来功率半导体掀起涨价潮,以SiC为代表的第三代功率半导体适配AIDC高压直流化趋势,预计2030年将带来百亿级增量需求,上下游有望共振。国盛证券认为,生猪市场标猪供给充沛、短期仍以低价运行为主,但产业出清已在眼前,板块长期配置价值值得重视。东吴证券给予宁德时代2027年20倍PE、目标价431元的评级,认为电池龙头在回购与储能落地背景下估值处于低位。
后市方向思考
AI算力与半导体短期仍处估值出清过程,宜等待海外费半与存储链条企稳信号,可关注创业板人工智能(相关ETF:159243)、半导体设备(相关ETF:561980)与科创芯片设计(相关ETF:589390)的左侧观察机会,验证点为光模块龙头盈利预测是否止跌、全球AI资本开支指引是否重回上修。养殖与内需方向的确定性定价占优,可关注畜牧养殖(相关ETF:516670)的产能去化验证,食品饮料(相关ETF:159843)与电池(相关ETF:561910)则分别跟踪白酒回款边际与储能订单落地节奏。红利与现金流资产在利率下行与政策托底背景下维持配置价值,可关注中证红利质量(相关ETF:159209)、800现金流(相关ETF:159119)与港股红利低波(相关ETF:520550),资金数据显示机构正持续增配。港股科网延续修复,可关注中概互联(相关ETF:513220),但港股通信息(相关ETF:526050)因成分偏硬件,需单独跟踪半导体链条情绪。
风险提示:以上内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96