太平洋:给予立华股份买入评级


 收藏
 举报
太平洋证券股份有限公司程晓东近期对立华股份进行研究并发布了研究报告《立华股份季报点评:得益于黄鸡价格上涨,Q3业绩环比改善明显》,给予立华股份买入评级。
立华股份(300761) 事件:公司近日发布2026年3季报。2026年前3季度,公司实现营收146.14亿元,同比+8.31%;实现归母净利润2.36亿元,同比-17.76%;扣非归母净利润2.37亿元,同比-19.04%;单3季度实现营收54.86亿元,同比+6.74%,环比+20.90%;归母净利润3.08亿元,同比+122.70%,环比扭亏(2026Q2为-2.27亿元);扣非归母净利润3.10亿元,同比+115.53%;基本每股收益0.36元。单季度业绩环比大幅改善,主要系黄鸡行情自8月中旬起重回盈利区间,叠加生猪销售均价环比回升,带来猪板块亏损环比收窄。具体如下: 单3季度毛利率和净利率同比明显修复,推动业绩同比增长。2026Q3单季度,毛利率为13.20%,同比+3.27pct,主要受益于毛鸡销售均价同比+8.85%至12.51元/公斤;净利率5.69%,同比+3.04pct;三项费用率6.45%,同比+0.18pct。其中,销售费用率1.27%,同比-0.15pct,管理(含研发)费用率4.82%,同比+0.3pct;财务费用率0.36%,同比+0.03pct。 黄鸡业务量增价涨持续兑现,生猪业务量增明显,价格触底迹象明显。黄羽肉鸡方面,前三季度销售肉鸡4.4亿只,同比+6.06%,其中Q3出栏1.62亿只,同比+4.38%,毛鸡均价逐月抬升至7-9月的11.11、12.67、13.75元/公斤。生猪方面,前三季度出栏172.30万头,同比+14.44%,其中Q3出栏59.73万头,同比+7.39%;销售均价11.09元/公斤,同比下跌,环比单2季度+11.16%;截至三季度末全国能繁母猪存栏降至3602万头,为正常保有量的96%,产能去化为2027年猪价中枢上移积蓄条件。屠宰方面,已建成肉鸡年屠宰产能1.5亿只,全年屠宰目标1亿只,精加工占比已达17%并计划年底提升至20%,与盒马等新零售渠道合作持续深化,屠宰业务全年有望实现盈利。 盈利预测及评级:预计公司26-27年归母净利润为4.06/12.71亿元,EPS为0.48/1.52元,对应PE为42.5倍和13.6倍,维持“买入”评级。 风险提示:国内猪鸡价格大幅下跌,畜禽疾病爆发
最新盈利预测明细如下:
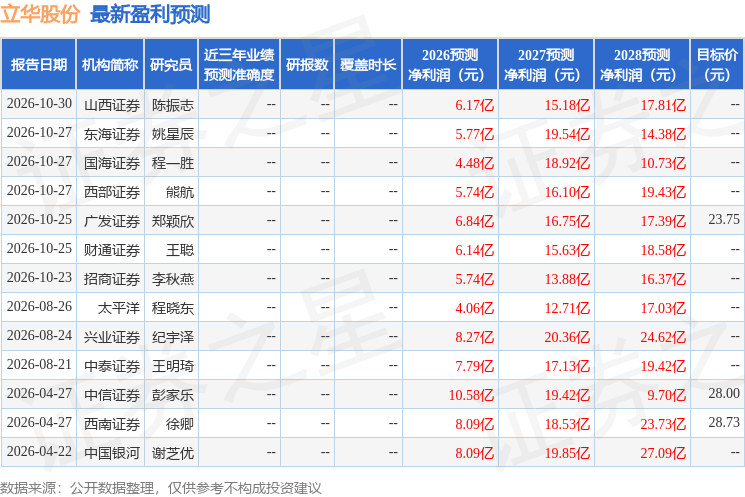
该股最近90天内共有12家机构给出评级,买入评级10家,增持评级2家;过去90天内机构目标均价为23.75。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96