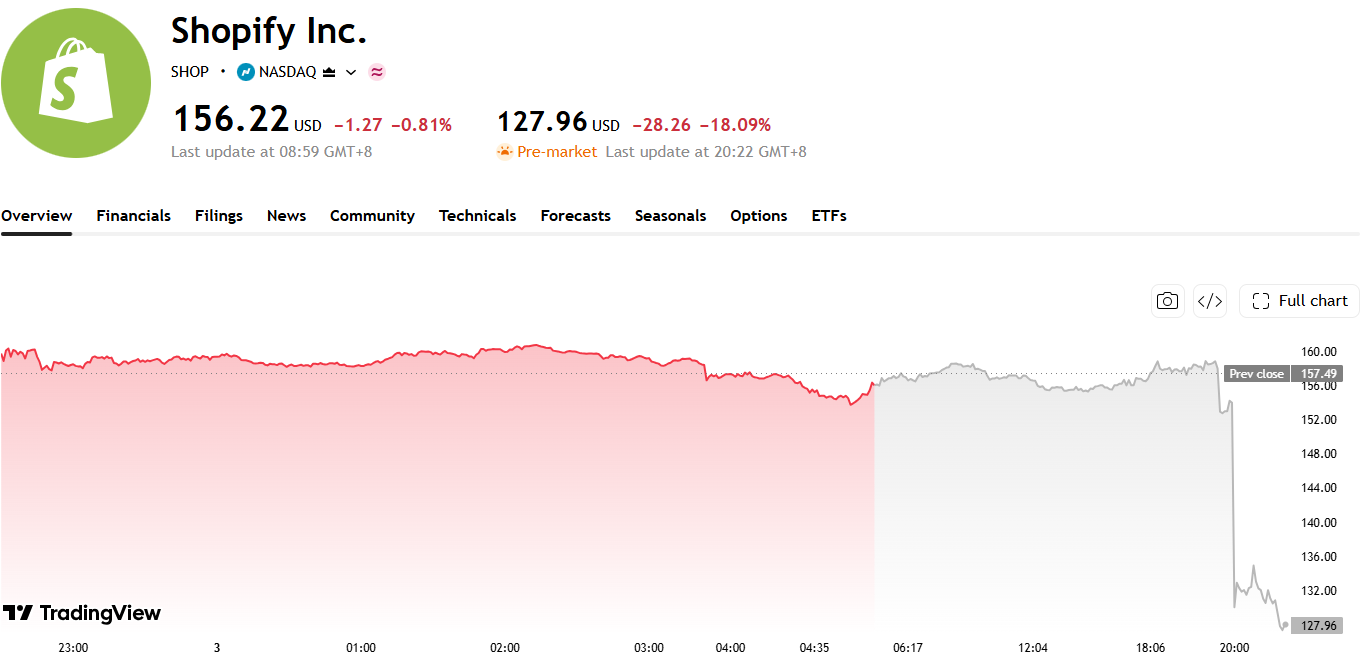
Shopify财报后盘前暴跌18%,股价跌至近两个月低点,第三季度营收37.4亿美元略逊预期
2026-11-03 21:34:25


TradingKey
专注于金融教育和新闻分析的综合网站
关注
0
0
获赞
粉丝


 收藏
 举报
— 分享 —

TradingKey - 11月3日,Shopify(SHOP)公布2026年第三季度业绩后,股价盘前一度下跌超过18%。公司当季营收为37.42亿美元,同比增长32%,略低于市场预期的37.5亿美元。尽管两者仅相差约800万美元,但在公司估值已经反映较高增长预期的背景下,轻微不及预期仍触发了明显抛售。
来源:TradingView
此次财报并非全面疲弱,Shopify第三季度调整后每股收益为0.49美元,高于分析师预期的0.47美元;营业利润由上年同期的3.43亿美元增至5.68亿美元,净利润也从2.64亿美元升至4.62亿美元。自由现金流达到8.16亿美元,同比增长61%,自由现金流利润率由18%提高至22%,显示公司在扩大收入规模的同时,盈利能力和现金创造水平仍在改善。
真正令投资者不安的是商品交易总额的增长有所放缓,第三季度,Shopify平台GMV同比增长29%至1191.5亿美元,低于分析师预期的约1200亿美元,增速也较上一季度的31%有所回落。由于Shopify相当一部分收入来自支付处理及其他与商户交易规模挂钩的服务,GMV放缓可能影响后续商户解决方案收入的增长速度。
展望第四季度,Shopify预计营收将保持低30%区间的同比增长,毛利润增幅预计处于高20%区间;运营费用预计占营收的29%至30%,自由现金流利润率则大致与上年同期持平。整体指引并未出现明显恶化,但也没有提供足以推动市场进一步上调预期的新催化剂。
Shopify目前正在加快布局人工智能驱动的代理式电商,希望让消费者通过AI助手直接搜索商品、比较选择并完成结账。市场长期看好这一模式为Shopify商户带来新的流量入口,但相关业务现阶段对收入的实际贡献仍不明确。
敬告读者:本文为转载发布,不代表本网站赞同其观点和对其真实性负责。FX168财经仅提供信息发布平台,文章或有细微删改。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96